Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-CE
Prova:
CESPE - 2014 - TJ-CE - Analista Judiciário - Ciências Contábeis |
Q386128
Contabilidade Pública
No que se refere à estrutura e às regras de integridade do plano de contas aplicado ao setor público (PCASP), composto por oito classes de contas, assinale a opção correta.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-CE
Prova:
CESPE - 2014 - TJ-CE - Analista Judiciário - Ciências Contábeis |
Q386127
Contabilidade Pública
Acerca do Sistema de Informação de Custos no Setor Público (SICSP), assinale a opção correta
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-CE
Prova:
CESPE - 2014 - TJ-CE - Analista Judiciário - Ciências Contábeis |
Q386126
Contabilidade Pública
Assinale a opção correta, relativamente ao tratamento contábil aplicável aos impostos e às contribuições.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-CE
Prova:
CESPE - 2014 - TJ-CE - Analista Judiciário - Ciências Contábeis |
Q386125
Contabilidade Pública
A respeito da mensuração de ativos e passivos no âmbito do setor público brasileiro, assinale a opção correta.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-CE
Prova:
CESPE - 2014 - TJ-CE - Analista Judiciário - Ciências Contábeis |
Q386124
Contabilidade Pública
Considere os eventos apresentados a seguir.
I Alienação, pelo valor contábil líquido, de equipamento considerado inservível.
II Compra de veículo à vista, com recebimento imediato do bem.
III Pagamento de despesas já empenhadas e liquidadas no ano anterior.
IV Recebimento de dívida ativa pelo valor registrado no ativo circulante.
V Registro do lançamento de impostos a serem arrecadados no exercício.
Com base nos eventos acima relacionados, assinale a opção correta acerca das variações patrimoniais e das transações governamentais registradas em determinado exercício financeiro no TJ/CE.
I Alienação, pelo valor contábil líquido, de equipamento considerado inservível.
II Compra de veículo à vista, com recebimento imediato do bem.
III Pagamento de despesas já empenhadas e liquidadas no ano anterior.
IV Recebimento de dívida ativa pelo valor registrado no ativo circulante.
V Registro do lançamento de impostos a serem arrecadados no exercício.
Com base nos eventos acima relacionados, assinale a opção correta acerca das variações patrimoniais e das transações governamentais registradas em determinado exercício financeiro no TJ/CE.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
TJ-CE
Prova:
CESPE - 2014 - TJ-CE - Analista Judiciário - Ciências Contábeis |
Q386123
Contabilidade Pública
Com relação aos princípios de contabilidade pública e ao objeto e campo de aplicação da contabilidade aplicada ao setor público, assinale a opção correta.
Ano: 2014
Banca:
CONSULPLAN
Órgão:
MAPA
Prova:
CONSULPLAN - 2014 - MAPA - Técnico de Contabilidade |
Q386102
Contabilidade Pública
Considere a situação hipotética: “Foi empenhado, no orçamento da Secretaria Municipal de Agricultura, um contrato de prestação de serviços no valor de R$ 1 milhão para abertura de estradas vicinais. Durante o exercício financeiro de 2013 foi auferida, através do boletim diário de obras, a medição de R$ 800 mil de serviços prestados e liquidados. Do valor total – R$ 800 mil – pagou-se R$ 700 mil.” Portanto, o valor dos restos a pagar não processados é :
Ano: 2014
Banca:
CONSULPLAN
Órgão:
MAPA
Prova:
CONSULPLAN - 2014 - MAPA - Técnico de Contabilidade |
Q386101
Contabilidade Pública
O técnico contábil, ao fazer o registro da Dívida Ativa recebida, deverá classificá-la em qual grupo de receita?
Ano: 2014
Banca:
CONSULPLAN
Órgão:
MAPA
Prova:
CONSULPLAN - 2014 - MAPA - Técnico de Contabilidade |
Q386099
Contabilidade Pública
A tesouraria pública, ao efetuar o pagamento da despesa de consignação, proveniente da parte do plano de saúde do servidor público, reteve o empenho da folha de pagamento. Essa despesa deverá ser classificada como :
Ano: 2014
Banca:
CONSULPLAN
Órgão:
MAPA
Prova:
CONSULPLAN - 2014 - MAPA - Técnico de Contabilidade |
Q386097
Contabilidade Pública
Analise a situação hipotética e responda. “O gestor público determinou a alienação de sucatas de veículos inservíveis através de um leilão público.” A receita orçamentária proveniente desse leilão público deverá ser classificada como :
Ano: 2014
Banca:
CONSULPLAN
Órgão:
MAPA
Prova:
CONSULPLAN - 2014 - MAPA - Técnico de Contabilidade |
Q386096
Contabilidade Pública
O técnico contábil, ao empenhar a folha de pagamento dos servidores públicos, gerou uma receita referente à contribuição previdenciária do servidor, que deverá ser repassada ao regime de previdência próprio do servidor. Essa receita de contribuição previdenciária do servidor classifica-se como;
Ano: 2014
Banca:
CONSULPLAN
Órgão:
MAPA
Prova:
CONSULPLAN - 2014 - MAPA - Técnico de Contabilidade |
Q386095
Contabilidade Pública
Estágios da Receita Pública são as etapas consubstanciadas nas ações desenvolvidas e percorridas pelos órgãos e repartições públicas encarregados de executá-las. Assinale a alternativa que apresenta o estágio completo da receita pública orçamentária.
Q385912
Contabilidade Pública
A prefeitura de Xing Xong assinou um contrato de compra com a empresa Young Yung para a compra de computadores. Os computadores foram entregues em 30 de dezembro de 2013, e a nota fiscal com ateste e liquidação da despesa orçamentária com aquisição de computadores foi encaminhada para o setor de controladoria. Todavia, não houve tempo hábil para que a prefeitura de Xing Xong pudesse realizar o pagamento da empresa Young Yung ainda em 2013, e por esse motivo, procedeu à inscrição do seu crédito como restos a pagar processados. Esses fatos e atos deram origem aos seguintes lançamentos:
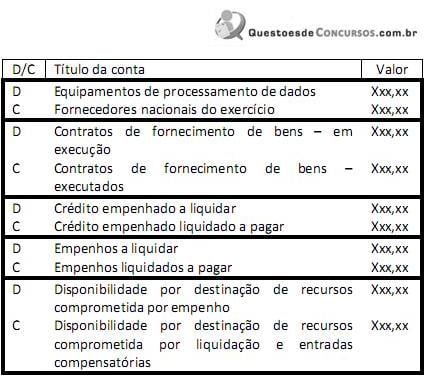
Para responder essa questão, considere que as naturezas de informação são:
1. orçamentária;
2. patrimonial;
3. controle.
Indique a alternativa que apresenta a sequência correta dos lançamentos da prefeitura Xing Xong, em relação aos fatos e atos narrados, especificamente no que se refere à natureza da informação.
Para responder essa questão, considere que as naturezas de informação são:
1. orçamentária;
2. patrimonial;
3. controle.
Indique a alternativa que apresenta a sequência correta dos lançamentos da prefeitura Xing Xong, em relação aos fatos e atos narrados, especificamente no que se refere à natureza da informação.
Q385911
Contabilidade Pública
A Lei Complementar nº 101, de 4 de maio de 2000, também conhecida como Lei de Responsabilidade Fiscal (LRF), estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal e dispõe que, ao final de cada quadrimestre, os titulares de Poderes e órgãos emitirão Relatório de Gestão Fiscal.
O Relatório de Gestão Fiscal dos Poderes e órgãos abrange:
O Relatório de Gestão Fiscal dos Poderes e órgãos abrange:
Q385910
Contabilidade Pública
Conforme comando do Art. 22 do Decreto nº 93.872/86, as despesas de exercícios encerrados, para as quais o orçamento respectivo consignava crédito próprio com saldo suficiente para atendê-las, e que não se tenham processado na época própria, bem como os Restos a Pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondente, são os que poderão ser pagos à conta de dotação destinada a atender despesas de exercícios anteriores, respeitada a categoria econômica própria. Nesse sentido, o quadro a seguir apresenta três elementos que estão contextualizados no Art. 22 do Decreto nº 93.872/86 na coluna (1) enquanto a coluna (2) detalha conceitos a eles pertinentes.
Todos os elementos e conceitos estão vinculados a um símbolo.
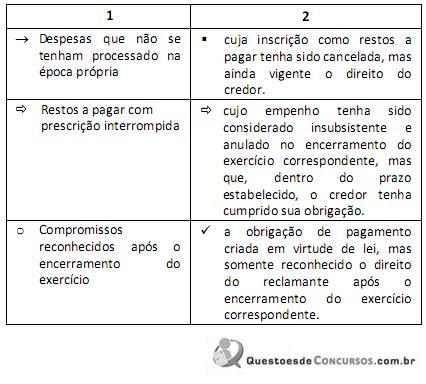
A alternativa que associa corretamente o elemento ao seu conceito, por intermédio dos símbolos, é:
Todos os elementos e conceitos estão vinculados a um símbolo.
A alternativa que associa corretamente o elemento ao seu conceito, por intermédio dos símbolos, é:
Q385909
Contabilidade Pública
Considerando o regime contábil consagrado pela Lei nº 4.320/64, avalie os itens a seguir:
I. O contribuinte pagou em dezembro 2013, um tributo cujo vencimento se daria em janeiro de 2014, no valor de 10.000.
II. O contribuinte pagou em dezembro de 2015, um tributo cujo vencimento se deu em janeiro de 2014, no valor de 5.000.
III. O contribuinte pagou em janeiro de 2014, um tributo cujo vencimento se dará em janeiro de 2015, no valor de 10.000.
Em dezembro de 2014, o governo providenciou a inscrição do contribuinte na dívida ativa em virtude do não pagamento do tributo a que se refere o item II. Com base exclusivamente nos fatos narrados, as receitas de 2013 e 2014 foram, respectivamente:
I. O contribuinte pagou em dezembro 2013, um tributo cujo vencimento se daria em janeiro de 2014, no valor de 10.000.
II. O contribuinte pagou em dezembro de 2015, um tributo cujo vencimento se deu em janeiro de 2014, no valor de 5.000.
III. O contribuinte pagou em janeiro de 2014, um tributo cujo vencimento se dará em janeiro de 2015, no valor de 10.000.
Em dezembro de 2014, o governo providenciou a inscrição do contribuinte na dívida ativa em virtude do não pagamento do tributo a que se refere o item II. Com base exclusivamente nos fatos narrados, as receitas de 2013 e 2014 foram, respectivamente:
Q385908
Contabilidade Pública
O Relatório de Gestão Fiscal (RGF) é um dos instrumentos de Transparência da Gestão Fiscal criados pela Lei de Responsabilidade Fiscal (LRF). Especificamente, o RGF objetiva o controle, o monitoramento e a publicidade do cumprimento, por parte dos entes federativos, dos limites estabelecidos pela LRF: Despesas com Pessoal, Dívida Consolidada Líquida, Concessão de Garantias e Contratação de Operações de Crédito.
Nesse âmbito, consórcios públicos devem dar ampla divulgação ao demonstrativo:
Nesse âmbito, consórcios públicos devem dar ampla divulgação ao demonstrativo:
Q385907
Contabilidade Pública
Ontem, o contador da prefeitura de Sai de Perto realizou os ajustes de encerramento do exercício e enviou um balancete sintético para seu amigo concurseiro treinar um pouco a apuração do resultado no âmbito da contabilidade pública. No balancete enviado ontem, constavam:
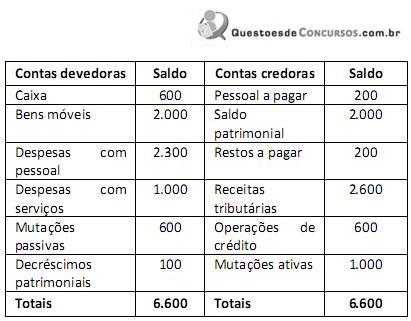
Com as informações disponíveis, o concurseiro descobriu que as variações ativas, as variações passivas e o resultado patrimonial do exercício foram, respectivamente, de:
Com as informações disponíveis, o concurseiro descobriu que as variações ativas, as variações passivas e o resultado patrimonial do exercício foram, respectivamente, de:
Q385906
Contabilidade Pública
Mesmo sem utilizar o Sistema de forma plena, um número crescente de entidades estão interligadas ao SIAFI na forma on- line para a realização da execução e o acompanhamento de suas rotinas internas. Destaca-se, neste particular, a interação com a Conta Única do Tesouro Nacional e com a Conta Única Institucional, que agilizam os recebimentos e os pagamentos entre unidades do Sistema, com imediata identificação das liquidações efetuadas. Um dos objetivos do SIAF é:
Q385905
Contabilidade Pública
A correta aplicação dos princípios contábeis, em conjunto com o expresso mandamento legal de se observar a transparência nas operações e transações envolvendo órgãos e entidades públicas, permite concluir que os registros referentes à fase preliminar de apuração de responsabilidades devem ser controlados a partir do Sistema de Compensação. Os créditos apurados, por sua vez, devem ser registrados no Ativo Patrimonial, com valores que representem as suas efetivas expectativas de realização. A esse respeito, analise as seguintes afirmativas:
I. O grupo de contas de Diversos Responsáveis Apurados, no contexto do Sistema de Compensação, representa aquelas responsabilidades já apuradas no âmbito administrativo interno, às quais se deve aplicar a atualização monetária periodicamente, até o seu recebimento.
II. No âmbito do Sistema Patrimonial, o exercício a ser informado, que comporá a conta corrente da conta contábil, deve ser aquele em que foi realizada a inscrição do débito apurado, ou seja, no momento do registro da conta contábil específica do grupo Diversos Responsáveis Apurados.
III. No âmbito do Sistema de Compensação, o exercício a ser informado, que comporá a conta corrente da conta contábil, deve ser aquele em que foi iniciado o procedimento de apuração administrativa.
Assinale se:
I. O grupo de contas de Diversos Responsáveis Apurados, no contexto do Sistema de Compensação, representa aquelas responsabilidades já apuradas no âmbito administrativo interno, às quais se deve aplicar a atualização monetária periodicamente, até o seu recebimento.
II. No âmbito do Sistema Patrimonial, o exercício a ser informado, que comporá a conta corrente da conta contábil, deve ser aquele em que foi realizada a inscrição do débito apurado, ou seja, no momento do registro da conta contábil específica do grupo Diversos Responsáveis Apurados.
III. No âmbito do Sistema de Compensação, o exercício a ser informado, que comporá a conta corrente da conta contábil, deve ser aquele em que foi iniciado o procedimento de apuração administrativa.
Assinale se:

 Conheça nossos planos