Questões de Concurso Comentadas sobre contabilidade pública
Foram encontradas 3.599 questões


Na elaboração desse relatório, uma entidade do setor público deve considerar que o RCPG:
À luz da NBC TSP Estrutura Conceitual, esse julgamento feito pela entidade:
Ao realizar um estudo preliminar dos principais demonstrativos contábeis do setor público, determinado(a) profissional deparou-se com o seguinte documento, intitulado “Quadro da Execução de Restos a Pagar Não Processados”.
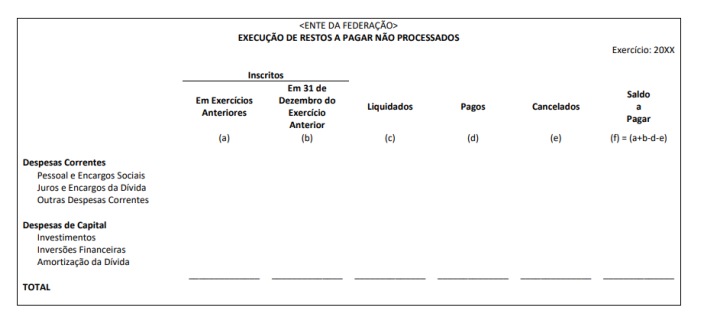
Trata-se de documento que acompanha o(a):
O poder público concedeu a exploração de um bem à iniciativa privada. No decorrer do contrato, foram realizadas melhorias nos ativos públicos em vista da melhoria da qualidade do serviço prestado ao usuário. O poder concedente se comprometeu a pagar pelas melhorias, tanto com recursos financeiros como também com a concessão de novos direitos ao concessionário.
Acerca dessa situação hipotética, assinale a opção correta.
Julgue os itens a seguir, relativos a receitas e despesas públicas.
I Em sentido estrito, são receitas públicas somente as que estiverem inscritas no orçamento público.
II Constitui dívida ativa o crédito tributário regularmente inscrito no órgão competente após findo o prazo de pagamento fixado legalmente ou determinado em processo regular concluído.
III Na fase de arrecadação, entrega-se ao poder público a receita que lhe é devida.
Assinale a opção correta.
A secretaria de Fazenda de determinado ente subnacional realizou a regular licitação para a compra de computadores e o empenho foi concluído. Posteriormente, a entrega dos computadores foi efetivada e devidamente atestada pelo órgão público em 31/12/2022. Em virtude da burocracia interna, o pagamento deveria ser realizado trinta dias após a entrega dos computadores.
Com base nessas informações, a despesa relativa à aquisição dos computadores deverá ser registrada e contabilizada como
Determinado ente público divulgou o anexo da Figura 1 a seguir:
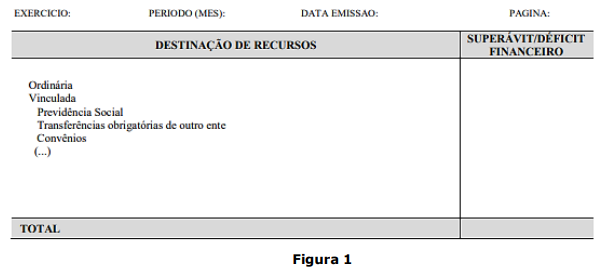
Assinale a alternativa que indica a qual demonstração contábil o anexo pertence.
Texto CC1A2
No encerramento do primeiro exercício financeiro de uma entidade do setor público, verificou-se que as seguintes transações foram realizadas.
I Aprovação da lei orçamentária anual no valor de R$ 100.000,00, sendo 80% na categoria econômica corrente e 20% na categoria econômica de capital, tanto para a receita pública quanto para a despesa pública.
II Lançamento de impostos no valor de R$ 80.000,00, tendo sido arrecadada metade desse valor.
III Empenho e liquidação de despesas de pessoal no valor de R$ 60.000,00, tendo sido metade paga no exercício e metade inscrita em restos a pagar.
IV recebimento de um veículo em doação no valor de
R$ 72.000,00, tendo sido registrados R$ 12.000,00 de
depreciação durante o exercício.
I. A entidade pode divulgar, caso seja relevante, nas notas explicativas às demonstrações contábeis, o regime orçamentário e o critério de classificação adotados no orçamento aprovado.
II. Todas as comparações dos montantes realizados e dos orçados devem ser apresentados em base comparável ao orçamento.
III. A entidade deve identificar nas notas explicativas às demonstrações contábeis as entidades abrangidas pelo orçamento aprovado.
IV. É defeso ao governo adotar o regime de competência para suas demonstrações contábeis e o regime de caixa para seu orçamento.
Quais estão corretas?

 Conheça nossos planos