Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.207 questões


Ano: 2020
Banca:
ACCESS
Órgão:
Câmara de Mangaratiba - RJ
Prova:
ACCESS - 2020 - Câmara de Mangaratiba - RJ - Tesoureiro |
Q1702849
Contabilidade Pública
Ativo é um recurso controlado no presente pela entidade como
resultado de evento passado (MCASP, 2018).
Em relação ao Ativo assinale a V para a afirmativa verdadeira e
F para a falsa.
( ) O Ativo é um item com potencial de serviços ou com a capacidade de gerar benefícios econômicos. ( ) A geração de benefícios econômicos corresponde somente às saídas de caixa. ( ) O potencial de serviços é a capacidade de prestar serviços que contribuam para os objetivos da entidade. ( ) A propriedade legal do Ativo é um indicador de controle do recurso pela entidade.
As afirmativas são, respectivamente,
( ) O Ativo é um item com potencial de serviços ou com a capacidade de gerar benefícios econômicos. ( ) A geração de benefícios econômicos corresponde somente às saídas de caixa. ( ) O potencial de serviços é a capacidade de prestar serviços que contribuam para os objetivos da entidade. ( ) A propriedade legal do Ativo é um indicador de controle do recurso pela entidade.
As afirmativas são, respectivamente,
Ano: 2020
Banca:
ACCESS
Órgão:
Câmara de Mangaratiba - RJ
Prova:
ACCESS - 2020 - Câmara de Mangaratiba - RJ - Tesoureiro |
Q1702846
Contabilidade Pública
Um ente público adquiriu a vista uma máquina de Xerox, no valor
de R$ 40.000,00, em 15/10/2020. Na data da transação, o valor
de mercado da máquina era de R$ 42.000,00, mas foi registrado
pelo valor de aquisição. Tal procedimento está de acordo com o
princípio contábil:
Ano: 2020
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Barra dos Coqueiros - SE
Prova:
CESPE / CEBRASPE - 2020 - Prefeitura de Barra dos Coqueiros - SE - Fiscal de Tributos |
Q1702493
Contabilidade Pública
Relativamente à neutralidade da informação contábil no setor
público, é correto afirmar que a seleção e a apresentação das
informações financeiras e não financeiras devem ser feitas
Ano: 2020
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Barra dos Coqueiros - SE
Prova:
CESPE / CEBRASPE - 2020 - Prefeitura de Barra dos Coqueiros - SE - Fiscal de Tributos |
Q1702492
Contabilidade Pública
São características qualitativas incluídas nos relatórios contábeis
que tornam a informação útil para os usuários da informação
contábil no setor público
Ano: 2020
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Barra dos Coqueiros - SE
Prova:
CESPE / CEBRASPE - 2020 - Prefeitura de Barra dos Coqueiros - SE - Fiscal de Tributos |
Q1702491
Contabilidade Pública
Os objetivos da elaboração e divulgação da informação contábil
no setor público são determinados com base
Ano: 2020
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Barra dos Coqueiros - SE
Prova:
CESPE / CEBRASPE - 2020 - Prefeitura de Barra dos Coqueiros - SE - Fiscal de Tributos |
Q1702490
Contabilidade Pública
De acordo com a estrutura conceitual para elaboração e divulgação
de informação contábil pelas entidades do setor público, constituem
entidades do setor público
Ano: 2020
Banca:
AMEOSC
Órgão:
Câmara de Guarujá do Sul - SC
Prova:
AMEOSC - 2020 - Câmara de Guarujá do Sul - SC - Contador |
Q1700348
Contabilidade Pública
É considerado uma das deduções da Receita Corrente Líquida:
Ano: 2020
Banca:
AMEOSC
Órgão:
Câmara de Guarujá do Sul - SC
Prova:
AMEOSC - 2020 - Câmara de Guarujá do Sul - SC - Contador |
Q1700347
Contabilidade Pública
As despesas públicas serão classificadas em Despesas Correntes e Despesas de Capital. As
Despesas Correntes são classificadas em Despesas de Custeio e Transferências Correntes. Pode
ser caracterizado um exemplo dos de Transferências Correntes:
Ano: 2020
Banca:
AMEOSC
Órgão:
Câmara de Guarujá do Sul - SC
Prova:
AMEOSC - 2020 - Câmara de Guarujá do Sul - SC - Contador |
Q1700346
Contabilidade Pública
A Portaria nº 72 de 1º de fevereiro de 2012, estabelece normas gerais de consolidação das
contas dos consórcios públicos a serem observadas na gestão orçamentária, financeira e contábil,
em conformidade com os pressupostos da responsabilidade fiscal. Constituem recursos dos
consórcios públicos:
Ano: 2020
Banca:
AMEOSC
Órgão:
Câmara de Guarujá do Sul - SC
Prova:
AMEOSC - 2020 - Câmara de Guarujá do Sul - SC - Contador |
Q1700344
Contabilidade Pública
Das contas abaixo pertencentes ao PCASP (Plano de Contas Aplicado ao Setor Público),
pertence ao Patrimônio Líquido:
Ano: 2020
Banca:
AMEOSC
Órgão:
Câmara de Guarujá do Sul - SC
Prova:
AMEOSC - 2020 - Câmara de Guarujá do Sul - SC - Contador |
Q1700337
Contabilidade Pública
As entidades do setor público possuem características que as diferem das demais entidades,
nesse contexto, é importante compreender os diferentes aspectos da contabilidade aplicada ao
setor público (CASP) – orçamentário, patrimonial e fiscal, de modo a interpretar corretamente as
informações contábeis, sobre esses diferentes aspectos é possível afirmar que:
Ano: 2020
Banca:
EDUCA
Órgão:
Prefeitura de Cabedelo - PB
Prova:
EDUCA - 2020 - Prefeitura de Cabedelo - PB - Auditor de Controle Interno |
Q1700126
Contabilidade Pública
Considere os dados constantes na tabela:
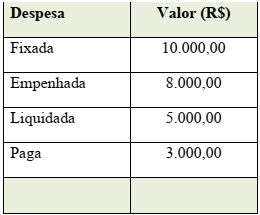
Com base nos dados da tabela, o valor dos Restos a
Pagar Processados e dos Restos a Pagar NãoProcessados são, em R$, respectivamente iguais a:
Ano: 2020
Banca:
EDUCA
Órgão:
Prefeitura de Cabedelo - PB
Prova:
EDUCA - 2020 - Prefeitura de Cabedelo - PB - Auditor de Controle Interno |
Q1700125
Contabilidade Pública
Os Créditos Adicionais são autorizações para
despesas não previstas ou insuficientes na Lei
Orçamentária Anual. Sobre os Créditos
Adicionais, assinale a alternativa INCORRETA:
Ano: 2020
Banca:
EDUCA
Órgão:
Prefeitura de Cabedelo - PB
Prova:
EDUCA - 2020 - Prefeitura de Cabedelo - PB - Auditor de Controle Interno |
Q1700124
Contabilidade Pública
A Dívida Flutuante é considerada de curto prazo,
sendo assim classificada no Passivo Financeiro do
Balanço Patrimonial. A Dívida Flutuante
compreende, EXCETO:
Ano: 2020
Banca:
ACCESS
Órgão:
Câmara de Mangaratiba - RJ
Prova:
ACCESS - 2020 - Câmara de Mangaratiba - RJ - Contador |
Q1698121
Contabilidade Pública
A metodologia utilizada para a estruturação do Plano de Contas
Aplicado ao Setor Público (PCASP) foi a segregação das contas
contábeis em grandes grupos, de acordo com as características
dos atos e fatos nelas registrados, permitindo o registro dos
dados contábeis de forma organizada e facilitando a análise das
informações de acordo com sua natureza (MCASP, 2018, p. 383).
Em relação à estrutura do PCASP, relacione os grupos às
informações apresentadas.
1. Natureza de Informação Orçamentária. 2. Natureza de Informação Patrimonial. 3. Natureza de Informação de Controle.
( ) Registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle. ( ) Registra, processa e evidencia os fatos financeiros e não financeiros relacionados com a composição do patrimônio público e suas variações qualitativas e quantitativas. ( ) Registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária.
Assinale a opção que indica a sequência correta, de cima para baixo.
1. Natureza de Informação Orçamentária. 2. Natureza de Informação Patrimonial. 3. Natureza de Informação de Controle.
( ) Registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle. ( ) Registra, processa e evidencia os fatos financeiros e não financeiros relacionados com a composição do patrimônio público e suas variações qualitativas e quantitativas. ( ) Registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária.
Assinale a opção que indica a sequência correta, de cima para baixo.
Ano: 2020
Banca:
ACCESS
Órgão:
Câmara de Mangaratiba - RJ
Prova:
ACCESS - 2020 - Câmara de Mangaratiba - RJ - Contador |
Q1698120
Contabilidade Pública
O Balanço Orçamentário - referente ao exercício de 2019 - de um
ente público apresentava as seguintes informações em reais:
Receita Prevista 50.000,00 Receita Realizada 58.000,00 Despesa Fixada 50.000,00 Despesa Empenhada 49.750,00 Despesa Liquidada 43.200,00 Despesa Paga 40.000,00
Considerando apenas as informações apresentadas, é correto afirmar que o resultado
Receita Prevista 50.000,00 Receita Realizada 58.000,00 Despesa Fixada 50.000,00 Despesa Empenhada 49.750,00 Despesa Liquidada 43.200,00 Despesa Paga 40.000,00
Considerando apenas as informações apresentadas, é correto afirmar que o resultado
Ano: 2020
Banca:
ACCESS
Órgão:
Câmara de Mangaratiba - RJ
Prova:
ACCESS - 2020 - Câmara de Mangaratiba - RJ - Contador |
Q1698119
Contabilidade Pública
Assinale a opção que indica o registro contábil referente à
liquidação de empenho para aquisição de material de consumo,
sob o enfoque orçamentário.
Ano: 2020
Banca:
ACCESS
Órgão:
Câmara de Mangaratiba - RJ
Prova:
ACCESS - 2020 - Câmara de Mangaratiba - RJ - Contador |
Q1698107
Contabilidade Pública
Sabe-se que a Receita Orçamentária divide-se em etapas.
A esse respeito, assinale a opção que indica a etapa referente à entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio dos agentes arrecadadores ou instituições financeiras autorizadas pelo ente.
A esse respeito, assinale a opção que indica a etapa referente à entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio dos agentes arrecadadores ou instituições financeiras autorizadas pelo ente.
Ano: 2020
Banca:
FUNDATEC
Órgão:
Prefeitura de Estância Velha - RS
Prova:
FUNDATEC - 2020 - Prefeitura de Estância Velha - RS - Técnico em Contabilidade |
Q1697309
Contabilidade Pública
_______________ são as disponibilidades de recursos financeiros que ingressam no
decorrer do exercício, aumentando o saldo financeiro da entidade e viabilizando a execução das
políticas públicas. São fontes de recursos aplicadas pelo Estado em Programas e ações que têm como
finalidade básica atender as necessidades públicas e demandas da sociedade.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Ano: 2020
Banca:
FUNDATEC
Órgão:
Prefeitura de Estância Velha - RS
Prova:
FUNDATEC - 2020 - Prefeitura de Estância Velha - RS - Técnico em Contabilidade |
Q1697308
Contabilidade Pública
De acordo com o Plano de Contas Aplicado ao Setor Público, assinale a alternativa
que apresenta uma conta de natureza credora.

 Conheça nossos planos