Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.207 questões

Q1730878 Contabilidade Pública
Os ativos devem ser classificados como circulante quando satisfizerem a um dos seguintes critérios:
Alternativas
Q1730876 Contabilidade Pública

Considere as tabelas a seguir, que apresentam informações hipotéticas da execução orçamentária e financeira divulgadas por um município paulista, não tendo sido inscritas despesas em restos a pagar no final do ano, para responder à questão:
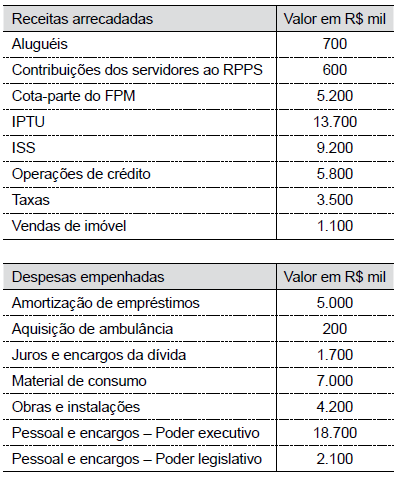


De acordo com as tabelas, o valor total com despesas de capital foi de
Alternativas
Q1730875 Contabilidade Pública

Considere as tabelas a seguir, que apresentam informações hipotéticas da execução orçamentária e financeira divulgadas por um município paulista, não tendo sido inscritas despesas em restos a pagar no final do ano, para responder à questão:


Considerando as receitas e despesas correntes das tabelas, o resultado obtido foi
Alternativas
Q1730873 Contabilidade Pública
No Balanço Patrimonial, o passivo financeiro corresponde
Alternativas
Q1730870 Contabilidade Pública
Em um determinado período de apuração, a receita orçamentária e a receita corrente líquida de um determinado Estado da Federação foram R$ 300 milhões e R$ 270 milhões, respectivamente. Tendo como referência as regras estabelecidas na Lei Complementar no 101/2000 (LRF), as despesas com pessoal do Poder Legislativo não poderiam ultrapassar
Alternativas
Q1730869 Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) é uma estrutura básica da escrituração contábil, formada por uma relação padronizada de contas com objetivo de
Alternativas
Q1730868 Contabilidade Pública

Com relação aos dispositivos da Lei Federal no 4.320/64 que tratam da concessão de suprimentos de fundos, é correto afirmar que o regime de adiantamentos 

Alternativas
Q1730866 Contabilidade Pública
Uma receita orçamentária não efetiva é aquela que não altera a situação líquida patrimonial no momento do reconhecimento do crédito e, por isso, constitui fato contábil permutativo, como é o caso da receita
Alternativas
Q1730865 Contabilidade Pública
A etapa da execução da receita orçamentária que respeita o princípio da unidade de tesouraria ou de caixa é a
Alternativas
Q1730864 Contabilidade Pública
As etapas da receita orçamentária, nos termos da Lei Federal no 4.320/64 e da Lei Complementar no 101/2000, podem ser assim especificadas:
Alternativas
Q1730863 Contabilidade Pública
São arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentárias as receitas obtidas por
Alternativas
Q1730860 Contabilidade Pública
Considere os seguintes fatos contábeis:
• Recebimento de receitas tributárias no valor de R$1.200,00. •Empenho da despesa corrente no valor de R$ 900,00. •Liquidação da despesa corrente no valor de R$ 800,00.
É correto afirmar que, na situação descrita, o superávit financeiro será de
Alternativas
Q1730859 Contabilidade Pública
São classificadas como despesas de exercícios anteriores:
Alternativas
Q1730857 Contabilidade Pública
Conforme disposto no §1o do art. 43 da Lei no 4.320/1964, é considerado recurso disponível para fins de abertura de créditos suplementares e especiais
Alternativas
Q1729545 Contabilidade Pública
Em relação ao edifício sede da Prefeitura Municipal, destinado a serviço e estabelecimento da administração municipal, é correto afirmar que:
Alternativas
Q1729543 Contabilidade Pública
A Secretaria Municipal de Educação fez um levantamento que resultou num total de R$ 1 milhão em despesas, cujo fato gerador já tinha ocorrido, mas que não tinham sido empenhadas e, portanto, contabilizadas, por falta de orçamento e programação financeira. Neste caso, considerando que o pagamento destas despesas é devido aos credores e também à aplicação dos princípios contábeis à Contabilidade Aplicada ao Setor Público, é correto afirmar que:
Alternativas
Q1729542 Contabilidade Pública
É a Demonstração Contábil obrigatória apenas a algumas entidades do setor público, que apresenta somente informações que resultaram em contabilização no Patrimônio Líquido. A sentença se refere à/ao:
Alternativas
Q1729541 Contabilidade Pública

Conforme disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP), a Dívida Ativa “é o conjunto de créditos tributários e não tributários em favor da Fazenda Pública, não recebidos no prazo para pagamento definido em lei ou em decisão proferida em processo regular, inscrito pelo órgão ou entidade competente, após apuração de certeza e liquidez”. Ainda segundo o MCASP, quando ocorre o recebimento do crédito decorrente da inscrição em dívida ativa no órgão ou entidade competente para inscrição do crédito, há o seguinte lançamento contábil:


D 1.2.1.1.x.xx.xx Créditos a Longo Prazo – Dívida Ativa

C 4.5.1.2.2.xx.xx Transferências Recebidas Independentes de Execução Orçamentária – Intra OFSS


Nesse caso, é correto afirmar que:

Alternativas
Q1729540 Contabilidade Pública
As receitas orçamentárias de uma entidade pública devem ser classificadas segundo a natureza de receita, visando identificar a origem dos recursos segundo o fato gerador. Nesse sentido, assinale a alternativa que contém apenas Receitas Correntes, além do ITBI:
Alternativas
Q1729539 Contabilidade Pública

Conforme disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o Plano de Contas Aplicado ao Setor Público (PCASP) é dividido em 8 classes, sendo as contas contábeis classificadas segundo a natureza das informações que evidenciam. Nesse contexto, analise o seguinte lançamento contábil:


D Caixa e equivalentes de caixa em moeda nacional

C Crédito Tributário a Receber


É correto afirmar que o lançamento contábil acima exposto, refere-se ao:

Alternativas
Respostas
17201: A
17202: E
17203: B
17204: B
17205: E
17206: B
17207: A
17208: A
17209: D
17210: C
17211: B
17212: E
17213: A
17214: B
17215: D
17216: D
17217: E
17218: C
17219: E
17220: B