Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.203 questões

Q1746131 Contabilidade Pública
"Os serviços de contabilidade serão organizados de forma a permitirem o acompanhamento da execução orçamentária, o conhecimento da composição patrimonial, a determinação dos custos dos serviços industriais, o levantamento dos balanços gerais, a análise e a interpretação dos resultados econômicos e financeiros." (Artigo 85, da Lei Federal nº 4.320/64).
Assinale a alternativa do sistema que não pertence ao campo de atuação da Contabilidade Pública:
Alternativas
Q1735666 Contabilidade Pública
O ideal no processo orçamentário é que todas as despesas percorram os estágios da despesa regularmente, dentro do exercício financeiro. No entanto, normalmente isto não é possível, ocorrendo a postergação do estágio da liquidação e/ou do pagamento de algumas despesas para o exercício subsequente. Em função disso, ocorrem os restos a pagar. Ao encontro disso, analise as alternativas abaixo e identifique a correta:
Alternativas
Q1735665 Contabilidade Pública
A classificação da despesa orçamentária, segundo a sua natureza, compõe-se de Categoria Econômica, Grupo de Natureza da Despesa e Elemento de Despesa. Em relação ao Grupo de Natureza da Despesa, esse nível de classificação é um agregador de elementos de despesa orçamentária com as mesmas características quanto ao objeto de gasto. Desse modo, as Despesas de Capital se dividem nos seguintes Grupos de Natureza da Despesa:
Alternativas
Q1735664 Contabilidade Pública
Conforme disposto no Manual de Contabilidade Aplicada ao Setor Público (MCASP), a Dívida Ativa é o “conjunto de créditos tributários e não tributários em favor da Fazenda Pública, não recebidos no prazo para pagamento definido em lei ou em decisão proferida em processo regular, inscrito pelo órgão ou entidade competente, após apuração de certeza e liquidez”. Quanto à contabilização dos procedimentos de inscrição em dívida ativa, quando a Secretaria da Fazenda, órgão de origem do crédito, transfere o crédito para Procuradoria, em virtude da inscrição em dívida ativa, há o seguinte lançamento contábil na Secretaria da Fazenda:
Alternativas
Q1735662 Contabilidade Pública
No setor público, há a ocorrência de ingressos extraorçamentários de recursos financeiros de caráter temporário, sendo que, nesses casos, o Estado é mero agente depositário. Ao encontro disso, são considerados exemplos de ingressos extraorçamentários:
Alternativas
Q1735660 Contabilidade Pública
Em relação à classificação das receitas públicas prevista na Lei nº 4.320/1964, analise as alternativas abaixo e identifique a correta quanto à que apresenta uma hipótese de receita de capital:
Alternativas
Q1735659 Contabilidade Pública
Determinado município apresentou, ao final do exercício, os seguintes valores em relação ao IPTU: Receita Prevista R$ 20.000.000,00, Receita Lançada R$ 18.000.000,00, Receita Arrecadada R$ 16.000.000,00 e Dívida Ativa Inscrita R$ 3.400.000,00. Desse modo, considerando o regime orçamentário previsto na Lei nº 4.320/1964, o resultado orçamentário em relação a essa receita foi o seguinte:
Alternativas
Q1735658 Contabilidade Pública
É o demonstrativo que contém o comparativo com os limites de que trata a Lei de Responsabilidade Fiscal, dos montantes de despesa total com pessoal, distinguindo-a com inativos e pensionistas; dívidas consolidada e mobiliária; concessão de garantias; e de operações de crédito, inclusive por antecipação de receita. Isso posto, a descrição se refere à/ao:
Alternativas
Q1735657 Contabilidade Pública
O edifício sede da Fundação Municipal de Cultura, destinado a serviço e estabelecimento de parte da administração municipal indireta, é classificado como bem público:
Alternativas
Q1735656 Contabilidade Pública
O Balanço Orçamentário, atendendo às disposições da Lei nº 4.320/1964, assim como das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCs TSP), visa demonstrar tanto o orçamento previsto, quanto a sua execução. Desse modo, o Balanço Orçamentário é composto por: (a) Quadro Principal; (b) Quadro da Execução dos Restos a Pagar Não Processados; (c) Quadro da Execução dos Restos a Pagar Processados. Sobre a estrutura e elaboração do Balanço Orçamentário, analise as afirmativas abaixo e identifique a correta:
Alternativas
Q1735655 Contabilidade Pública
As entidades do setor público possuem características que as diferem das demais entidades, e, em função disso, a Contabilidade Aplicada ao Setor Público (CASP) pode ser compreendida sob diferentes aspectos, de modo a interpretar corretamente as informações contábeis. Sobre esses aspectos – orçamentário, patrimonial e fiscal – analise as afirmativas abaixo e identifique a correta:
Alternativas
Q1735654 Contabilidade Pública
Para fins do alcance da Contabilidade Aplicada ao Setor Público, sabe-se que a Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, assim como as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCs TSP), aplicam-se, obrigatoriamente, às entidades do setor público quanto à elaboração e divulgação do Relatório Contábil de Propósito Geral das Entidades do Setor Público (RCPGs), estando compreendidos no conceito de entidades do setor público:
Alternativas
Q1735653 Contabilidade Pública

Ao final do mês de fevereiro de 2020, a Demonstração das Variações Patrimoniais de determinado município apresentou os seguintes dados:


Rubricas R$

Transferências e Delegações Recebidas 6.000.000,00

Impostos, Taxas e Contribuições de Melhoria 5.500.000,00

Pessoal e Encargos 4.500.000,00

Benefícios Previdenciários e Assistenciais 2.300.000,00

Contribuições 2.000.000,00

Uso de Bens, Serviços e Consumo de Capital Fixo 1.200.000,00

Variações Patrimoniais Diminutivas Financeiras 600.000,00

Variações Patrimoniais Aumentativas Financeiras 400.000,00

Transferências e Delegações Concedidas 100.000,00

Valorização e Ganhos com Ativos e Desincorporação de Passivos 10.000,00

Desvalorização e Perdas de Ativos e Incorporação de Passivos 2.000,00


Desse modo, analise as alternativas abaixo e identifique a correta:

Alternativas
Q1735287 Contabilidade Pública
Considerando os conceitos aplicados à Lei 4.320, de 17 de março de 1964, especificamente no que tange as despesas de capital, a alternativa, dentre as abaixo, que corresponde corretamente ao conceito de “Transferências Correntes” é:
Alternativas
Q1730881 Contabilidade Pública
Uma despesa orçamentária efetiva é aquela que, no momento da sua realização,
Alternativas
Q1730880 Contabilidade Pública
Integram a Dívida Ativa não Tributária os créditos da fazenda pública provenientes de
Alternativas
Q1730878 Contabilidade Pública
Os ativos devem ser classificados como circulante quando satisfizerem a um dos seguintes critérios:
Alternativas
Q1730876 Contabilidade Pública

Considere as tabelas a seguir, que apresentam informações hipotéticas da execução orçamentária e financeira divulgadas por um município paulista, não tendo sido inscritas despesas em restos a pagar no final do ano, para responder à questão:
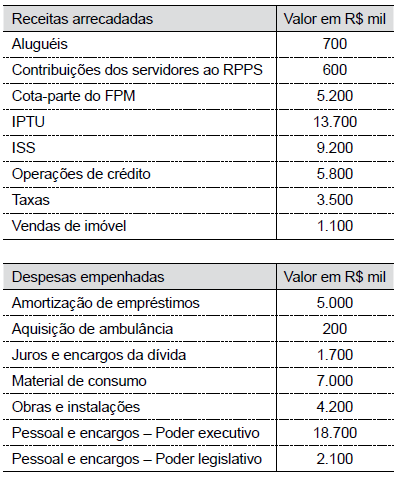


De acordo com as tabelas, o valor total com despesas de capital foi de
Alternativas
Q1730875 Contabilidade Pública

Considere as tabelas a seguir, que apresentam informações hipotéticas da execução orçamentária e financeira divulgadas por um município paulista, não tendo sido inscritas despesas em restos a pagar no final do ano, para responder à questão:



Considerando as receitas e despesas correntes das tabelas, o resultado obtido foi
Alternativas
Q1730873 Contabilidade Pública
No Balanço Patrimonial, o passivo financeiro corresponde
Alternativas
Respostas
17181: D
17182: D
17183: D
17184: A
17185: A
17186: B
17187: E
17188: C
17189: E
17190: C
17191: B
17192: C
17193: E
17194: A
17195: C
17196: E
17197: A
17198: E
17199: B
17200: B