Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.207 questões


Sobre essas questões, analise as afirmativas a seguir.
I. A extensão na qual a administração cumpriu suas obrigações em salvaguardar e administrar os recursos da entidade.
II. A extensão na qual os recursos estão disponíveis para dar suporte às atividades relativas à prestação de serviços futuros e as mudanças durante o exercício relativas ao montante ou à composição desses recursos, bem como as demandas sobre esses recursos.
III. Os montantes e o cronograma de fluxos de caixa futuros necessários aos serviços e ao pagamento das demandas existentes sobre os recursos da entidade.
Está correto o que se afirma em
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, sobre as demonstrações contábeis aplicas ao setor público, analise as seguintes assertivas:
I.O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
II.Receitas Correntes são as receitas orçamentárias que aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentários, a fim de se atingirem as finalidades públicas, e que, em geral, provocam efeito positivo sobre o Patrimônio Líquido.
III.A despesa empenhada demonstra os valores das despesas empenhadas no exercício, exceto os valores das despesas em liquidação, liquidadas ou pagas.
Quais estão corretas?
Conforme o Manual de Contabilidade Aplicada ao Setor Público, analise as seguintes assertivas:
I.São Restos a Pagar todas as despesas regularmente empenhadas, do exercício atual ou anterior, mas não pagas ou canceladas até 31 de dezembro do exercício financeiro vigente.
II.A inscrição de despesa em restos a pagar não processados é realizada após a anulação dos empenhos que não serão inscritos em virtude de restrição em norma do ente da Federação, ou seja, verifica-se quais as despesas devem ser inscritas em Restos a Pagar e anula-se as demais. Após, inscreve-se os Restos a Pagar não processados do exercício.
III.As despesas empenhadas em liquidação são aquelas em que houve o adimplemento da obrigação pelo credor (contratado), caracterizado pela entrega do material ou prestação do serviço, estando na fase de verificação do direito adquirido, ou seja, tem-se a ocorrência do fato gerador da obrigação patrimonial, todavia, ainda não se deu a liquidação.
Quais estão corretas?
De acordo com a NBC TSP Estrutura Conceitual, julgue o item que se segue.
A consistência é uma condição que favorece a
comparabilidade da informação contábil ao estabelecer que
sejam utilizados os mesmos princípios ou políticas contábeis
e a mesma base de elaboração para as demonstrações
contábeis, procedimento que vale de período para período
dentro de uma mesma empresa, bem como em relação a um
mesmo período contábil envolvendo empresas distintas.
De acordo com a NBC TSP Estrutura Conceitual, julgue o item que se segue.
O custo de liberação é uma base de mensuração aplicável aos
ativos em geral, representando o montante necessário para a
baixa imediata de um bem ou direito sob controle de uma
entidade.
De acordo com a NBC TSP Estrutura Conceitual, julgue o item que se segue.
Bens sem potencial de serviços ou incapazes de gerar
benefícios econômicos não se enquadram na definição de
ativo.
Com relação à técnica de escrituração contábil, julgue o item subsequente.
As contas de compensação destinam-se ao controle e ao
registro contábil de fatos que podem vir a provocar
alterações no patrimônio da entidade no futuro.
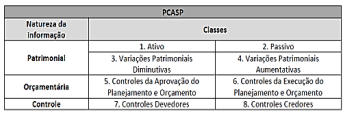
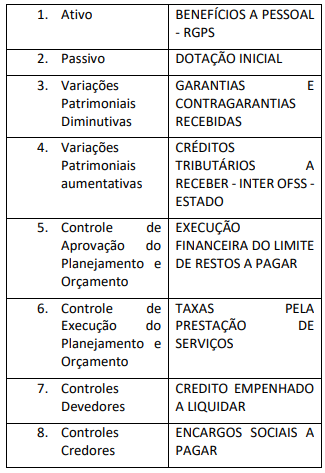
Baseado no PCASP e nas regras que envolvem sua construção e aplicação das contas contábeis, classifique a coluna da direita (grupos de contas) com a coluna da esquerda (contas contábeis do PCASP). Após esta classificação, escolher a sequência correta ao final da questão.
I. A entidade que elabora e apresenta demonstrações contábeis de acordo com o regime de competência; II. As demonstrações contábeis de entidade que não possui investimentos em controlada, em coligada ou em empreendimento controlado em conjunto são consideradas demonstrações contábeis separadas; III. Quando a entidade elaborar demonstrações contábeis separadas, ela deve contabilizar os seus investimentos em controladas, em empreendimentos controlados em conjunto e em coligadas: ao custo; ao valor justo por meio do resultado; ou utilizando o método da equivalência patrimonial; IV. Se a entidade escolher, de acordo com o item 24 da NBC TSP 18, mensurar seus investimentos em coligadas ou em empreendimentos controlados em conjunto ao valor justo por meio do resultado, ela deve contabilizá-los da mesma forma em suas demonstrações contábeis separadas.

 Conheça nossos planos