Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.145 questões


Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Caxias do Sul - RS - Técnico em Contabilidade |
Q1990036
Contabilidade Pública
No tocante ao estágio da receita pública denominado Lançamento, analise as
assertivas abaixo:
I. Nem todas as receitas públicas são objeto de lançamento, ou seja, passam pelo estágio denominado Lançamento.
II. No momento do lançamento da receita, ocorre o reconhecimento de uma receita orçamentária, ou seja, utiliza-se as contas de natureza de informação orçamentária para registrar a receita como realizada.
III. No momento do lançamento da receita, constitui-se o crédito em favor do ente, ou seja, o ente público passa a ter um direito a receber.
Quais estão corretas?
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Caxias do Sul - RS - Técnico em Contabilidade |
Q1990035
Contabilidade Pública
A primeira divisão da receita orçamentária é quanto a sua categoria econômica.
Quanto a isso, a receita se classifica em:
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
ANP
Prova:
CESPE / CEBRASPE - 2022 - ANP - Regulador de Novas Atribuições V - Cargo 8 |
Q1989589
Contabilidade Pública
Considerando os procedimentos de depreciação, amortização e exaustão contábil de itens patrimoniais ativos, julgue o item seguinte.
Amortização é a perda de valor econômico de certo tipo de ativo em função de seu desgaste.
Amortização é a perda de valor econômico de certo tipo de ativo em função de seu desgaste.
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
ANP
Prova:
CESPE / CEBRASPE - 2022 - ANP - Regulador de Novas Atribuições V - Cargo 8 |
Q1989587
Contabilidade Pública
Considerando os procedimentos de depreciação, amortização e
exaustão contábil de itens patrimoniais ativos, julgue o item seguinte.
A exaustão de um recurso mineral, em uma concessão, pode ser calculada em função do menor valor entre o volume extraído e o tempo decorrido.
A exaustão de um recurso mineral, em uma concessão, pode ser calculada em função do menor valor entre o volume extraído e o tempo decorrido.
Q1989385
Contabilidade Pública
Tendo como referência as disposições da Lei n.º 4.320/1964 e do MCASP (9.a ed., 2021) a respeito das demonstrações contábeis aplicadas ao setor público, julgue o item.
A classificação funcional da despesa orçamentária tem por finalidade identificar a unidade orçamentária responsável pela realização de políticas públicas por meio do gasto público.
A classificação funcional da despesa orçamentária tem por finalidade identificar a unidade orçamentária responsável pela realização de políticas públicas por meio do gasto público.
Q1989384
Contabilidade Pública
Tendo como referência as disposições da Lei n.º 4.320/1964 e do MCASP (9.a ed., 2021) a respeito das demonstrações contábeis aplicadas ao setor público, julgue o item.
Na etapa de discussão e votação da lei orçamentária anual pelo Poder Legislativo, não é admitida qualquer hipótese de reestimativa da receita orçamentária prevista pelo Poder Executivo.
Na etapa de discussão e votação da lei orçamentária anual pelo Poder Legislativo, não é admitida qualquer hipótese de reestimativa da receita orçamentária prevista pelo Poder Executivo.
Q1989383
Contabilidade Pública
Tendo como referência as disposições da Lei n.º 4.320/1964 e do MCASP (9.a ed., 2021) a respeito das demonstrações contábeis aplicadas ao setor público, julgue o item.
No balanço financeiro, os valores recebidos de terceiros a título de caução para garantia de execução contratual são considerados receitas orçamentárias.
No balanço financeiro, os valores recebidos de terceiros a título de caução para garantia de execução contratual são considerados receitas orçamentárias.
Q1989382
Contabilidade Pública
Tendo como referência as disposições da Lei n.º 4.320/1964 e do MCASP (9.a ed., 2021) a respeito das demonstrações contábeis aplicadas ao setor público, julgue o item.
No âmbito do setor público, a demonstração dos fluxos de caixa deve ser elaborada pelo método direto, segregando-se os fluxos do período entre atividades operacionais, de investimento e de financiamento.
No âmbito do setor público, a demonstração dos fluxos de caixa deve ser elaborada pelo método direto, segregando-se os fluxos do período entre atividades operacionais, de investimento e de financiamento.
Q1989381
Contabilidade Pública
Tendo como referência as disposições da Lei n.º 4.320/1964 e do MCASP (9.a ed., 2021) a respeito das demonstrações contábeis aplicadas ao setor público, julgue o item.
Na demonstração das variações patrimoniais, devem ser evidenciadas as alterações patrimoniais resultantes apenas da execução orçamentária, logo ganhos ou perdas com variações cambiais não devem ser levados à conta patrimonial.
Na demonstração das variações patrimoniais, devem ser evidenciadas as alterações patrimoniais resultantes apenas da execução orçamentária, logo ganhos ou perdas com variações cambiais não devem ser levados à conta patrimonial.
Q1989380
Contabilidade Pública
Tendo como referência as disposições da Lei n.º 4.320/1964 e do MCASP (9.a ed., 2021) a respeito das demonstrações contábeis aplicadas ao setor público, julgue o item.
Para a elaboração do quadro principal do balanço patrimonial, devem ser utilizadas, exclusivamente, as classes de contas 01 e 02 do PCASP, segregando-se os ativos e os passivos em circulantes e não circulantes em função do grau de conversibilidade/exigibilidade de seus componentes.
Para a elaboração do quadro principal do balanço patrimonial, devem ser utilizadas, exclusivamente, as classes de contas 01 e 02 do PCASP, segregando-se os ativos e os passivos em circulantes e não circulantes em função do grau de conversibilidade/exigibilidade de seus componentes.
Q1989379
Contabilidade Pública
Tendo como referência as disposições da Lei n.º 4.320/1964
e do MCASP (9.a
ed., 2021) a respeito das demonstrações
contábeis aplicadas ao setor público, julgue o item.
O balanço orçamentário deve evidenciar as receitas e as despesas orçamentárias, além dos restos a pagar inscritos no exercício, segregando os processados e os não processados.
O balanço orçamentário deve evidenciar as receitas e as despesas orçamentárias, além dos restos a pagar inscritos no exercício, segregando os processados e os não processados.
Q1989378
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP, 9.ª ed., 2021), julgue o item, acerca do Plano de Contas Aplicado ao Setor Público (PCASP) e da contabilização de transações no setor público.
Em uma prefeitura municipal, a arrecadação de receita orçamentária do imposto predial e territorial urbano (IPTU), quando tal direito já tiver sido objeto de reconhecimento no início do exercício, gerará lançamentos contábeis apenas nas contas de natureza patrimonial.
Em uma prefeitura municipal, a arrecadação de receita orçamentária do imposto predial e territorial urbano (IPTU), quando tal direito já tiver sido objeto de reconhecimento no início do exercício, gerará lançamentos contábeis apenas nas contas de natureza patrimonial.
Q1989377
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP, 9.ª ed., 2021), julgue o item, acerca do Plano de Contas Aplicado ao Setor Público (PCASP) e da contabilização de transações no setor público.
O PCASP está segregado em três naturezas de informação ou de sistemas — orçamentário, patrimonial e típico de controle —, abrangendo oito classes de contas contábeis. Uma das possíveis regras de verificação da integridade dos registros ao final do exercício é a utilização de equações contábeis.
O PCASP está segregado em três naturezas de informação ou de sistemas — orçamentário, patrimonial e típico de controle —, abrangendo oito classes de contas contábeis. Uma das possíveis regras de verificação da integridade dos registros ao final do exercício é a utilização de equações contábeis.
Q1989376
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor
Público (MCASP, 9.ª ed., 2021), julgue o item,
acerca do Plano de Contas Aplicado ao Setor Público (PCASP)
e da contabilização de transações no setor público.
Por determinação expressa do MCASP, é obrigatória a adoção do PCASP pelos Conselhos de Fiscalização de Atividades Profissionais, por estes serem autarquias.
Por determinação expressa do MCASP, é obrigatória a adoção do PCASP pelos Conselhos de Fiscalização de Atividades Profissionais, por estes serem autarquias.
Q1989375
Contabilidade Pública
Em 2/1/2022, uma prefeitura municipal assinou um contrato para a aquisição de um trator para o departamento de obras e viação. Em 1.º /2/2022, o trator foi entregue e a despesa foi liquidada, tendo ocorrido o pagamento em 1.º /3/2022. Pelo referido trator, foi paga a quantia de R$ 91.000 mais R$ 5.000 a título de frete, por conta do adquirente. Depois disso, no entanto, a Administração constatou que não havia servidores habilitados para conduzir o trator. Com isso, foi necessário pagar um curso de capacitação em máquinas pesadas para três servidores, no valor de R$ 5.000. Por causa de tal imprevisto, o trator ficou depositado no pátio até 31/5/2022, já em condições de funcionamento, e só entrou em efetiva operação em 1.º /6/2022. Conforme o manual do fabricante, a vida útil da máquina seria de oito anos, e os engenheiros mecânicos estimaram um valor residual de R$ 35.000 para o trator.
Com base nas NBC TSP pertinentes à situação hipotética acima, julgue o item.
Suponha-se que o trator sofra dano em decorrência de um pequeno acidente durante sua operação no mês de dezembro de 2022, reduzindo seu potencial de serviços, de modo que seu valor recuperável seja estimado pelos engenheiros em R$ 75.000. Nesse caso, após a contabilização da depreciação referente ao mês de dezembro de 2022, deverá ser reconhecido um ajuste de redução ao valor recuperável, no valor de R$ 10.000, para adequar o valor contábil líquido do trator ao seu valor recuperável.
Q1989374
Contabilidade Pública
Em 2/1/2022, uma prefeitura municipal assinou um contrato para a aquisição de um trator para o departamento de obras e viação. Em 1.º /2/2022, o trator foi entregue e a despesa foi liquidada, tendo ocorrido o pagamento em 1.º /3/2022. Pelo referido trator, foi paga a quantia de R$ 91.000 mais R$ 5.000 a título de frete, por conta do adquirente. Depois disso, no entanto, a Administração constatou que não havia servidores habilitados para conduzir o trator. Com isso, foi necessário pagar um curso de capacitação em máquinas pesadas para três servidores, no valor de R$ 5.000. Por causa de tal imprevisto, o trator ficou depositado no pátio até 31/5/2022, já em condições de funcionamento, e só entrou em efetiva operação em 1.º /6/2022. Conforme o manual do fabricante, a vida útil da máquina seria de oito anos, e os engenheiros mecânicos estimaram um valor residual de R$ 35.000 para o trator.
Com base nas NBC TSP pertinentes à situação hipotética acima, julgue o item.
O valor da depreciação acumulada do trator em 31/12/2022, calculada pelo método linear, será de R$ 11.000.
Com base nas NBC TSP pertinentes à situação hipotética acima, julgue o item.
O valor da depreciação acumulada do trator em 31/12/2022, calculada pelo método linear, será de R$ 11.000.
Q1989372
Contabilidade Pública
Em 2/1/2022, uma prefeitura municipal assinou um
contrato para a aquisição de um trator para o departamento
de obras e viação. Em 1.º /2/2022, o trator foi entregue e a
despesa foi liquidada, tendo ocorrido o pagamento em
1.º /3/2022. Pelo referido trator, foi paga a quantia de
R$ 91.000 mais R$ 5.000 a título de frete, por conta do
adquirente. Depois disso, no entanto, a Administração
constatou que não havia servidores habilitados para conduzir
o trator. Com isso, foi necessário pagar um curso de
capacitação em máquinas pesadas para três servidores, no
valor de R$ 5.000. Por causa de tal imprevisto, o trator ficou
depositado no pátio até 31/5/2022, já em condições de
funcionamento, e só entrou em efetiva operação em
1.º /6/2022. Conforme o manual do fabricante, a vida útil da
máquina seria de oito anos, e os engenheiros mecânicos
estimaram um valor residual de R$ 35.000 para o trator.
Com base nas NBC TSP pertinentes à situação hipotética acima, julgue o item.
De acordo com as informações fornecidas, o custo do trator, no reconhecimento inicial, era de R$ 101.000.
Com base nas NBC TSP pertinentes à situação hipotética acima, julgue o item.
De acordo com as informações fornecidas, o custo do trator, no reconhecimento inicial, era de R$ 101.000.
Q1989370
Contabilidade Pública
Texto associado
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
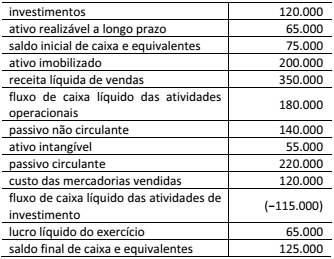
A partir dessa situação hipotética, julgue o item, considerando apenas duas casas decimais, sem arredondamentos.
No Brasil, em decorrência da Lei n.º 4.320/1964, vigora um regime peculiar de reconhecimento das variações patrimoniais do setor público. De acordo com essa Lei, as variações que causam aumento do patrimônio líquido (PL) devem ser registradas quando da arrecadação, e as variações que causam diminuições no PL devem ser registradas apenas no momento do empenho.
No Brasil, em decorrência da Lei n.º 4.320/1964, vigora um regime peculiar de reconhecimento das variações patrimoniais do setor público. De acordo com essa Lei, as variações que causam aumento do patrimônio líquido (PL) devem ser registradas quando da arrecadação, e as variações que causam diminuições no PL devem ser registradas apenas no momento do empenho.
Q1989369
Contabilidade Pública
Texto associado
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
A partir dessa situação hipotética, julgue o item, considerando apenas duas casas decimais, sem arredondamentos.
As variações patrimoniais qualitativas ou permutativas são aquelas que não provocam alteração na situação patrimonial líquida do ente, mas apenas mudanças na estrutura do patrimônio. São exemplos dessas variações: a realização de operação de crédito; a inscrição de direitos em dívida ativa; e a alienação de bens sem ganho ou perda de capital.
As variações patrimoniais qualitativas ou permutativas são aquelas que não provocam alteração na situação patrimonial líquida do ente, mas apenas mudanças na estrutura do patrimônio. São exemplos dessas variações: a realização de operação de crédito; a inscrição de direitos em dívida ativa; e a alienação de bens sem ganho ou perda de capital.
Q1989368
Contabilidade Pública
Texto associado
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
A partir dessa situação hipotética, julgue o item, considerando apenas duas casas decimais, sem arredondamentos.
No setor público, a principal razão para manutenção de ativos imobilizados e intangíveis não é sua capacidade de gerar benefícios econômicos futuros, mas sim seu potencial de geração de serviços em prol da sociedade.
No setor público, a principal razão para manutenção de ativos imobilizados e intangíveis não é sua capacidade de gerar benefícios econômicos futuros, mas sim seu potencial de geração de serviços em prol da sociedade.

 Conheça nossos planos