Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.135 questões


Ano: 2022
Banca:
CPCON
Órgão:
Câmara Municipal de Souza - PB
Prova:
CPCON - 2022 - Câmara Municipal de Souza - PB - Contador |
Q2085294
Contabilidade Pública
Sobre o Plano de Contas Aplicado ao Setor Público (PCASP), associe as duas colunas:
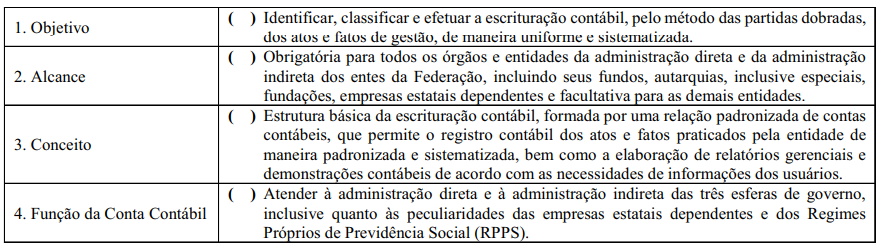
A sequência CORRETA dessa associação é:
A sequência CORRETA dessa associação é:
Ano: 2022
Banca:
CPCON
Órgão:
Câmara Municipal de Souza - PB
Prova:
CPCON - 2022 - Câmara Municipal de Souza - PB - Contador |
Q2085293
Contabilidade Pública
Analise as afirmações abaixo sobre as despesas públicas e, em seguida, responda ao que se pede.
I- De acordo com o Manual de Contabilidade Aplicado ao Setor Público, para fins contábeis, a despesa orçamentária efetiva constitui fato contábil modificativo diminutivo. II- De acordo com o Manual de Contabilidade Aplicado ao Setor Público, a classificação da despesa orçamentária, segundo a sua natureza, compõe-se de: categoria econômica, grupo de natureza da despesa e elemento de despesa. III- De acordo com a Lei 4.320/64, classificam-se como despesas de custeio as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.
A alternativa que responde CORRETAMENTE é:
Ano: 2022
Banca:
CPCON
Órgão:
Câmara Municipal de Souza - PB
Prova:
CPCON - 2022 - Câmara Municipal de Souza - PB - Contador |
Q2085292
Contabilidade Pública
Analise as afirmações abaixo sobre as receitas públicas e responda ao que se pede.
I- De acordo com a Lei 4.320/64, serão classificadas como receita orçamentária, sob as rubricas próprias, todas as receitas arrecadadas, inclusive as provenientes de operações de crédito, ainda que não previstas no orçamento. II- De acordo com o Manual de Contabilidade Aplicado ao Setor Público, a receita orçamentária efetiva é aquela em que os ingressos de disponibilidade de recursos não foram precedidos de registro de reconhecimento do direito e não constituem obrigações correspondentes. III- A classificação da receita orçamentária é de utilização obrigatória para todos os entes da Federação, segundo os critérios de natureza, fonte/destinação de recursos e indicador de resultado primário, sendo facultado seu desdobramento para atendimento das respectivas peculiaridades.
A alternativa que responde CORRETAMENTE é:
Ano: 2022
Banca:
CPCON
Órgão:
Câmara Municipal de Souza - PB
Prova:
CPCON - 2022 - Câmara Municipal de Souza - PB - Contador |
Q2085288
Contabilidade Pública
Em conformidade com o Manual de Contabilidade Aplicado ao Setor Público (MCASP), sobre o princípio da transparência, é
CORRETO afirmar que:
Ano: 2022
Banca:
VUNESP
Órgão:
PC-RR
Prova:
VUNESP - 2022 - PC-RR - Perito Criminal de Polícia Civil - Especialidade: Administração, Ciências Contábeis ou Ciências Econômicas |
Q2082736
Contabilidade Pública
O contador ao identificar uma despesa corrente derivada
de lei, medida provisória ou ato administrativo normativo,
que fixem para o ente a obrigação legal de sua execução
por um período superior a dois exercícios, deverá
Ano: 2022
Banca:
VUNESP
Órgão:
PC-RR
Prova:
VUNESP - 2022 - PC-RR - Perito Criminal de Polícia Civil - Especialidade: Administração, Ciências Contábeis ou Ciências Econômicas |
Q2082733
Contabilidade Pública
Em relação ao balanço patrimonial, o compreenderá os créditos e valores realizáveis, independentemente de autorização orçamentária e os valores numerários.
Assinale a alternativa que preencha corretamente a lacuna do texto.
Assinale a alternativa que preencha corretamente a lacuna do texto.
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079360
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicado
ao Setor Público (2021), as demonstrações contábeis
no setor público devem proporcionar informação útil
para subsidiar a tomada de decisão, a prestação de
contas e a responsabilização (accountability) da entidade quanto aos recursos que lhe foram confiados.
Nesse sentido, informe se é verdadeiro (V) ou falso (F) o que se afirma sobre as demonstrações contábeis no setor público. ( ) Com a demonstração das variações patrimoniais é possível avaliar como a entidade obteve recursos para financiar suas atividades e a maneira como os recursos de caixa foram utilizados.
( ) A Lei nº 4.320/1964 confere viés orçamentário ao balanço patrimonial ao separar o ativo e o passivo em dois grupos, o financeiro e o gerencial. ( ) A demonstração das mutações do patrimônio líquido complementa o anexo de metas fiscais integrante da lei orçamentária anual. ( ) A demonstração das variações patrimoniais permite a análise de como as políticas adotadas provocaram alterações no patrimônio público. ( ) O balanço financeiro é composto por três quadros que evidenciam a movimentação financeira das entidades do setor público.
De acordo com as afirmações, a sequência correta é
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079358
Contabilidade Pública
Determinada entidade do setor público realizou o
empenho da despesa orçamentária antes que o fato
gerador ocorresse. Nesse sentido, o lançamento contábil referente a essa operação pela informação de
natureza de controle está corretamente indicado em
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079356
Contabilidade Pública
Considerando-se as classificações da receita orçamentária contidas no Manual de Contabilidade Aplicada ao Setor Público (2021), associe corretamente
o tipo de classificação da receita orçamentária a seu
respectivo conceito.
RECEITAS 1 - Originária 2 - De capital 3 - Efetiva 4 - Corrente 5 - Derivada
CONCEITOS ( ) Aquela em que os ingressos de disponibilidade de recursos não foram precedidos de registro de reconhecimento do direito e não constituem obrigações correspondentes.
( ) Aquela obtida pelo poder público por meio da soberania estatal.
( ) Aquela arrecadada dentro do exercício financeiro; aumenta as disponibilidades financeiras do Estado e constitui instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas.
( ) Aquela arrecadada por meio da exploração de atividades econômicas pela administração pública.
( ) É arrecadada dentro do exercício financeiro, aumenta as disponibilidades financeiras do Estado e é instrumento de financiamento dos programas e ações orçamentários, a fim de se atingirem as finalidades públicas. E não provoca efeito no patrimônio.
A sequência correta da associação é
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079352
Contabilidade Pública
Determinada entidade do setor público realiza a contabilização da apropriação mensal por competência
do reconhecimento da obrigação do duodécimo de
13º Salário para cada mês trabalhado.
Nesse sentido, é correto afirmar que representa um lançamento da contabilização do empenho no mês de pagamento da 1ª parcela do 13º Salário
Nesse sentido, é correto afirmar que representa um lançamento da contabilização do empenho no mês de pagamento da 1ª parcela do 13º Salário
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079351
Contabilidade Pública
De acordo com o que consta no Manual de Contabilidade Aplicada ao Setor Público (2021), o Plano de
Contas Aplicado ao Setor Público (PCASP) constitui
uma das maiores conquistas da contabilidade aplicada ao setor público, permitindo diversas inovações.
Nesse sentido, avalie as afirmações sobre o PCASP.
I – No PCASP as contas contábeis são classificadas segundo a natureza das informações que evidenciam – orçamentária, financeira e patrimonial. II – No PCASP as variações patrimoniais aumentativas e as variações patrimoniais diminutivas devem ser reconhecidas nos períodos a que se referem, segundo seu fato gerador. III – Apesar das inovações, no PCASP ainda não se incluem os procedimentos de mensuração após o reconhecimento, tais como a reavaliação. IV – O PCASP contribui para a padronização da forma de registro contábil quanto à extração de informações para estes usuários. V – Entre os objetivos do PCASP está o de permitir o detalhamento das contas contábeis de acordo com a Secretaria do Tesouro Nacional, não se adequando às peculiaridades de cada ente.
Está correto apenas o que se afirma em
Ano: 2022
Banca:
FCM
Órgão:
FAMES
Prova:
FCM - 2022 - FAMES - Técnico de Nível Superior - Ciências Contábeis |
Q2079347
Contabilidade Pública
Em relação aos conceitos e objetivos das análises
horizontal e vertical, informe se é verdadeiro (V) ou
falso (F) o que se afirma.
( ) A análise vertical permite verificar a estrutura de composição de um grupo ou subgrupo de determinados elementos patrimoniais ou de resultado em determinado período, calculando a participação de cada elemento em relação ao todo.
( ) Nas demonstrações de resultados, a análise horizontal procura identificar, prioritariamente, a evolução dos custos e despesas em relação ao volume de vendas e seus reflexos sobre os resultados do exercício.
( ) A análise horizontal é um processo comparativo, expresso em porcentagem, que se aplica ao se relacionar uma conta ou grupos de contas com um valor afim ou relacionável, identificado no mesmo demonstrativo.
( ) Em sentido específico, a análise horizontal e a vertical, conjuntamente, indicam a estrutura do ativo e passivo, bem como as várias mutações sofridas por estes elementos contábeis.
( ) A análise vertical é um processo comparativo que se faz entre os valores de uma mesma conta ou grupo de contas, em diferentes exercícios sociais, o que permite tirar conclusões sobre a evolução da empresa.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é
Ano: 2022
Banca:
INSTITUTO AOCP
Órgão:
AGESAN-RS
Prova:
INSTITUTO AOCP - 2022 - AGESAN-RS - Contador |
Q2074027
Contabilidade Pública
Considere que uma agência reguladora
apresentou, em março de 2021, em sua
contabilidade, as seguintes informações:
• Lançamento de taxas administrativas no valor de R$ 25.000,00, que são referentes ao mês de março de 2021, mas cuja arrecadação somente ocorreu em abril de 2021. • Arrecadação de taxas administrativas, em março de 2021, no valor de R$ 52.000,00, que são referentes ao mês de janeiro de 2021. • Baixa, em março de 2021, de ativos considerados inservíveis no valor de R$ 22.000,00. • Aquisição de material de consumo no valor de R$ 16.000,00 cujo empenho ocorreu em março de 2021. O material foi entregue em abril de 2021, mesma data em que a despesa foi liquidada pelo seu valor total. A despesa foi paga em maio de 2021. Todo esse material de consumo foi utilizado para a prestação de serviços em junho de 2021.
Considerando as informações apresentadas, a agência reguladora deve apresentar, corretamente, um resultado patrimonial, em março de 2021,
Ano: 2022
Banca:
INSTITUTO AOCP
Órgão:
AGESAN-RS
Prova:
INSTITUTO AOCP - 2022 - AGESAN-RS - Contador |
Q2074026
Contabilidade Pública
Em relação às Demonstrações Contábeis
Aplicadas ao Setor Público (DCASP), assinale a
alternativa correta.
Ano: 2022
Banca:
INSTITUTO AOCP
Órgão:
AGESAN-RS
Prova:
INSTITUTO AOCP - 2022 - AGESAN-RS - Contador |
Q2074025
Contabilidade Pública
Considere que uma agência reguladora
apresentou, em 31/12/2021, em sua contabilidade,
as seguintes informações ocorridas no exercício
financeiro encerrado:
• A lei orçamentária anual foi aprovada no valor de R$ 300.000, sendo R$ 180.000 receitas e despesas classificadas como correntes e R$ 120.000 classificadas como de capital. • Houve a arrecadação de 75% das taxas cujo lançamento somava o montante de R$ 120.000. • A entidade contratou operação de crédito no valor de R$ 100.000, com recebimento imediato do recurso e com prazo de pagamento de 6 anos. • As despesas de água, luz e telefone foram empenhadas e liquidadas durante o exercício e somavam o valor de R$ 30.000, tendo sido pagos 90% desse valor e o restante inscrito em restos a pagar. • Houve a aquisição de um veículo para uso do diretor executivo, à vista, no valor de R$ 70.000. • As despesas de pessoal empenhadas, liquidadas e pagas no exercício somaram o valor de R$ 110.000.
Considerando as informações apresentadas, a agência reguladora deve apresentar, corretamente, um resultado financeiro
Ano: 2022
Banca:
INSTITUTO AOCP
Órgão:
AGESAN-RS
Prova:
INSTITUTO AOCP - 2022 - AGESAN-RS - Contador |
Q2074024
Contabilidade Pública
Considere que uma agência reguladora
apresentou, em 31/12/2021, em sua contabilidade,
as seguintes informações:
Créditos adicionais abertos R$ 700,00 Despesas empenhadas R$ 1.400,00 Despesas fixadas no orçamento R$ 1.800,00 Despesas licitadas apenas R$ 1.500,00 Despesas licitadas e contratadas R$ 1.300,00 Despesas liquidadas R$ 1.150,00 Despesas orçamentárias pagas R$ 900,00 Lançamento de créditos tributários R$ 1.900,00 Previsão de receitas orçamentárias R$ 1.800,00 Receitas orçamentárias arrecadadas R$ 2.100,00 Receitas orçamentárias recolhidas R$ 1.800,00
Considerando as informações apresentadas, a agência reguladora deve apresentar, corretamente, um resultado orçamentário
Ano: 2022
Banca:
INSTITUTO AOCP
Órgão:
AGESAN-RS
Prova:
INSTITUTO AOCP - 2022 - AGESAN-RS - Contador |
Q2074023
Contabilidade Pública
Em relação ao Plano de Contas Aplicado ao Setor
Público (PCASP), assinale a alternativa
INCORRETA.
Ano: 2022
Banca:
INSTITUTO AOCP
Órgão:
AGESAN-RS
Prova:
INSTITUTO AOCP - 2022 - AGESAN-RS - Contador |
Q2074020
Contabilidade Pública
Considerando a NBC TSP 07 – Ativo Imobilizado,
assinale a alternativa correta.
Ano: 2022
Banca:
INSTITUTO AOCP
Órgão:
AGESAN-RS
Prova:
INSTITUTO AOCP - 2022 - AGESAN-RS - Contador |
Q2074019
Contabilidade Pública
Considere as seguintes transações
governamentais realizadas no âmbito de uma
agência reguladora durante o mês de outubro de
2021:
I. recebimento de terreno em doação; II. baixa de máquinas e equipamentos considerados inservíveis; III. pagamento de folha de pessoal empenhada e liquidada no mês anterior.
Deve(m) ser reconhecida(s) como Variação Patrimonial Diminutiva (VPD), no mês de outubro, qual(is) das transações apresentadas?
Ano: 2022
Banca:
INSTITUTO AOCP
Órgão:
AGESAN-RS
Prova:
INSTITUTO AOCP - 2022 - AGESAN-RS - Contador |
Q2074018
Contabilidade Pública
Uma agência reguladora adquiriu um veículo para
utilizar em suas fiscalizações. A aquisição
ocorreu em 01/12/2021, sendo que, na mesma
data, foi colocado em uso. Em 01/12/2021, também
foi contratado e pago um seguro, no valor de R$
12.000, cuja vigência será para o período de
01/01/2022 a 31/12/2022.
No que se refere à contratação do seguro desse veículo, o contador dessa autarquia
No que se refere à contratação do seguro desse veículo, o contador dessa autarquia

 Conheça nossos planos