Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.135 questões


Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104886
Contabilidade Pública
Considere os dados a seguir extraídos das demonstrações contábeis de um ente público estadual referentes ao exercício financeiro de 2021, cujos valores estão em milhares de reais:
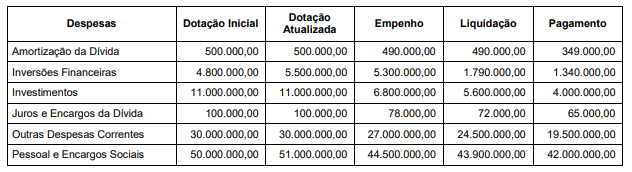
Com base nessas informações, o valor inscrito, em 31/12/2021, em restos a pagar não processados em decorrência da execução orçamentária da despesa de capital foi, em milhares de reais,
Com base nessas informações, o valor inscrito, em 31/12/2021, em restos a pagar não processados em decorrência da execução orçamentária da despesa de capital foi, em milhares de reais,
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104885
Contabilidade Pública
A arrecadação da receita oriunda da alienação de uma patente desenvolvida por uma entidade pública estadual deve ser
classificada como receita orçamentária desta entidade na espécie
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104884
Contabilidade Pública
Suponha que, durante a análise da execução orçamentária pelo sistema de controle interno, foi verificado que os veículos
utilizados por uma unidade orçamentária do governo federal eram abastecidos com gasolina antes do empenho da despesa orçamentária com material de consumo. Neste caso, de acordo com a Constituição Federal de 1988, os responsáveis pelo controle interno devem
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104883
Contabilidade Pública
O orçamento-programa
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104882
Contabilidade Pública
Nas demonstrações contábeis aplicadas ao setor público de um ente público estadual,
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104881
Contabilidade Pública
Considere as seguintes informações sobre um lote de tablets adquirido em 30/06/2021para distribuição gratuita a estudantes de
uma rede estadual de ensino:
Preço de Compra: ................................................................ R$ 700.000,00 Fretes e Seguros sobre Compra: ........................................ R$ 2.000,00 Abatimentos Obtidos: .......................................................... R$ 30.000,00
No dia 31/07/2021, o governo estadual que adquiriu o lote de tablets não havia realizado a distribuição para os estudantes e constatou que, nesta data, o valor realizável líquido do lote era R$ 680.000,00 e o custo corrente de reposição era R$ 658.000,00.
Desconsiderando os efeitos dos tributos, o lote de tablets foi mensurado em 31/07/2021, em conformidade com a NBC TSP 04, pelo valor, em reais, de
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104880
Contabilidade Pública
Texto associado
Atenção: Para responder à questão, considere as informações a seguir:
No mês de maio de 2021, ocorreram as seguintes transações em um ente público estadual:
− Lançamento de receita de serviços prestados no mês de maio de 2021 no valor de R$ 700.000,00.
− Arrecadação de receita tributária, cujo lançamento ocorreu no mês de abril de 2021, no valor de R$ 800.000,00.
− Recebimento de um depósito caução no valor de R$ 20.000,00.
− Lançamento e recebimento de transferências de capital voluntárias do governo federal no valor de R$ 1.250.000,00.
− Empenho, liquidação e pagamento de despesas com pessoal e encargos sociais no valor de R$ 1.930.000,00.
− Empenho de despesas correntes com outros serviços de terceiros
− pessoa jurídica no valor de R$ 173.000,00. Os
serviços foram prestados no mês de junho de 2021.
− Utilização de material de consumo no valor de R$ 76.000,00. O material de consumo estava em estoque no início do
mês de maio de 2021 e se refere à despesa orçamentária liquidada em março de 2021.
− Pagamento de restos a pagar no valor de R$ 220.000,00, cuja inscrição ocorreu em 2020.
Com base nessas transações tomadas em conjunto, em maio de 2021, o total do ativo foi
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104879
Contabilidade Pública
Texto associado
Atenção: Para responder à questão, considere as informações a seguir:
No mês de maio de 2021, ocorreram as seguintes transações em um ente público estadual:
− Lançamento de receita de serviços prestados no mês de maio de 2021 no valor de R$ 700.000,00.
− Arrecadação de receita tributária, cujo lançamento ocorreu no mês de abril de 2021, no valor de R$ 800.000,00.
− Recebimento de um depósito caução no valor de R$ 20.000,00.
− Lançamento e recebimento de transferências de capital voluntárias do governo federal no valor de R$ 1.250.000,00.
− Empenho, liquidação e pagamento de despesas com pessoal e encargos sociais no valor de R$ 1.930.000,00.
− Empenho de despesas correntes com outros serviços de terceiros
− pessoa jurídica no valor de R$ 173.000,00. Os
serviços foram prestados no mês de junho de 2021.
− Utilização de material de consumo no valor de R$ 76.000,00. O material de consumo estava em estoque no início do
mês de maio de 2021 e se refere à despesa orçamentária liquidada em março de 2021.
− Pagamento de restos a pagar no valor de R$ 220.000,00, cuja inscrição ocorreu em 2020.
Com base nessas transações tomadas em conjunto, em maio de 2021, o resultado patrimonial foi
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104878
Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual,
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104877
Contabilidade Pública
Em relação à Contabilidade Aplicada ao Setor Público,
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Giruá - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Giruá - RS - Agente de Controle Interno |
Q2095024
Contabilidade Pública
O orçamento anual pode ser alterado por meio de créditos adicionais, ou seja,
autorizações de despesas não computadas ou insuficientemente dotadas na Lei Orçamentária.
Conforme o Art. 41 da Lei nº 4.320/1964, os créditos adicionais são classificados em três tipos, quais
sejam: Os créditos ____________, que são os destinados a reforço de dotação orçamentária; os
____________, destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina
ou calamidade pública; e os ____________, os quais são destinados a despesas para as quais não
haja dotação orçamentária específica.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Giruá - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Giruá - RS - Agente de Controle Interno |
Q2095023
Contabilidade Pública
Estabelece o artigo 63 da Lei nº 4.320/1964: “A liquidação da despesa consiste na
verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do
respectivo crédito”. Em relação a esse estágio da realização da despesa orçamentária e o
reconhecimento desta como Variação Patrimonial Diminutiva (VPD), o que preveem as novas normas
brasileiras de contabilidade aplicadas ao setor público?
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Giruá - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Giruá - RS - Agente de Controle Interno |
Q2095022
Contabilidade Pública
No momento do lançamento, constitui-se o crédito tributário, ou seja, o valor que o
ente público tem a receber. Em relação a essa fase da realização da receita tributária, as novas normas
brasileiras de contabilidade aplicada ao setor público preveem a adoção de um procedimento que não
estava previsto na Lei nº 4.320/1964, nem no Código Tributário Nacional – CTN (Art. 142 do CTN, que
instituiu o conceito de lançamento do crédito tributário). De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, o referido procedimento é o seguinte:
Q2094831
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicado ao Setor Público, compõem o conjunto de
Demonstrações Contábeis Aplicadas ao Setor Público:
1. Balanço Orçamentário. 2. Demonstração do Resultado do Exercício. 3. Balanço Financeiro. 4. Demonstração das Variações Patrimoniais. 5. Balanço Social.
Assinale a alternativa que indica todas as afirmativas corretas.
1. Balanço Orçamentário. 2. Demonstração do Resultado do Exercício. 3. Balanço Financeiro. 4. Demonstração das Variações Patrimoniais. 5. Balanço Social.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2022
Banca:
Avança SP
Órgão:
Câmara de Embu-Guaçu - SP
Prova:
Avança SP - 2022 - Câmara de Embu - Guaçu - SP - Contador |
Q2093856
Contabilidade Pública
Segundo Giacomoni (2022), “sua finalidade principal é evidenciar as unidades administrativas
responsáveis pela execução da despesa, isto é, os órgãos que gastam os recursos de conformidade
com as programações orçamentárias. É um critério de classificação indispensável para a fixação de
responsabilidades e os consequentes controles e avaliações”. Trata-se da classificação da despesa
orçamentária:
Ano: 2022
Banca:
Avança SP
Órgão:
Câmara de Embu-Guaçu - SP
Prova:
Avança SP - 2022 - Câmara de Embu - Guaçu - SP - Contador |
Q2093853
Contabilidade Pública
A respeito do Plano de Contas Aplicado ao Setor Público (PCASP), assinale a alternativa correta, de
acordo com o Manual de Contabilidade Aplicada ao Setor Público 9ª Ed.:
Ano: 2022
Banca:
Avança SP
Órgão:
Câmara de Embu-Guaçu - SP
Prova:
Avança SP - 2022 - Câmara de Embu - Guaçu - SP - Contador |
Q2093851
Contabilidade Pública
Considere que no exercício financeiro de 2021 o Município de João de Barro tenha arrecadado as
seguintes receitas orçamentárias (dados consolidados):
• Operações de Crédito 420.000,00 • Fundo de Part. dos Municípios 1.250.000,00 • Cota-Parte ICMS 322.000,00 • Amortização de Empréstimos 218.000,00 • Imposto sobre Prop. Territorial Urbana 697.000,00 • Multas Administrativas 68.000,00 • Contribuição de Melhoria 137.000,00 • Transferências de Capital 425.000,00 • Taxas de Fiscalização de Comércio 75.000,00 • Contribuição de Custeio da Iluminação Pública 264.000,00 • Compensação financeira entre regimes previdenciários 112.000,00 • Imposto sobre Serviços 348.000,00
Ainda, em 2021 o Município recebeu cauções em garantia no valor de R$ 12.000,00, contraiu operações de crédito por antecipação de receita orçamentária no valor de R$ 15.000,00 e efetuou consignações em folha de pagamento, no valor de R$ 9.000,00.
Com base nas informações fornecidas, a Receita Corrente Líquida do Município de João de Barro em 2021 foi de:
Ano: 2022
Banca:
Avança SP
Órgão:
Câmara de Embu-Guaçu - SP
Prova:
Avança SP - 2022 - Câmara de Embu - Guaçu - SP - Contador |
Q2093850
Contabilidade Pública
____________ de despesa é o ato emanado de autoridade competente que cria para o Estado
obrigação de pagamento pendente ou não de implemento de condição. De acordo com a Lei nº
4.320/1964, assinale a alternativa que preenche corretamente a lacuna acima:
Ano: 2022
Banca:
Avança SP
Órgão:
Câmara de Embu-Guaçu - SP
Prova:
Avança SP - 2022 - Câmara de Embu - Guaçu - SP - Contador |
Q2093849
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, as despesas orçamentárias empenhadas mas não pagas até o final
do exercício financeiro deverão ser:
Ano: 2022
Banca:
Avança SP
Órgão:
Câmara de Embu-Guaçu - SP
Prova:
Avança SP - 2022 - Câmara de Embu - Guaçu - SP - Contador |
Q2093846
Contabilidade Pública
Texto associado
Para resolução das questões de número 28 a 31, considere as informações a seguir. Trata-se de contas-contábeis e respectivos saldos, extraídos do Livro Razão da Cia. Carcará (empresa do ramo de
fabricação de produtos escolares) em 31/12/2021, após a apuração do resultado do exercício.
Contas Patrimoniais: Contas de Resultado:
Salários a pagar 2.460,00 Devoluções de vendas 5.120,00
Estoque de mercadorias 12.220,00 Salários e encargos sociais 15.130,00
Ações em tesouraria 4.300,00 Resultado negativo da equivalência
patrimonial 4.250,00
Financiamentos bancários – longo
prazo 32.120,00 PIS s/folha de pagamento 2.220,00
Clientes 21.950,00 Comissões sobre vendas 6.430,00
Reservas de capital 18.130,00 Descontos condicionais concedidos 3.100,00
Obrigações fiscais a recolher 5.950,00 Depreciação do Período 4.250,00
Prêmios de seguros a apropriar 6.170,00 Faturamento Total 95.000,00
Marcas e Patentes 27.000,00 Custo das mercadorias vendidas 32.160,00
Encargos Financeiros a transcorrer -
longo prazo 2.520,00 Juros Ativos 800,00
Empréstimos concedidos a diretores 7.650,00 IPI s/ faturamento 9.500,00
Perdas estimadas com créd. de
liquidação duvidosa 3.190,00 Perdas estimadas com créd. de liquidação
Bancos c/ movimento 10.730,00 duvidosa 2.190,00
Depreciação acumulada 6.970,00 COFINS sobre vendas 7.220,00
Debêntures emitidas – longo prazo 15.550,00
Fornecedores 12.190,00
Prejuízos acumulados 15.210,00
Participações societárias permanentes 16.760,00
Capital Social 70.000,00
Prédios e Instalações 42.050,00
Informação Adicional: A empresa é contribuinte do Imposto sobre a Renda e da Contribuição Social
Sobre o Lucro, às alíquotas de 7,5% e 2,5%, respectivamente.
Considerando exclusivamente as informações fornecidas, o valor da Receita Líquida de Vendas da
Cia. Carcará em 2021 foi de:

 Conheça nossos planos