Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.135 questões


Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107843
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público,
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107842
Contabilidade Pública
Em 20/12/2021, ao se concluir a reavaliação de uma provisão trabalhista reconhecida em outubro de 2020 por uma entidade
pública, constatou-se que a provável saída de recursos que era necessária para o pagamento da obrigação se tornou remota.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o seguinte lançamento contábil foi efetuado em
20/12/2021 pela referida entidade:
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107841
Contabilidade Pública
As contas contábeis “Variações Patrimoniais Diminutivas Pagas Antecipadamente”, “Resultado Diferido”, “Dívida Ativa Tributária – Consolidação” e “Receita Realizada” pertencem, respectivamente, às seguintes classes do Plano de Contas Aplicado
ao Setor Público:
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107840
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as transações de um ente público municipal ocorridas no
exercício financeiro de 2021 e descritas nos itens a seguir:
I. Arrecadação de receita com Contribuições Sociais pelo valor de R$ 650.000,00. O fato gerador desta receita, de acordo
com o regime de competência, ocorreu no exercício financeiro de 2021.
II. Baixa, pelo valor de R$ 41.500,00, de provisão trabalhista reconhecida pelo ente em novembro de 2020 e reconhecimento, pelo mesmo valor da baixa, da obrigação a pagar correspondente.
III. Empenho, liquidação e pagamento de despesa corrente com Pessoal e Encargos Sociais pelo valor de R$ 1.100.000,00.
IV. Empenho, liquidação e pagamento de despesa corrente com Material de Consumo pelo valor de R$ 529.000,00. Todo o
Material de Consumo foi recebido pelo ente no exercício financeiro de 2021.
V. Empenho de despesa de capital com Investimentos pelo valor de R$ 45.500,00. A despesa empenhada é referente à
aquisição de um bem móvel que foi entregue pelo fornecedor em janeiro de 2022. Neste mesmo mês, a despesa foi
liquidada e paga pelo valor total empenhado.
VI. Lançamento de receita com Impostos pelo valor de R$ 1.891.500,00. Deste valor lançado, o ente arrecadou R$ 1.000.000,00
no exercício financeiro de 2021 e R$ 891.500,00 no mês de março de 2022.
VII. Pagamento, pelo valor de R$ 137.000,00, de restos a pagar processados inscritos em 31/12/2020. Tais restos a pagar se
referem a despesa corrente com Serviços de Consultoria que foram integralmente prestados, pela empresa contratada,
em novembro de 2020.
VIII. Pagamento, pelo valor de R$ 300.000,00, de restos a pagar não processados inscritos em 31/12/2019. Tais restos a
pagar se referem a despesa de capital com Investimentos.
IX. Recebimento de Transferências Correntes intragovernamentais pelo valor de R$ 1.180.500,00. O fato gerador desta receita, de acordo com o regime de competência, ocorreu no exercício financeiro de 2020.
X. Reconhecimento, pelo valor de R$ 85.000,00, de depreciação do ativo imobilizado.
XI. Reversão, pelo valor de R$ 16.300,00, do ajuste para perdas de créditos relativos a tributos.
XII. Utilização, pelo valor de R$ 410.000,00, de Material de Consumo para a prestação de serviços à população.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a transação descrita no item II deu origem a
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107839
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as transações de um ente público municipal ocorridas no
exercício financeiro de 2021 e descritas nos itens a seguir:
I. Arrecadação de receita com Contribuições Sociais pelo valor de R$ 650.000,00. O fato gerador desta receita, de acordo
com o regime de competência, ocorreu no exercício financeiro de 2021.
II. Baixa, pelo valor de R$ 41.500,00, de provisão trabalhista reconhecida pelo ente em novembro de 2020 e reconhecimento, pelo mesmo valor da baixa, da obrigação a pagar correspondente.
III. Empenho, liquidação e pagamento de despesa corrente com Pessoal e Encargos Sociais pelo valor de R$ 1.100.000,00.
IV. Empenho, liquidação e pagamento de despesa corrente com Material de Consumo pelo valor de R$ 529.000,00. Todo o
Material de Consumo foi recebido pelo ente no exercício financeiro de 2021.
V. Empenho de despesa de capital com Investimentos pelo valor de R$ 45.500,00. A despesa empenhada é referente à
aquisição de um bem móvel que foi entregue pelo fornecedor em janeiro de 2022. Neste mesmo mês, a despesa foi
liquidada e paga pelo valor total empenhado.
VI. Lançamento de receita com Impostos pelo valor de R$ 1.891.500,00. Deste valor lançado, o ente arrecadou R$ 1.000.000,00
no exercício financeiro de 2021 e R$ 891.500,00 no mês de março de 2022.
VII. Pagamento, pelo valor de R$ 137.000,00, de restos a pagar processados inscritos em 31/12/2020. Tais restos a pagar se
referem a despesa corrente com Serviços de Consultoria que foram integralmente prestados, pela empresa contratada,
em novembro de 2020.
VIII. Pagamento, pelo valor de R$ 300.000,00, de restos a pagar não processados inscritos em 31/12/2019. Tais restos a
pagar se referem a despesa de capital com Investimentos.
IX. Recebimento de Transferências Correntes intragovernamentais pelo valor de R$ 1.180.500,00. O fato gerador desta receita, de acordo com o regime de competência, ocorreu no exercício financeiro de 2020.
X. Reconhecimento, pelo valor de R$ 85.000,00, de depreciação do ativo imobilizado.
XI. Reversão, pelo valor de R$ 16.300,00, do ajuste para perdas de créditos relativos a tributos.
XII. Utilização, pelo valor de R$ 410.000,00, de Material de Consumo para a prestação de serviços à população.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o resultado patrimonial referente ao exercício financeiro de
2021 do referido ente público foi superavitário, em R$,
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107838
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as transações de um ente público municipal ocorridas no
exercício financeiro de 2021 e descritas nos itens a seguir:
I. Arrecadação de receita com Contribuições Sociais pelo valor de R$ 650.000,00. O fato gerador desta receita, de acordo
com o regime de competência, ocorreu no exercício financeiro de 2021.
II. Baixa, pelo valor de R$ 41.500,00, de provisão trabalhista reconhecida pelo ente em novembro de 2020 e reconhecimento, pelo mesmo valor da baixa, da obrigação a pagar correspondente.
III. Empenho, liquidação e pagamento de despesa corrente com Pessoal e Encargos Sociais pelo valor de R$ 1.100.000,00.
IV. Empenho, liquidação e pagamento de despesa corrente com Material de Consumo pelo valor de R$ 529.000,00. Todo o
Material de Consumo foi recebido pelo ente no exercício financeiro de 2021.
V. Empenho de despesa de capital com Investimentos pelo valor de R$ 45.500,00. A despesa empenhada é referente à
aquisição de um bem móvel que foi entregue pelo fornecedor em janeiro de 2022. Neste mesmo mês, a despesa foi
liquidada e paga pelo valor total empenhado.
VI. Lançamento de receita com Impostos pelo valor de R$ 1.891.500,00. Deste valor lançado, o ente arrecadou R$ 1.000.000,00
no exercício financeiro de 2021 e R$ 891.500,00 no mês de março de 2022.
VII. Pagamento, pelo valor de R$ 137.000,00, de restos a pagar processados inscritos em 31/12/2020. Tais restos a pagar se
referem a despesa corrente com Serviços de Consultoria que foram integralmente prestados, pela empresa contratada,
em novembro de 2020.
VIII. Pagamento, pelo valor de R$ 300.000,00, de restos a pagar não processados inscritos em 31/12/2019. Tais restos a
pagar se referem a despesa de capital com Investimentos.
IX. Recebimento de Transferências Correntes intragovernamentais pelo valor de R$ 1.180.500,00. O fato gerador desta receita, de acordo com o regime de competência, ocorreu no exercício financeiro de 2020.
X. Reconhecimento, pelo valor de R$ 85.000,00, de depreciação do ativo imobilizado.
XI. Reversão, pelo valor de R$ 16.300,00, do ajuste para perdas de créditos relativos a tributos.
XII. Utilização, pelo valor de R$ 410.000,00, de Material de Consumo para a prestação de serviços à população.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o resultado financeiro apurado por meio do Balanço Financeiro do ano de 2021 do referido ente público foi positivo, em R$,
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107837
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as transações de um ente público municipal ocorridas no
exercício financeiro de 2021 e descritas nos itens a seguir:
I. Arrecadação de receita com Contribuições Sociais pelo valor de R$ 650.000,00. O fato gerador desta receita, de acordo
com o regime de competência, ocorreu no exercício financeiro de 2021.
II. Baixa, pelo valor de R$ 41.500,00, de provisão trabalhista reconhecida pelo ente em novembro de 2020 e reconhecimento, pelo mesmo valor da baixa, da obrigação a pagar correspondente.
III. Empenho, liquidação e pagamento de despesa corrente com Pessoal e Encargos Sociais pelo valor de R$ 1.100.000,00.
IV. Empenho, liquidação e pagamento de despesa corrente com Material de Consumo pelo valor de R$ 529.000,00. Todo o
Material de Consumo foi recebido pelo ente no exercício financeiro de 2021.
V. Empenho de despesa de capital com Investimentos pelo valor de R$ 45.500,00. A despesa empenhada é referente à
aquisição de um bem móvel que foi entregue pelo fornecedor em janeiro de 2022. Neste mesmo mês, a despesa foi
liquidada e paga pelo valor total empenhado.
VI. Lançamento de receita com Impostos pelo valor de R$ 1.891.500,00. Deste valor lançado, o ente arrecadou R$ 1.000.000,00
no exercício financeiro de 2021 e R$ 891.500,00 no mês de março de 2022.
VII. Pagamento, pelo valor de R$ 137.000,00, de restos a pagar processados inscritos em 31/12/2020. Tais restos a pagar se
referem a despesa corrente com Serviços de Consultoria que foram integralmente prestados, pela empresa contratada,
em novembro de 2020.
VIII. Pagamento, pelo valor de R$ 300.000,00, de restos a pagar não processados inscritos em 31/12/2019. Tais restos a
pagar se referem a despesa de capital com Investimentos.
IX. Recebimento de Transferências Correntes intragovernamentais pelo valor de R$ 1.180.500,00. O fato gerador desta receita, de acordo com o regime de competência, ocorreu no exercício financeiro de 2020.
X. Reconhecimento, pelo valor de R$ 85.000,00, de depreciação do ativo imobilizado.
XI. Reversão, pelo valor de R$ 16.300,00, do ajuste para perdas de créditos relativos a tributos.
XII. Utilização, pelo valor de R$ 410.000,00, de Material de Consumo para a prestação de serviços à população.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público e a Lei nº 4.320/1964, o resultado de execução orçamentária referente ao exercício financeiro de 2021 do referido ente público foi superavitário, em R$,
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107831
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as seguintes despesas de um ente público que se referem ao
exercício financeiro de 2021. Os valores estão expressos em reais (R$).
Para responder a questão, considere as seguintes despesas de um ente público que se referem ao exercício financeiro de 2021. Os valores estão expressos em reais (R$).
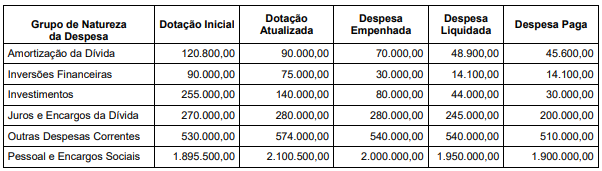
Com base nas informações fornecidas e de acordo com a Lei nº 4.320/1964,
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107830
Contabilidade Pública
O Balanço Orçamentário de um ente público, de acordo com a Lei nº 4.320/1964, apresenta a
Ano: 2022
Banca:
FCC
Órgão:
TRT - 17ª Região (ES)
Prova:
FCC - 2022 - TRT - 17ª Região (ES) - Analista Judiciário - Área Administrativa - Especialidade Contabilidade |
Q2107829
Contabilidade Pública
O Balanço Patrimonial de 31/12/2021 de um ente público, de acordo com a Lei nº 4.320/1964, demonstra
Ano: 2022
Banca:
VUNESP
Órgão:
Câmara de Matão - SP
Prova:
VUNESP - 2022 - Câmara de Matão - SP - Controlador Interno |
Q2106500
Contabilidade Pública
Um município determinou anistia de pagamento do IPTU
de valores devidos há mais de 4 anos. Essa determinação está em linha com a Lei de Responsabilidade Fiscal,
no que tange a:
Ano: 2022
Banca:
VUNESP
Órgão:
Câmara de Matão - SP
Prova:
VUNESP - 2022 - Câmara de Matão - SP - Controlador Interno |
Q2106498
Contabilidade Pública
Em relação aos elementos das demonstrações contábeis, assinale a alternativa correta.
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104894
Contabilidade Pública
A arrecadação oriunda do protesto de certidões de dívida ativa em tabelionato deve ser reconhecida como
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104893
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, pertencem ao exercício financeiro as receitas que nele forem
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104892
Contabilidade Pública
Quanto à inscrição em restos a pagar de empenhos no âmbito dos municípios do Estado do Amazonas ao final do exercício
2022, é correto afirmar:
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104891
Contabilidade Pública
Um fornecedor chamou a atenção do gestor para o fato de que 100 (cem) unidades de um material foram solicitadas e entregues
ao poder público, embora apenas 90 (noventa) tenham sido pagas. A divergência se fundou em confusão de final de ano. Uma
cuidadosa revisão de documentos em posse da Administração revelou, entretanto, que a ata de registro de preços então vigente, de onde foram originados os pedidos, comportava a quantidade que havia sido entregue, e que o pedido de fato foi feito
pelo gestor do contrato, recebido e utilizado, ainda que por lapso, atestadas originalmente apenas as 90 (noventa) unidades
pagas.
Com a virada do exercício financeiro e com o encerramento da vigência da ata, é possível
Com a virada do exercício financeiro e com o encerramento da vigência da ata, é possível
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104890
Contabilidade Pública
A ordenação cronológica correta das etapas de execução da receita tributária é:
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104889
Contabilidade Pública
São, respectivamente, uma receita de capital e uma despesa de capital:
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104888
Contabilidade Pública
De acordo com o Manual de Demonstrativos Fiscais, para obter o valor da disponibilidade líquida de caixa referente a recursos
vinculados à assistência social de um Poder Executivo Estadual ao final do exercício financeiro de 2021 e antes da inscrição de
restos a pagar não processados, da disponibilidade bruta de caixa devem ser subtraídos os valores de restos a pagar
Ano: 2022
Banca:
FCC
Órgão:
PGE-AM
Prova:
FCC - 2022 - PGE-AM - Técnico em Gestão Procuratorial Especialidade Contabilidade |
Q2104887
Contabilidade Pública
O resultado da execução orçamentária, conforme Lei nº 4.320/1964, evidenciado no Balanço Orçamentário, é alterado pelo
registro contábil

 Conheça nossos planos