Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.135 questões


Ano: 2022
Banca:
AGIRH
Órgão:
Prefeitura de Queluz - SP
Prova:
AGIRH - 2022 - Prefeitura de Queluz - SP - Auxiliar Contabilidade A |
Q4159227
Contabilidade Pública
Os créditos adicionais, de acordo com a Lei 4.320/64, são:
I. Suplementares II. Especiais III. Extraordinários
I. Suplementares II. Especiais III. Extraordinários
Ano: 2022
Banca:
AGIRH
Órgão:
Prefeitura de Queluz - SP
Prova:
AGIRH - 2022 - Prefeitura de Queluz - SP - Auxiliar Contabilidade A |
Q4159224
Contabilidade Pública
São demonstrações contábeis aplicada ao setor público:
Ano: 2022
Banca:
AGIRH
Órgão:
Prefeitura de Queluz - SP
Prova:
AGIRH - 2022 - Prefeitura de Queluz - SP - Auxiliar Contabilidade A |
Q4159223
Contabilidade Pública
De acordo com as normas brasileira de contabilidade a divulgação da demonstração contábil,
tem por objetivo fornecer, aos seus usuários, um conjunto mínimo de informações de natureza
patrimonial, econômica, financeira, legal, física e social que lhes possibilitem o conhecimento e a
análise da situação da Entidade . Sobre a divulgação às orientações da referida norma, é correto
afirmar:
I. A publicação na imprensa oficial é optativa; II. As prefeituras devem divulgar no Jornal do Bairro III. Não é obrigatória a disponibilização das informações contábeis, porém, caso solicitado por qualquer usuário, deverá ser fornecida.
São corretas:
I. A publicação na imprensa oficial é optativa; II. As prefeituras devem divulgar no Jornal do Bairro III. Não é obrigatória a disponibilização das informações contábeis, porém, caso solicitado por qualquer usuário, deverá ser fornecida.
São corretas:
Ano: 2022
Banca:
AGIRH
Órgão:
Prefeitura de Queluz - SP
Prova:
AGIRH - 2022 - Prefeitura de Queluz - SP - Auxiliar Contabilidade A |
Q4159222
Contabilidade Pública
Constituem Receita Pública:
I. A entrada de recursos que, integrando-se ao patrimônio público sem quaisquer reservas, condições ou correspondência no passivo, vem acrescer o seu vulto como elemento novo e positivo;
II. Toda arrecadação de rendas autorizadas pela Constituição Federal, leis e títulos creditórios à Fazenda Pública;
III. Conjunto de meios financeiros que o Estado e as outras pessoas de direito público auferem, livremente e sem reflexo no seu passivo e podem dispor para custear a produção de seus serviços e executar as tarefas políticas dominantes em cada comunidade.
IV. O produto de uma operação de crédito
São corretas:
Ano: 2022
Banca:
AGIRH
Órgão:
Prefeitura de Silveiras - SP
Prova:
AGIRH - 2022 - Prefeitura de Silveiras - SP - Auxiliar de Contabilidade |
Q4158292
Contabilidade Pública
Texto associado
De acordo com a Lei 4320/64 atualizada responda à questão:
Compreenderá os bens, créditos e valores, cuja mobilização ou alienação
dependa de autorização legislativa:
Ano: 2022
Banca:
AGIRH
Órgão:
Prefeitura de Silveiras - SP
Prova:
AGIRH - 2022 - Prefeitura de Silveiras - SP - Auxiliar de Contabilidade |
Q4158291
Contabilidade Pública
Texto associado
De acordo com a Lei 4320/64 atualizada responda à questão:
Sobre a despesa, é INCORRETO afirmar que:
Ano: 2022
Banca:
AGIRH
Órgão:
Prefeitura de Silveiras - SP
Prova:
AGIRH - 2022 - Prefeitura de Silveiras - SP - Auxiliar de Contabilidade |
Q4158290
Contabilidade Pública
Texto associado
De acordo com a Lei 4320/64 atualizada responda à questão:
Assinale a afirmativa correta:
Ano: 2022
Banca:
AGIRH
Órgão:
Prefeitura de Silveiras - SP
Prova:
AGIRH - 2022 - Prefeitura de Silveiras - SP - Assessor de Planejamento |
Q4158259
Contabilidade Pública
Qual o sistema de informações contábeis e fiscais do setor público brasileiro
desenvolvido pelo Serviço federal de Processamento de Dados – Serpro como
uma ferramenta essencial para disseminação de práticas de transparência
pública e de controle social:
Q4147324
Contabilidade Pública
Considere as informações a seguir
apresentadas pelo departamento jurídico de
determinado ente público, a respeito dos
processos judiciais com possibilidade de perda
no exercício financeiro de 2020:
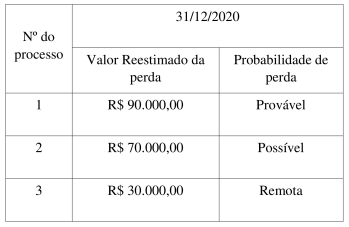
Com base nas informações acima, o valor da provisão para perdas a ser reconhecida no balanço patrimonial do exercício financeiro de 2020, decorrente destes processos judiciais, foi de:
Com base nas informações acima, o valor da provisão para perdas a ser reconhecida no balanço patrimonial do exercício financeiro de 2020, decorrente destes processos judiciais, foi de:
Q4147323
Contabilidade Pública
Considere que uma fundação pública de ensino
superior pertencente à administração pública
federal, adquiriu o direito de uso de uma
patente pelo valor total de R$ 30.000,00. De
acordo com os setores da tecnologia da
informação e da contabilidade, temos as
seguintes informações referentes ao bem
intangível:
- Em 31/03/2020, houve o empenho da despesa no valor de R$ 30.000,00.
- Em 01/05/2020, ocorreu a liquidada total da despesa no valor de R$ 30.000,00e iniciou a utilização do ativo.
- A entidade pretende utilizar o diteiro de uso da patente por 08 anos, conforme os termos do contrato.
- A entidade utiliza o método linear para o cálculo da amortização;
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor contábil líquido do ativo intangível em 31/12/2020 foi de:
Q4147322
Contabilidade Pública
O SIAFI é o principal instrumento utilizado
para registro, acompanhamento e controle da
execução orçamentária, financeira e patrimonial do Governo Federal. Dentre os principais objetivos do SIAFI, considere:
I - Fornecer meios para agilizar a programação financeira, com vistas a otimizar a utilização dos recursos do Tesouro Nacional.
II - Permitir que a contabilidade aplicada ao setor público seja fonte segura e tempestiva de informações gerenciais destinada a todos os níveis da Administração Pública Federal.
III - Permitir aos segmentos da sociedade obter a necessária transparência dos gastos públicos.
Conforme a Instrução Normativa n. 3 de 09 de janeiro de 2020, está(ão) correto(s) o(s) item(s):
Q4147321
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, no Plano de Contas
Aplicado Setor Público - PCASP - as contas
contábeis são identificadas por códigos com 7
níveis de desdobramento. Dessa forma, as
contas contábeis intituladas "Pessoal e
Encargos" e "Execução do Orçamento"
pertencem, respectivamente, às classes:
Q4147320
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, no PCASP as contas
contábeis são classificadas por Natureza da
Informação Contábil (Patrimonial,
Orçamentária e Controle). Assinale a
alternativa que contém um exemplo de conta
contábil que possui Natureza de Informação
Orçamentária.
Q4147319
Contabilidade Pública
Um determinado ente da federação adquiriu
no exercício financeiro de 2020 um armário no
valor de R$ 10.000,00. De acordo com os
setores de patrimônio e contabilidade, temos as
seguintes informações, referente ao bem
adquirido:
-Em 30/06/2020, houve empenho da despesa no valor de R$ 10.000,00;
-Em 01/08/2020, ocorreu a recebimento definitivo do bem e liquidação da despesa no valor de R$ 10.000,00;
-Vida útil definida do bem: 10 anos;
-Valor residual estimado: R$ 640,00;
-O ente usa o método das cotas constantes para o cálculo da depreciação;
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor da depreciação acumulada do bem em 31/12/2020 foi de:
Q4147318
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, no momento da liquidação da despesa
Q4147317
Contabilidade Pública
Considere as informações a seguir, extraídas
das demonstrações contábeis de um ente
público, referentes ao exercício financeiro de
2020, cujos valores estão dispostos em reais:
Receitas Prevista R$ 500.000,00 Receitas Realizadas R$ 450.000,00 Dotação Orçamentária das Despesas R$ 480.000,00 Despesas Empenhadas R$ 460.000,00 Inscrição de Restos a Pagar em 31/12/2020 R$ 130.000,00 Pagamentos de Restos a Pagar R$ 74.000,00
Com base nessas informações, no exercício financeiro de 2020, temos um:
Q4147316
Contabilidade Pública
Assinale a alternativa que contém, de acordo
com o Manual de Contabilidade Aplicada ao
Setor Público, um exemplo de receita extra-orçamentária, evidenciada
no Balanço Financeiro.
Q4147315
Contabilidade Pública
Na Lei n. 4.320/1964, encontramos o seguinte
dispositivo legal: "a diferença positiva entre o
ativo financeiro e o passivo financeiro,
conjugando-se, ainda, os saldos dos créditos
adicionais transferidos e as operações de
crédito a eles vinculadas". Estamos nos
referindo à (ao):
Q4147314
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, o Resultado
Patrimonial do Exercício é evidenciado na
Demonstração das Variações Patrimoniais, por
meio da seguinte equação:
Q4147313
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, as Amortizações da
Dívida, são evidenciadas no Balanço
Orçamentário de uma entidade pública como:

 Conheça nossos planos