Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.116 questões


Ano: 2023
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2023 - CFC - Bacharel em Ciências Contábeis |
Q2238498
Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou
independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. O resultado patrimonial do
período é apurado na DVP pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas. O
valor apurado passa a compor o saldo patrimonial do Balanço Patrimonial (BP) do exercício. Considere a situação hipotética das variações patrimoniais ocorridas no exercício financeiro de 2022 em um determinado município:
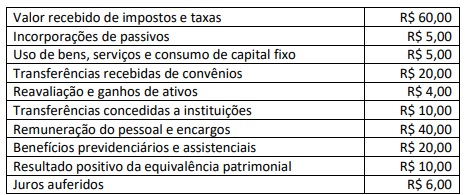
Considerando, unicamente, as informações disponibilizadas, o resultado patrimonial do município será:
Considerando, unicamente, as informações disponibilizadas, o resultado patrimonial do município será:
Ano: 2023
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2023 - CFC - Bacharel em Ciências Contábeis |
Q2238497
Contabilidade Pública
Os princípios orçamentários norteiam a elaboração e a execução do orçamento público e são válidos para todos os poderes
e para todas as esferas de governo. Os princípios orçamentários têm caráter impositivo, embora não sejam absolutos,
pois alguns deles possuem exceções e relativizações. Considerando que um município tenha incluído, no projeto de Lei
Orçamentária Anual, autorização para abertura de crédito adicional suplementar e contratação de operações de crédito,
nos termos da lei, é uma exceção a qual princípio orçamentário?
Ano: 2023
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2023 - CFC - Bacharel em Ciências Contábeis |
Q2238496
Contabilidade Pública
A Constituição Federal, nos artigos 157, inciso I, e 158, inciso I, determina que pertencem aos Estados, Distrito Federal
e aos Municípios o imposto de renda e os proventos de qualquer natureza, incidentes na fonte, pagos por eles, por suas
autarquias e pelas fundações que instituírem e mantiverem. Desse modo, a contabilidade espelha o fato efetivamente
ocorrido: mesmo correspondendo à arrecadação de um tributo de competência da União, tais recursos não pertencem
a ela. Considere a incidência do imposto de renda retido na fonte no montante de R$ 50.000,00 da folha de pagamento
dos servidores públicos municipais, referente à competência de janeiro de 2023. O valor do referido imposto deverá ser
contabilizado pelo município como:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Técnico em Contabilidade |
Q2238129
Contabilidade Pública
Um dos principais instrumentos de transparência
na gestão das finanças públicas foi criado pela
LRF: o Relatório de Gestão Fiscal (RGF). Acerca
do RGF, assinale a alternativa INCORRETA:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Técnico em Contabilidade |
Q2238128
Contabilidade Pública
Nos termos da Lei nº 4.320/1964, são
demonstrações contábeis destinadas a evidenciar
os resultados gerais do exercício, EXCETO:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Técnico em Contabilidade |
Q2238127
Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público
(PCASP) foi desenvolvido pela STN para servir
de instrumento de padronização de registros e
consolidação das contas públicas. Ele é composto
por:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Técnico em Contabilidade |
Q2238123
Contabilidade Pública
A despesa orçamentária está sujeita a diversas
classificações, cada qual com a finalidade de
fornecer um tipo de informação sobre o gasto
público. A classificação que tem por finalidade
prover informação sobre o impacto do gasto na
economia como um todo, segregando as despesas
entre correntes e de capital, é denominada:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Fiscal Tributário |
Q2237894
Contabilidade Pública
Com base nos critérios de escrituração e
consolidação das contas públicas estipulados
pela Lei Complementar nº 101/2000, assinale a
alternativa INCORRETA:
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Fiscal Tributário |
Q2237893
Contabilidade Pública
Nos expressos termos da Lei nº 4.320/1964,
informe se é verdadeiro (V) ou falso (F) para o
que se afirma e assinale a alternativa com a
sequência correta.
( ) Os bens de almoxarifado serão avaliados pelo critério do último que entra, primeiro que sai (UEPS).
( ) Poderão ser feitas reavaliações dos bens móveis e imóveis.
( ) As variações resultantes da conversão dos débitos, créditos e valores em espécie não serão levadas à conta patrimonial.
( ) Os bens de almoxarifado serão avaliados pelo critério do último que entra, primeiro que sai (UEPS).
( ) Poderão ser feitas reavaliações dos bens móveis e imóveis.
( ) As variações resultantes da conversão dos débitos, créditos e valores em espécie não serão levadas à conta patrimonial.
Ano: 2023
Banca:
Avança SP
Órgão:
Prefeitura de Araçariguama - SP
Prova:
Avança SP - 2023 - Prefeitura de Araçariguama - SP - Fiscal Tributário |
Q2237892
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, estarão
demonstrados no Balanço Patrimonial,
EXCETO:
Ano: 2023
Banca:
IBADE
Órgão:
RBPREV - AC
Prova:
IBADE - 2023 - RBPREV - AC - Analista Previdenciário (qualquer área de formação) |
Q2237373
Contabilidade Pública
O Balanço Orçamentário apresentará as receitas
detalhadas por categoria econômica, origem e espécie.
Desse modo, a estrutura da seção das receitas no balanço
orçamentário é a seguinte:
Ano: 2023
Banca:
IBADE
Órgão:
RBPREV - AC
Prova:
IBADE - 2023 - RBPREV - AC - Analista Previdenciário (qualquer área de formação) |
Q2237371
Contabilidade Pública
A Demonstração das Variações Patrimoniais evidenciará as
alterações verificadas no patrimônio, resultantes ou
independentes da execução orçamentária, e indicará o
resultado patrimonial do exercício. Assim, o resultado
patrimonial de determinado período é apurado a partir:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237299
Contabilidade Pública
Os restos a pagar são
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237298
Contabilidade Pública
Conforme a legislação orçamentária e financeira brasileira, a despesa pública
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237297
Contabilidade Pública
Conforme a legislação orçamentária e financeira brasileira, a
receita pública
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237296
Contabilidade Pública
De acordo com a norma orçamentária e financeira brasileira, o
crédito adicional
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237295
Contabilidade Pública
Quanto às classificações orçamentárias, assinale a opção correta.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237293
Contabilidade Pública
Conforme disposto na NBC TSP – Estrutura Conceitual, os
relatórios contábeis de propósito geral das entidades do setor
público devem ser elaborados com base
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237292
Contabilidade Pública
A regulamentação do regime de adiantamento (suprimento de
fundos) no âmbito do setor público é definida
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237291
Contabilidade Pública
Na elaboração do balanço patrimonial do setor público, os saldos
das contas intragovernamentais deverão ser

 Conheça nossos planos