Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.011 questões


Ano: 2026
Banca:
AMAUC
Órgão:
Prefeitura de Xavantina - SC
Prova:
AMAUC - 2026 - Prefeitura de Xavantina - SC - Contador |
Q4188074
Contabilidade Pública
Determinado município elabora os relatórios fiscais
previstos na legislação para acompanhamento da
execução orçamentária e da gestão fiscal, observando
os prazos e a forma de divulgação fixados em norma
federal. Sobre a publicação desses instrumentos,
assinale a alternativa CORRETA.
Ano: 2026
Banca:
AMAUC
Órgão:
Prefeitura de Xavantina - SC
Prova:
AMAUC - 2026 - Prefeitura de Xavantina - SC - Contador |
Q4188073
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público padroniza procedimentos contábeis nos entes federados.
Acerca do assunto, Registre V, para as afirmativas
verdadeiras, e F, para as falsas:
( )A nona edição do Manual de Contabilidade Aplicada ao Setor Público é dividida em partes que tratam de procedimentos contábeis orçamentários, patrimoniais, específicos e do Plano de Contas.
( )A nona edição do Manual de Contabilidade Aplicada ao Setor Público vincula sua aplicação à União, dispensando os estados, o Distrito Federal e os municípios brasileiros.
( )A nona edição do Manual de Contabilidade Aplicada ao Setor Público contempla as Demonstrações Contábeis Aplicadas ao Setor Público, com modelos padronizados de elaboração.
( )A nona edição do Manual de Contabilidade Aplicada ao Setor Público foi editada para vigorar como recomendação técnica, sem força normativa sobre os entes públicos da Federação.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2026
Banca:
AMAUC
Órgão:
Prefeitura de Xavantina - SC
Prova:
AMAUC - 2026 - Prefeitura de Xavantina - SC - Contador |
Q4188072
Contabilidade Pública
Os fatos administrativos podem alterar ou não a
composição patrimonial dos entes públicos. Sobre o
tema, Analise as afirmativas a seguir:
I.O fato administrativo permutativo provoca alteração quantitativa no patrimônio líquido, sem modificar a composição das contas do ativo e do passivo do ente.
II.O fato administrativo modificativo altera o patrimônio líquido por meio do reconhecimento de variação patrimonial aumentativa ou diminutiva no exercício.
III.O fato administrativo misto produz alteração quantitativa do patrimônio líquido sem provocar permuta entre os elementos patrimoniais do ativo ou do passivo.
Está correto o que se afirma em:
Q4185701
Contabilidade Pública
Ao realizar auditoria nas contas anuais da Unifap, o
auditor necessitou identificar os ingressos e os
dispêndios orçamentários e extraorçamentários
ocorridos durante o exercício, conjugados com os
saldos de caixa transferidos do exercício anterior e para
o exercício seguinte.
Essas informações são evidenciadas, prioritariamente:
Essas informações são evidenciadas, prioritariamente:
Q4185700
Contabilidade Pública
Durante auditoria na Unifap, a Unidade de Auditoria
Interna buscou verificar o comportamento da execução
da receita e da despesa, comparando os valores
inicialmente fixados, atualizados e efetivamente
executados no exercício.
O demonstrativo mais adequado para essa análise é:
O demonstrativo mais adequado para essa análise é:
Q4185699
Contabilidade Pública
No encerramento do exercício financeiro, a Unifap
inscreveu em “restos a pagar não processados”,
despesas referentes à aquisição de equipamentos
laboratoriais regularmente empenhadas, cuja entrega
pelo fornecedor ocorreria no exercício seguinte.
Em procedimento de auditoria, concluiu-se que a inscrição:
Em procedimento de auditoria, concluiu-se que a inscrição:
Q4185698
Contabilidade Pública
Durante auditoria interna na Unifap, verificou-se que
determinada unidade administrativa atestou o
recebimento definitivo de equipamentos de informática
antes da emissão da respectiva nota de empenho.
A situação evidencia irregularidade porque:
A situação evidencia irregularidade porque:
Q4185697
Contabilidade Pública
A Unifap recebeu recursos financeiros de fundação de
apoio destinados integralmente à execução de projeto
de pesquisa, permanecendo obrigada à devolução dos
valores não utilizados, conforme cláusula contratual.
Durante a auditoria contábil, discutiu-se a natureza
desse ingresso.
Neste contexto, o valor recebido deve ser tratado, inicialmente, como:
Neste contexto, o valor recebido deve ser tratado, inicialmente, como:
Q4185696
Contabilidade Pública
Durante auditoria interna, verificou-se que a
Procuradoria Federal junto à Unifap comunicou a
elevada probabilidade de perda em ação judicial relativa
ao pagamento do adicional ocupacional devido a
servidores técnicos. Embora ainda não houvesse
pagamento previsto para o exercício corrente, a contabilidade reconheceu provisão no passivo
patrimonial.
Neste contexto, a conduta adotada demonstra observância:
Neste contexto, a conduta adotada demonstra observância:
Q4185297
Contabilidade Pública
Um técnico em contabilidade que atua no setor
financeiro de uma universidade federal recebe processo
referente à aquisição de microscópios destinados aos
laboratórios de pesquisa. Ao consultar o SIAFI, o
servidor verifica que a despesa já foi empenhada e que os equipamentos foram entregues pelo fornecedor,
acompanhados da nota fiscal e do atesto do recebimento
emitido pela unidade requisitante. Antes de encaminhar
o processo para pagamento, o servidor precisa
identificar corretamente a fase da despesa pública que
está sendo realizada naquele momento.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Q4185296
Contabilidade Pública
Durante a elaboração do orçamento de um ente público,
um técnico em contabilidade precisa identificar
despesas incluídas por indicação coletiva de bancada
parlamentar. Ao consultar a Portaria STN/MF nº
636/2026, ele verifica o código específico para essa
identificação.
Assinale a alternativa CORRETA.
Assinale a alternativa CORRETA.
Q4185295
Contabilidade Pública
Um técnico em contabilidade de uma universidade
federal participa da classificação contábil de despesas
vinculadas ao programa Propag. Durante o registro das
despesas, surge dúvida sobre qual código de
acompanhamento deve ser utilizado para identificar
investimentos em universidades estaduais.
Com base na Portaria STN/MF n. 1.701/2025, assinale a alternativa CORRETA.
Com base na Portaria STN/MF n. 1.701/2025, assinale a alternativa CORRETA.
Q4185292
Contabilidade Pública
Um técnico em contabilidade de uma universidade
federal foi designado para auxiliar no fornecimento de
informações contábeis e fiscais que seriam utilizadas
pela União na elaboração do Relatório de Gestão Fiscal
(RGF) referente ao encerramento do quadrimestre.
Durante a análise dos instrumentos de transparência
fiscal previstos na Lei Complementar n. 101/2000, o
servidor verificou que o relatório anterior havia sido
divulgado sem a assinatura das autoridades
responsáveis pela administração financeira e pelo
controle interno.
Com base na Lei Complementar n. 101/2000, assinale a alternativa CORRETA.
Com base na Lei Complementar n. 101/2000, assinale a alternativa CORRETA.
Q4185287
Contabilidade Pública
Um técnico em contabilidade de uma universidade
federal foi designado para auxiliar a Pró-Reitoria de
Administração na elaboração de relatório sobre os
custos dos serviços prestados pela instituição, como
limpeza predial e manutenção de laboratórios. Durante
a elaboração, surgiu dúvida sobre como a base de
mensuração escolhida para os ativos influencia a
informação relativa ao custo dos serviços.
Com base nas Normas Brasileiras de Contabilidade (NBC) Técnicas do Setor Público (TSP) Estrutura Conceitual (R1), de 13 de novembro de 2025, assinale a alternativa CORRETA.
Com base nas Normas Brasileiras de Contabilidade (NBC) Técnicas do Setor Público (TSP) Estrutura Conceitual (R1), de 13 de novembro de 2025, assinale a alternativa CORRETA.
Q4185285
Contabilidade Pública
Um técnico em contabilidade de uma universidade
federal verifica que diversos aparelhos condicionadores
de ar instalados em um prédio administrativo
apresentam desgaste acentuado após anos de utilização
contínua. Durante análise patrimonial, a chefia solicita
ao servidor informações sobre o reconhecimento
contábil da perda de valor dos equipamentos e sobre os
procedimentos necessários caso alguns aparelhos sejam
considerados irrecuperáveis economicamente.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e no Decreto n. 12.785/2025, assinale a alternativa CORRETA.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e no Decreto n. 12.785/2025, assinale a alternativa CORRETA.
Q4185284
Contabilidade Pública
Um técnico em contabilidade que atua no setor de
patrimônio de uma universidade federal recebe dez
computadores novos adquiridos para um laboratório de
informática. Antes da distribuição dos equipamentos
aos setores acadêmicos, a chefia solicita ao servidor que
realize os procedimentos de controle patrimonial e
efetue o registro adequado dos bens para futura
conferência física institucional. Durante reunião do
setor, um servidor recém-chegado afirma que o simples
recebimento da nota fiscal já dispensa qualquer outro
procedimento de identificação patrimonial dos
equipamentos.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Q4185283
Contabilidade Pública
Um técnico em contabilidade de uma universidade
federal recebeu a Demonstração das Variações
Patrimoniais (DVP) resumida do exercício financeiro
para conferência antes do envio ao setor de
contabilidade central.
O demonstrativo apresentava os seguintes valores:
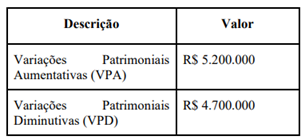
Após analisar os dados, o servidor concluiu corretamente que houve resultado patrimonial positivo no exercício.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e na Lei n. 4.320/1964, assinale a alternativa CORRETA.
O demonstrativo apresentava os seguintes valores:
Após analisar os dados, o servidor concluiu corretamente que houve resultado patrimonial positivo no exercício.
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e na Lei n. 4.320/1964, assinale a alternativa CORRETA.
Q4185282
Contabilidade Pública
Um técnico em contabilidade que atua no setor
patrimonial de uma universidade federal recebeu
processo administrativo referente à aquisição de
equipamentos de informática destinados aos
laboratórios do curso de Engenharia.
Ao analisar os documentos, o servidor verificou as seguintes informações:
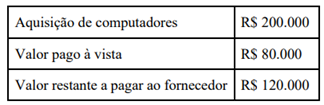
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o técnico concluiu que a operação gerou registro patrimonial envolvendo ativo e passivo da universidade.
Sobre a situação descrita, assinale a alternativa CORRETA.
Ao analisar os documentos, o servidor verificou as seguintes informações:
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o técnico concluiu que a operação gerou registro patrimonial envolvendo ativo e passivo da universidade.
Sobre a situação descrita, assinale a alternativa CORRETA.
Q4185281
Contabilidade Pública
Um técnico em contabilidade de uma universidade
federal estava conferindo o encerramento financeiro do
exercício quando observou as seguintes informações:
• A universidade arrecadou R$ 5.000.000 durante o ano.
• Foram empenhadas despesas no valor de R$ 4.800.000.
• Desse total, apenas R$ 4.500.000 foram efetivamente pagos até 31 de dezembro.
Ao analisar os dados, o servidor concluiu que parte das despesas empenhadas permaneceu sem pagamento ao final do exercício.
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), assinale a alternativa CORRETA.
Q4185280
Contabilidade Pública
Durante o encerramento do exercício financeiro de uma
universidade federal, um técnico em contabilidade
recebeu o seguinte demonstrativo simplificado do setor
orçamentário:
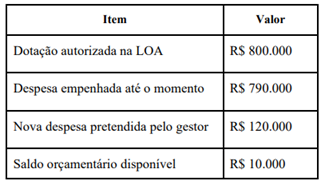
Mesmo após o alerta do setor contábil acerca da insuficiência orçamentária, o gestor informou que pretendia autorizar integralmente a nova despesa, alegando que o projeto era relevante para a universidade e que futuramente seria possível “ajustar os registros contábeis”.
Com base na Lei de Responsabilidade Fiscal, na Lei n. 4.320/1964 e nas normas aplicáveis à contabilidade pública, assinale a alternativa CORRETA.

 Conheça nossos planos