Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.079 questões


O plano de contas é uma estruturação das contas contábeis, uma relação padronizada que permite o registro dos eventos que ocorrem na entidade, e permite também a elaboração dos relatórios contábeis. Sobre o plano de contas aplicado ao setor público, analisar os itens abaixo:
I. O PCASP está segregado em 8 classes; nas classes 5 e 6 estão as informações de natureza orçamentária.
II. O PCASP está estruturado em 7 níveis de desdobramentos das contas contábeis, e, na classe 3 estão as variações patrimoniais diminutivas.
III. O PCASP está estruturado seguindo a natureza das informações contábeis orçamentárias, patrimoniais e de controle.
Está CORRETO o que se afirma:
Considerando-se a dívida ativa, assinalar a alternativa que preenche as lacunas abaixo CORRETAMENTE:
Proveniente de uma obrigação legal referente aos tributos e seus adicionais, como multas, é a ____________. Por sua vez, a ______________ provém de outros créditos da Fazenda Pública, provenientes de contratos em geral ou outras obrigações legais.
A Lei nº 4.320/1964 — Normas Gerais de Direito Financeiro, em seu Título V, dispõe sobre os Créditos Adicionais. A respeito do assunto, assinalar a alternativa CORRETA:
1. Despesas correntes
2. Despesas de Capital
( ) Juros e Encargos da Dívida
( ) Inversões Financeiras
( ) Amortização da Dívida
( ) Pessoal e Encargos Sociais
Sociais Marque a sequência correta.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
I. VPL maior que zero: projeto inviável, com o qual a empresa não vai ter retorno. II. VPL igual a zero: projeto indiferente, pois não resultará nem em lucro nem em prejuízo. III. VPL menor que zero: projeto viável, com o qual a empresa vai ter retorno.
Quais estão corretas?
Sobre esse tema, assinale com V as afirmativas verdadeiras e com F as falsas.
( ) A despesa orçamentária inscrita em restos a pagar não observa totalmente os estágios da execução da despesa orçamentária (empenho, liquidação e pagamento) previstos na Lei nº 4.320/1964.
( ) A inscrição de restos a pagar deve observar as disponibilidades financeiras e condições da legislação pertinente, de modo a prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas, conforme estabelecido na Lei de Responsabilidade Fiscal (LRF).
( ) As despesas inscritas em restos a pagar, processadas ou não, serão pagas em exercícios seguintes, desde que liquidadas.
( ) Serão inscritas em restos a pagar não processados as despesas liquidadas e não pagas no exercício financeiro, ou seja, aquelas em que o serviço, a obra ou o material contratado tenha sido prestado ou entregue e aceito pelo contratante, nos termos do artigo 63 da Lei nº 4.320/1964.
Assinale a sequência correta.
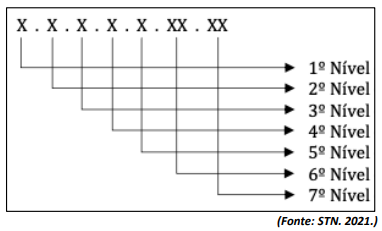
Os dígitos que compõem os 3º e 4º níveis representam, respectivamente:
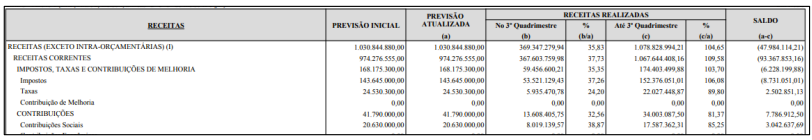
(Disponível em: https://pousoalegre.atende.net/transparencia. Acesso em: 04/02/2024.)
Essa demonstração está de acordo com a estrutura definida no Manual de Contabilidade Aplicada ao Setor Público (MCASP) e corresponde
I. Permite o registro dos fatos que afetam o patrimônio, as variações patrimoniais aumentativas e as diminutivas. II. Permite o registro dos custos e despesas que irão compor a DRE das empresas do setor público. III. Permite a consolidação das contas e é um instrumento para a adoção das normas internacionais da contabilidade. IV. No PCASP as contas estão classificadas segundo sua ordem de liquidez e exigibilidade.
Está CORRETO o que se afirma:

 Conheça nossos planos