Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.078 questões


Com base na Lei nº 4.320/1964, é correto afirmar que as dotações destinadas à aquisição de bens de capital já em utilização são classificadas como:
Em relação ao conceito de Ativo Financeiro na contabilidade pública, marque a alternativa correta:
A escrituração contábil é a técnica que tem por finalidade efetuar o registro sistemático e em ordem cronológica dos fatos que alteram o patrimônio das entidades. Sobre o tema, informe se é verdadeiro (V) ou falso (F) para o que se afirma e assinale a alternativa com a sequência correta.
( ) O método das partidas dobradas determina o registro dos fatos contábeis em, no mínimo, duas contas contábeis simultaneamente. E deve haver pelo menos um registro a débito e pelo menos um registro a crédito.
( ) Ao final do exercício, as contas de resultado terão seus saldos encerrados, não se transportando para o exercício seguinte.
( ) Para incrementar o saldo das contas-contábeis que integram o ativo, a exemplo dos Prédios e Instalações, é necessário realizar lançamentos a débito.
Conforme às Normas Brasileiras de Contabilidade Aplicada ao Setor Público – (NBCs T 16.1 a 16.11 11), está correta a seguinte afirmação:
De acordo com um dos princípios básicos da Contabilidade, em sua apuração mensal, as empresas devem incluir todas as receita e despesas gerada no mês em questão, de modo a liquidá-las no momento em que o ato gerador é realizado – independentemente de o pagamento ter sido efetuado ou não. Ao empregar tal regime de caixa – o qual pode proporcionar maior potencial financeiro de médio e longo prazo – as empresas agem de acordo com o Princípio da
Em relação aos aspectos orçamentários, patrimoniais e fiscais da contabilidade pública, analise as assertivas abaixo:
I. Orçamentário – Os registros de natureza orçamentária são base para a elaboração do Relatório Resumido da Execução Orçamentária (RREO) e dos Balanços Orçamentário e Financeiro, que representam os principais instrumentos para refletir esse aspecto.
II. Patrimonial – Nesse aspecto, devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais.
III. O Relatório de Gestão Fiscal (RGF) e o Relatório Resumido da Execução Orçamentária (RREO) representam os principais instrumentos para evidenciar esse aspecto.
Quais estão corretas?
Relativo às características que diferem o setor público de demais entidades e seguimentos, analise as assertivas abaixo, assinalando V, se verdadeiras, ou F, se falsas.
( ) A maioria dos programas vinculados ao setor público são de curto prazo.
( ) A importância do orçamento público é relativa, uma vez que frequentemente as previsões orçamentárias são extrapoladas.
( ) A principal função dos ativos mantidos pelo setor público está diretamente relacionada aos serviços que eles podem gerar e não a capacidade de geração de fluxo de caixa.
( ) O papel regulador das entidades do setor público é assegurar o interesse público, conforme políticas públicas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
A adoção do Plano de Contas Aplicado ao Setor Púbico (PCASP) é obrigatória para:
A classificação da natureza da receita orçamentária desdobrada por sua categoria econômica denominada Receita de Capital é caracterizada por receitas:
Assinale a alternativa que corresponde a uma aplicação da contabilidade para o governo.
Ao final de um exercício financeiro, um município apresentou os seguintes valores relativos aos ingressos de recursos.
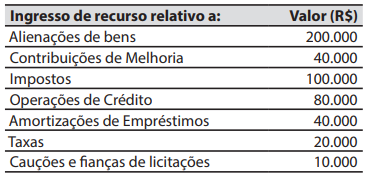
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:
No início de dezembro de 2023, um município aplicou R$ 100.000 em um título da dívida pública com liquidez diária. Na data do balanço patrimonial (31/12/2023), o município reconheceu a ocorrência dos juros (rendimento) decorrentes da aplicação, no valor de R$ 800.
Um dos registros contábeis realizados em 31/12/2023 para o reconhecimento do rendimento de R$ 800 pelo município foi:
À luz dos preceitos da Lei nº 4.320/1964, que estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, assinale a alternativa INCORRETA.
Acerca dos regimes contábeis aplicáveis ao reconhecimento dos fatos orçamentários e patrimoniais no atual modelo de Contabilidade Aplicada ao Setor Público, assinale a alternativa CORRETA.
O regime de adiantamento (ou suprimento de fundos) se consubstancia num regime distinto de execução da despesa orçamentária, definido pela Lei nº 4.320/1964 nos seguintes termos: “consiste na entrega de numerário a servidor, para o fim de realizar despesas, que não possam subordinar-se ao processo normal de aplicação”. Desta feita, analise as afirmativas a seguir, assinalando (V) para as verdadeiras e (F) para as falsas.
( ) No momento da concessão, não representa uma despesa pelo enfoque patrimonial, pois não ocorre redução no patrimônio líquido do ente concedente.
( ) A liquidação da despesa orçamentária ocorrerá apenas quando da prestação de contas pelo agente suprido. Caso houver saldo a devolver para a Administração, será contabilizado como receita de capital.
( ) Um mesmo agente suprido pode receber até dois adiantamentos simultâneos.
Assinale a alternativa que evidencia a correta sequência.
Em relação ao Regime de Caixa, assinalar a alternativa CORRETA.
O estágio da receita que é constituído da entrega do numerário, arrecadado pelos agentes públicos ou privados, às repartições ou ao Banco Oficial, e em que se verifica o princípio da unidade de tesouraria, é o(a):

 Conheça nossos planos