Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.070 questões

Q3307091 Contabilidade Pública

Acerca do procedimento contábil da depreciação e da redução ao valor recuperável de ativo, a ser realizada em uma entidade do setor público, julgue o seguinte item.


Caso o bem a ser depreciado já tenha sido usado anteriormente à posse dele pela administração pública, pode-se estabelecer a metade da vida útil do bem como novo prazo para sua depreciação.  

Alternativas
Q3307090 Contabilidade Pública

Acerca do procedimento contábil da depreciação e da redução ao valor recuperável de ativo, a ser realizada em uma entidade do setor público, julgue o seguinte item.


Caso o ativo não seja gerador de caixa, não há que se falar em reversão da perda por redução ao valor recuperável.

Alternativas
Q3307089 Contabilidade Pública

Acerca do procedimento contábil da depreciação e da redução ao valor recuperável de ativo, a ser realizada em uma entidade do setor público, julgue o seguinte item.


Na redução ao valor recuperável de um ativo gerador de caixa, os fluxos de caixa devem ser estimados para o ativo considerando-se futuras entradas ou saídas de caixa, decorrentes do aprimoramento do desempenho do ativo.

Alternativas
Q3307088 Contabilidade Pública
        A legislação que regulamenta o Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) de determinado ente federado estabelece que o fato gerador desse tributo ocorrerá no dia 1.º de janeiro de cada ano, e a arrecadação se dará no mês de março, em parcela única, no mesmo ano. 

Com base nessa situação, julgue o item a seguir, considerando a contabilização do regime orçamentário e contábil do setor público.  


No mês de janeiro, deve ser registrado um aumento do ativo e do resultado do exercício para evidenciar o impacto no patrimônio. 

Alternativas
Q3307087 Contabilidade Pública
        A legislação que regulamenta o Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) de determinado ente federado estabelece que o fato gerador desse tributo ocorrerá no dia 1.º de janeiro de cada ano, e a arrecadação se dará no mês de março, em parcela única, no mesmo ano. 

Com base nessa situação, julgue o item a seguir, considerando a contabilização do regime orçamentário e contábil do setor público.


Para sustentar o dispositivo legal do regime orçamentário, a receita orçamentária deve ser registrada no mês de março, no momento da sua arrecadação.

Alternativas
Q3306870 Contabilidade Pública

Julgue o seguinte item, referente às receitas e despesas públicas.  


A distinção entre despesas correntes e despesas de capital tem impacto direto na política fiscal e no cálculo do resultado primário, podendo as despesas de capital aumentar o endividamento público, mesmo quando financiadas por superávits financeiros. 

Alternativas
Q3303248 Contabilidade Pública
As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) são relatórios padronizados que apresentam a posição patrimonial, financeira e de desempenho de entidades públicas. Acerca das DCASP e de acordo com o Manual de Contabilidade Aplicada ao Setor Público,
Alternativas
Q3303247 Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) versa sobre as etapas da despesa orçamentária. Sobre esse assunto, o MCASP estabelece que
Alternativas
Ano: 2025 Banca: FADESP Órgão: UNIFESSPA Prova: FADESP - 2025 - UNIFESSPA - Contador |
Q3300563 Contabilidade Pública
Um dos critérios de reconhecimento de um ativo intangível é quando “For provável que os benefícios econômicos futuros ou potencial de serviços esperados atribuíveis ao ativo serão gerados em favor da entidade (CPC O4 – R1; MCASP, 2024)”. Representa(m) o reconhecimento inicial de um ativo intangível na forma de aquisição separada:
Alternativas
Ano: 2025 Banca: IGEDUC Órgão: CRMV-BA Prova: IGEDUC - 2025 - CRMV-BA - Contador(a) |
Q3300463 Contabilidade Pública
No Brasil, a qualidade dessas informações é diretamente influenciada pela adoção das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP), pelo regime contábil utilizado e pela capacitação dos profissionais da área. Analise as afirmações abaixo sobre a qualidade da informação na Contabilidade Pública:
I.A implementação das Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP) contribuiu para a padronização e maior transparência das informações contábeis, facilitando a comparabilidade entre entes federativos.
II.A qualidade da informação contábil no setor público depende não apenas da adoção de normas técnicas, mas também da capacitação dos profissionais e do aprimoramento dos sistemas de gestão fiscal e contábil.
III.No Brasil, a Contabilidade Pública ainda não adota o regime de competência, sendo todas as receitas e despesas registradas exclusivamente pelo regime de caixa.
Após análise, assinale a alternativa correta.
Alternativas
Q3299923 Contabilidade Pública
No contexto do fluxo de caixa, as atividades operacionais, de investimento e de financiamento são classificadas para demonstrar a geração e o uso de recursos. Considerando essa estrutura, relacione a Coluna 1 à Coluna 2, associando as operações às suas respectivas características. 

Coluna 1
1. Investimento. 2. Financiamento. 3. Operacional.

Coluna 2

( ) Pagamento de dividendos aos acionistas. ( ) Aquisição de máquinas e equipamentos para uso na produção. ( ) Recompra de ações próprias pela empresa. ( ) Pagamento de fornecedores por mercadorias adquiridas para revenda.

A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Alternativas
Q3299883 Contabilidade Pública
Os bens adquiridos pela administração pública podem ser classificados de acordo com sua durabilidade e função, sendo necessário identificar aqueles que possuem valor de permanência e necessidade de inventário. O que caracteriza um bem permanente no contexto das compras públicas é a sua durabilidade superior a
Alternativas
Q3299625 Contabilidade Pública

Considere os dados a seguir.


Imagem associada para resolução da questão


De acordo com os dados acima, no balanço de 2023, o coeficiente de participação do ativo não circulante – intangível é

Alternativas
Q3299624 Contabilidade Pública

Leia a Tabela 1 para responder à questão.


Considerando as informações do texto-base, o valor das variações patrimoniais diminutivas corresponde a
Alternativas
Q3299621 Contabilidade Pública

Analise as seguintes informações extraídas do Balanço Financeiro de uma entidade pública, encerrado em 31/12/2023:


Imagem associada para resolução da questão


A partir dessas informações, o resultado financeiro do exercício obtido por meio da elaboração do balanço financeiro em 31/12/2024 equivale, em R$, a

Alternativas
Q3299064 Contabilidade Pública

Leia o caso a seguir.


Imagem associada para resolução da questão


No balanço de encerramento, o patrimônio líquido totaliza

Alternativas
Q3299057 Contabilidade Pública
De acordo com o disposto na legislação e com os atributos da conta contábil no Plano de Contas Aplicado ao Setor Público (PCASP), o ativo financeiro compreenderá os
Alternativas
Q3299054 Contabilidade Pública
Nas Demonstrações Contábeis Aplicadas ao Setor Público (DCASP), o balanço financeiro objetiva principalmente evidenciar todas as movimentações financeiras de entradas e de saídas que impactam o caixa e os equivalentes de caixa em um exercício financeiro, possibilitando, assim, a apuração do
Alternativas
Q3298383 Contabilidade Pública

Leia a Tabela 2 para responder à questão.
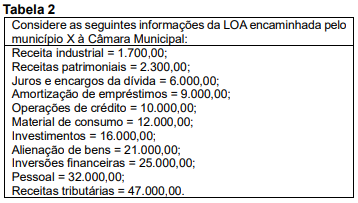

Qual é o valor das receitas correntes e despesas correntes, respectivamente? 
Alternativas
Q3298380 Contabilidade Pública

A prefeitura do município X possui cinco imóveis, conforme descrição abaixo:


Imagem associada para resolução da questão


Com base na Norma Brasileira de Contabilidade Aplicada ao Setor Público – NBC TSP 06, quais imóveis são classificados como propriedades para investimento?

Alternativas
Respostas
5181: C
5182: E
5183: E
5184: C
5185: C
5186: C
5187: A
5188: B
5189: B
5190: A
5191: E
5192: E
5193: A
5194: C
5195: E
5196: A
5197: C
5198: A
5199: C
5200: C