Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.069 questões


Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Mariana - MG
Prova:
Instituto Consulplan - 2025 - Câmara de Mariana - MG - Contador |
Q3408026
Contabilidade Pública
Com base na NBC TSP – Estrutura Conceitual, que estabelece as diretrizes para mensuração e reconhecimento dos elementos
das demonstrações contábeis no âmbito do Setor Público, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Para ser reconhecida como um Passivo no Balanço Patrimonial, uma obrigação deve ter uma data certa de liquidação, bem como um credor conhecido e identificado.
( ) O custo histórico de um ativo é a importância fornecida para se adquirir ou desenvolver um ativo, o qual corresponde ao caixa ou equivalentes de caixa ou o valor de outra importância fornecida à época de sua aquisição ou desenvolvimento.
( ) De acordo com o Princípio do Conservadorismo, as variações patrimoniais aumentativas devem ser reconhecidas apenas quando do efetivo recebimento do numerário correspondente.
A sequência está correta em
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Mariana - MG
Prova:
Instituto Consulplan - 2025 - Câmara de Mariana - MG - Contador |
Q3408025
Contabilidade Pública
De acordo com o §6º do art. 12 da Lei nº 4.320/1964 (Lei de Normas Gerais do Direito Financeiro), analise a afirmativa a
seguir.
“São ________________ as dotações para ____________ ou _____________ que outras pessoas de direito público ou privado devem realizar, independentemente de contraprestação direta em bens ou serviços, constituindo essas transferências _________ ou __________, segundo derivam diretamente da Lei de Orçamento ou de lei _________ anterior, bem como as dotações para amortização da dívida pública.”
Assinale a alternativa que completa correta e sequencialmente a afirmativa anterior.
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Mariana - MG
Prova:
Instituto Consulplan - 2025 - Câmara de Mariana - MG - Contador |
Q3408023
Contabilidade Pública
Sobre a Despesa de Capital, à luz do art. 13 da Lei nº 4.320/1964 (Lei de Normas Gerais do Direito Financeiro), relacione
adequadamente as colunas a seguir.
Natureza: 1. Investimentos. 2. Inversões Financeiras. 3. Transferências de Capital.
Elementos: ( ) Obras públicas. ( ) Aquisição de imóveis. ( ) Concessão de empréstimos. ( ) Amortização da dívida pública. ( ) Aumento de capital de empresas.
A sequência está correta em
Natureza: 1. Investimentos. 2. Inversões Financeiras. 3. Transferências de Capital.
Elementos: ( ) Obras públicas. ( ) Aquisição de imóveis. ( ) Concessão de empréstimos. ( ) Amortização da dívida pública. ( ) Aumento de capital de empresas.
A sequência está correta em
Ano: 2025
Banca:
FGV
Órgão:
SEPLAN-SE
Prova:
FGV - 2025 - SEPLAN-SE - Especialista em Políticas Públicas e Gestão Governamental |
Q3406180
Contabilidade Pública
Em 2023, os servidores do Estado entraram na justiça contra o
Governo por não ter lhes concedido direitos que foram
prometidos.
O Governo julgou que a perda era provável e constituiu uma provisão em seu passivo, que considera que terá efeito no longo prazo. Essa provisão é ajustada periodicamente, uma vez que o efeito do tempo é considerado material.
A contrapartida do aumento da provisão descontada a valor presente é (são)
O Governo julgou que a perda era provável e constituiu uma provisão em seu passivo, que considera que terá efeito no longo prazo. Essa provisão é ajustada periodicamente, uma vez que o efeito do tempo é considerado material.
A contrapartida do aumento da provisão descontada a valor presente é (são)
Ano: 2025
Banca:
FGV
Órgão:
SEPLAN-SE
Prova:
FGV - 2025 - SEPLAN-SE - Especialista em Políticas Públicas e Gestão Governamental |
Q3406179
Contabilidade Pública
Em entidades do setor público, o Balanço Patrimonial deve ser
acompanhado de notas explicativas em função da dimensão, da
natureza e função dos valores envolvidos nos ativos e passivos.
As entidades devem divulgar, no balanço patrimonial ou nas notas explicativas, rubricas adicionais às contas apresentadas, classificadas de forma adequada às operações da entidade.
Entre as recomendações está o detalhamento das provisões a curto e a longo prazo, segregando dos demais itens as provisões para
Ano: 2025
Banca:
FGV
Órgão:
SEPLAN-SE
Prova:
FGV - 2025 - SEPLAN-SE - Especialista em Políticas Públicas e Gestão Governamental |
Q3406178
Contabilidade Pública
Em 2024, uma instituição financeira pública concedeu R$ 800.000
em empréstimos de longo prazo a terceiros. No mesmo ano, a
entidade recebeu R$ 500.000 de terceiros, por conta da
amortização de empréstimos concedidos em anos anteriores.
Assinale a opção que indica o reconhecimento dos fatos na Demonstração dos Fluxos de Caixa da instituição financeira pública, em 31/12/2024.
Assinale a opção que indica o reconhecimento dos fatos na Demonstração dos Fluxos de Caixa da instituição financeira pública, em 31/12/2024.
Ano: 2025
Banca:
FGV
Órgão:
SEPLAN-SE
Prova:
FGV - 2025 - SEPLAN-SE - Especialista em Políticas Públicas e Gestão Governamental |
Q3406177
Contabilidade Pública
De acordo com a NBC TSP Estrutura Conceitual- Estrutura
Conceitual para Elaboração e Divulgação de Informação Contábil
de Propósito Geral pelas Entidades do Setor Público, os usuários
dos serviços e os provedores de recursos também exigem
informações como insumo para a tomada de decisão.
Em relação aos usuários dos serviços e os provedores de recursos, é correto afirmar que
Em relação aos usuários dos serviços e os provedores de recursos, é correto afirmar que
Ano: 2025
Banca:
FGV
Órgão:
SEPLAN-SE
Prova:
FGV - 2025 - SEPLAN-SE - Especialista em Políticas Públicas e Gestão Governamental |
Q3406137
Contabilidade Pública
Em observância às disposições da Lei nº 4.320/1964, que criou
normas gerais de Direito Financeiro para elaboração e controle dos
orçamentos e balanços da União, dos Estados, dos Municípios e do
Distrito Federal, os resultados gerais do exercício serão
demonstrados no balanço orçamentário, no balanço financeiro, no
balanço patrimonial e na demonstração das variações
patrimoniais, em conformidade com a legislação.
Com base na narrativa, analise as afirmativas a seguir:
I. O balanço orçamentário demonstrará a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
II. O balanço financeiro demonstrará as receitas e despesas previstas em confronto com as realizadas.
III. A demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
Nesse cenário, considerando as disposições da Lei nº 4.320/1964, está correto o que se afirma em
Ano: 2025
Banca:
VUNESP
Órgão:
AresPCJ - SP
Prova:
VUNESP - 2025 - AresPCJ - SP - Assistente Administrativo |
Q3404845
Contabilidade Pública
Com base na Lei nº
4.320/1964 e na contabilidade aplicada ao setor público brasileiro, o regime de adiantamento
Ano: 2025
Banca:
VUNESP
Órgão:
AresPCJ - SP
Prova:
VUNESP - 2025 - AresPCJ - SP - Assistente Administrativo |
Q3404843
Contabilidade Pública
De acordo com a contabilidade aplicada ao setor público
brasileiro, são estágios da receita pública:
Ano: 2025
Banca:
COMVEST - UNICAMP
Órgão:
UNICAMP
Prova:
COMVEST - UNICAMP - 2025 - UNICAMP - Analista de Recursos Humanos |
Q3403739
Contabilidade Pública
A contabilização da folha de pagamento no setor público
deve seguir o princípio da competência, registrando as
despesas no momento em que os direitos são adquiridos
pelos servidores, conforme orientações do MCASP.
Analise as afirmativas abaixo sobre a contabilização da folha de pagamento e a apropriação de 13º salário e férias, de acordo com o MCASP:
I. A contabilização das férias deve ser feita no momento do pagamento, independentemente do momento em que o direito é concedido ao servidor.
II. O MCASP orienta que os encargos sociais, como INSS e FGTS, sejam contabilizados de forma separada.
III. O pagamento de férias deve ser registrado como despesa no momento em que o servidor opta por usufruir do benefício, independentemente da data efetiva do pagamento.
Após análise, assinale a alternativa correta.
Ano: 2025
Banca:
COMVEST - UNICAMP
Órgão:
UNICAMP
Prova:
COMVEST - UNICAMP - 2025 - UNICAMP - Analista de Recursos Humanos |
Q3403733
Contabilidade Pública
Sophia é contadora em um órgão público e precisa
contabilizar a folha de pagamento, incluindo o 13º salário
e as férias dos servidores, seguindo as diretrizes do
MCASP. Ela enfrenta dúvidas sobre o momento correto
de apropriação dessas despesas. Considerando essa
situação, analise as afirmações entre Verdadeiro (V) ou
Falso (F):
(__)A contabilização da folha de pagamento no setor público deve ser feita por meio da apropriação de despesas no momento em que o pagamento é realizado, e não quando o direito do servidor é gerado.
(__)O 13º salário e as férias são considerados despesas do exercício em que são devidos, independentemente de quando o pagamento for efetuado.
(__)A apropriação das despesas com a folha de pagamento deve ser feita de forma segregada entre as diferentes naturezas de despesas, como vencimentos, encargos sociais e benefícios.
(__)No caso do 13º salário, a apropriação da despesa é realizada somente no momento do pagamento ao servidor.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2025
Banca:
COMVEST - UNICAMP
Órgão:
UNICAMP
Prova:
COMVEST - UNICAMP - 2025 - UNICAMP - Analista de Recursos Humanos |
Q3403724
Contabilidade Pública
Roberto atua na contabilidade de uma entidade pública e
deve contabilizar corretamente a folha de pagamento,
abrangendo o 13º salário e as férias dos funcionários,
conforme as diretrizes do MCASP. Ele não tem certeza
sobre o período correto para registrar essas despesas.
Considerando esse cenário, analise as afirmações entre
Verdadeiro (V) ou Falso (F):
(__)As despesas com férias devem ser reconhecidas no momento em que o servidor solicita as férias, e não no momento da sua concessão ou pagamento.
(__)A contabilização da folha de pagamento no setor público deve ocorrer de acordo com o princípio da competência, ou seja, as despesas devem ser apropriadas conforme o mês de competência, e não quando o pagamento é realizado.
(__)O MCASP permite que o pagamento do 13º salário e das férias seja registrado como uma despesa única, sem a necessidade de segregação entre os diferentes tipos de benefícios.
(__)O valor referente ao provisionamento do 13º salário deve ser lançado como uma obrigação a pagar no passivo, até que o pagamento seja efetivamente realizado.
Assinale a sequência correta.
Ano: 2025
Banca:
COMVEST - UNICAMP
Órgão:
UNICAMP
Prova:
COMVEST - UNICAMP - 2025 - UNICAMP - Analista de Recursos Humanos |
Q3403710
Contabilidade Pública
Em 2025, o Município de Vale Azul elaborou sua
execução orçamentária, enfrentando desafios na
contabilização adequada de despesas com pessoal para
cumprir as normas do Manual de Contabilidade Aplicada
ao Setor Público (MCASP). Sobre a contabilização da
folha de pagamento, 13º salário e férias no setor público,
analise as afirmativas a seguir:
I.A apropriação do 13º salário deve ser registrada mensalmente como despesa de pessoal, com contrapartida em uma conta de passivo circulante, refletindo a obrigação acumulada ao longo do exercício, conforme o princípio da competência.
II.As férias vencidas de servidores públicos, ainda não gozadas, devem ser provisionadas como despesa orçamentária no momento do pagamento, com registro simultâneo no orçamento do exercício seguinte, para garantir a disponibilidade financeira.
III.O pagamento da folha de pagamento, incluindo encargos sociais, é classificado como despesa de custeio na categoria econômica "Despesas Correntes", sendo registrado no grupo de natureza de despesa 3.1.90 − Pessoal e Encargos Sociais.
Está correto o que se afirma apenas em:
Q3401606
Contabilidade Pública
De acordo com o Pronunciamento Técnico CPC 07 (R1)- Subvenção
e Assistência Governamentais, até que os requisitos para
reconhecimento de uma subvenção governamental como receita
na demonstração do resultado sejam atendidos, a contrapartida
da subvenção governamental registrada no ativo deve ser feita em
conta específica
Ano: 2025
Banca:
VUNESP
Órgão:
AresPCJ - SP
Prova:
VUNESP - 2025 - AresPCJ - SP - Analista de Fiscalização e Regulação - Área: Contábil/Economia/Administração |
Q3391668
Contabilidade Pública
Após processo licitatório, um ente público assinou contrato com fornecedor de material de expediente no valor
de R$ 5.360.000,00. Sabe-se que, no dia 02.11.2024, o
contador público empenhou a despesa no valor global do
contrato. Em 02.12.2024, o fornecedor entregou o equivalente a R$ 2.500.000,00 em materiais, considerados conformes pelo fiscal do contrato em 15.12.2024, que solicitou ao contador liquidar essa despesa. No dia 10.01.2025,
o valor de R$ 1.500.000,00 foi pago ao fornecedor.
Qual é o saldo de restos a pagar relativos a esse contrato, em reais?
Qual é o saldo de restos a pagar relativos a esse contrato, em reais?
Ano: 2025
Banca:
VUNESP
Órgão:
AresPCJ - SP
Prova:
VUNESP - 2025 - AresPCJ - SP - Analista de Fiscalização e Regulação - Área: Contábil/Economia/Administração |
Q3391667
Contabilidade Pública
Um ente do setor público apresentou as seguintes informações contábeis, retiradas do seu balanço orçamentário de 2024:
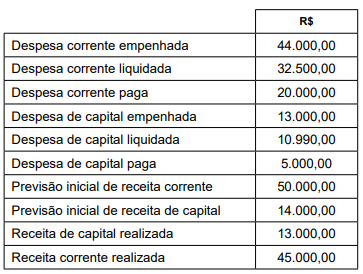
Quanto totalizou o resultado orçamentário do exercício, em milhares de reais?
Quanto totalizou o resultado orçamentário do exercício, em milhares de reais?
Q3391019
Contabilidade Pública
Considere a seguinte descrição: montante que o credor aceita no cumprimento da sua demanda, ou que terceiros cobrariam para aceitar a transferência do passivo do devedor.
De acordo com as bases de mensuração de passivos, a descrição apresentada refere-se à base:
De acordo com as bases de mensuração de passivos, a descrição apresentada refere-se à base:
Q3391017
Contabilidade Pública
De acordo com a norma dos Contratos de Concessão de
Serviços Públicos: concedente, quando o ativo e o componente do serviço de acordo de concessão dos serviços
forem identificáveis separadamente, a parcela dos pagamentos recebidos pela concessionária relacionada aos
componentes de serviço deve ser alocada usando
Q3391015
Contabilidade Pública
De acordo com a Lei de Responsabilidade Fiscal, o demonstrativo da estimativa e compensação da renúncia de
receita e da margem de expansão das despesas obrigatórias de caráter continuado estará contido no

 Conheça nossos planos