Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.069 questões


Q3692196
Contabilidade Pública
A administração pública brasileira utiliza alguns sistemas em seu cotidiano, entre eles o Sistema Integrado de
Administração Financeira do Governo Federal (SIAFI). Em relação ao SIAFI, é correto afirmar que
Q3692193
Contabilidade Pública
No que se refere aos empenhos da despesa pública, aquele cuja utilização possui valor fixo previamente
determinado e em que o pagamento deve ocorrer de uma só vez é classificado como
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Varginha - MG
Prova:
Avança SP - 2025 - Prefeitura de Varginha - MG - Economista |
Q3692039
Contabilidade Pública
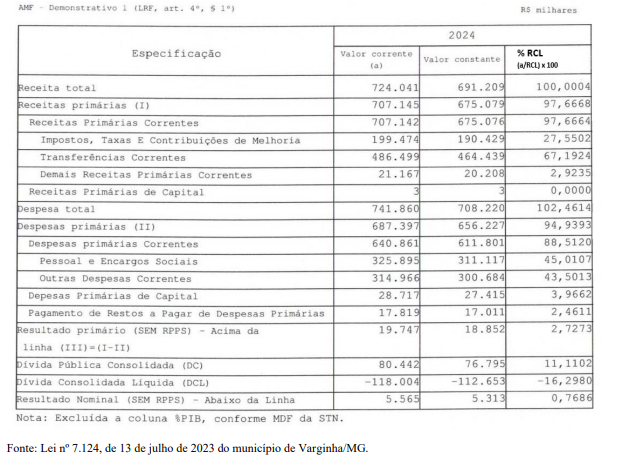
Para criar um cenário de análise econômico-financeira, adote a hipótese de que os indicadores
planejados para o exercício de 2024 foram integralmente cumpridos, e que os valores executados
coincidem exatamente com os valores previstos. Sendo assim, considere os a mesma metodologia de
cálculo e os dados apresentados no demonstrativo (coluna Valor Corrente) da figura apresentada
anteriormente, como se fosse os valores executados em 2024.
Analise as afirmações abaixo, com base nos valores e percentuais da Receita Corrente Líquida (RCL)
apresentados e, em seguida, assinale a alternativa correta:
I. O resultado primário do exercício de 2024 foi superavitário, com valor de aproximadamente de R$ 19,7 milhões.
II. O resultado nominal indica redução da dívida pública, ou seja, com valor negativo de – R$ 5,313 milhões.
III. A diferença entre a Receita Total e as Receitas Primárias foi de R$ 16,896 milhões, o que representa receitas não primárias.
IV. A Dívida Consolidada Líquida corresponde a 22,79% da Receita Corrente Líquida, estando acima do limite legal previsto pela LRF.
V. As despesas correntes representaram 95,81% da RCL, enquanto as despesas de capital representaram 0,28%, indicando equilíbrio entre custeio e investimento.
Q3691978
Contabilidade Pública
Uma entidade da administração federal, ao executar o seu orçamento, realizou as seguintes operações durante
o exercício financeiro:
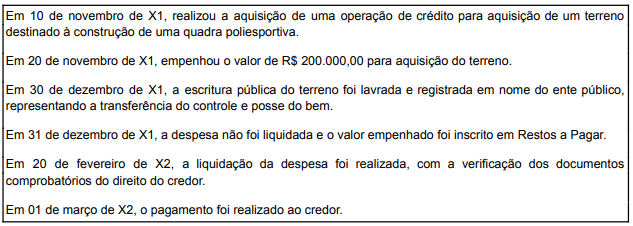
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP),
Com base no Manual de Contabilidade Aplicada ao Setor Público (MCASP),
Q3691977
Contabilidade Pública
Com base no Manual de Contabilidade Aplicada ao Setor Público, Parte IV, quanto à estrutura do código e
detalhamento da conta contábil,
Q3691976
Contabilidade Pública
Uma empresa internacional doará alimentos para merendas escolares à Escola Pública Municipal (órgão
público). Assim, os alimentos serão classificados como Estoque, ficando a cargo da escola arcar com os
seguintes gastos e valores:
● Impostos Recuperáveis – R$ 3.800
● Seguro – R$ 300
● Frete – R$ 600
● Imposto de Importação – R$ 3.100
● Aluguel do galpão que servirá de depósito para as rações – R$ 500
De acordo com a Norma Brasileira de Contabilidade Aplicada ao Setor Público 04 (NBC TSP 04) e considerando que o valor justo da mercadoria recebida por meio de doação será de R$ 62.000, os alimentos deverão ser reconhecidos como Estoques no montante de
Q3691975
Contabilidade Pública
Durante o exercício de 20X4, um ente público efetuou o pagamento de R$ 3.500.000,00 referente a Restos a
Pagar Processados (RPP) do exercício anterior. Esse pagamento será registrado no Balanço Financeiro de
20X4 como:
Q3691974
Contabilidade Pública
Os depósitos em caução, as fianças, as operações de crédito por antecipação de receita orçamentária (ARO),
a emissão de moeda, são exemplos de
Q3691971
Contabilidade Pública
Sobre a estrutura do Plano de Contas Aplicado ao Setor Público (PCASP), considere os seguintes códigos:
I. 1.1.1.1.00.00.00
II. 3.1.2.1.00.00.00
III. 5.1.2.1.00.00.00
IV. 6.2.1.1.00.00.00
V. 7.1.1.1.01.01.00
Assinale a opção que classifica corretamente o sistema a que cada código pertence, respectivamente:
I. 1.1.1.1.00.00.00
II. 3.1.2.1.00.00.00
III. 5.1.2.1.00.00.00
IV. 6.2.1.1.00.00.00
V. 7.1.1.1.01.01.00
Assinale a opção que classifica corretamente o sistema a que cada código pertence, respectivamente:
Q3691970
Contabilidade Pública
O suprimento de fundos é caracterizado como um adiantamento de valores a um servidor para futura prestação
de contas e é classificado como despesa orçamentária. Sobre esse regime de adiantamento, é correto afirmar
que
apenas deverá ser concedido para pagamento de despesa considerada de caráter sigiloso.
apenas deverá ser concedido para pagamento de despesa considerada de caráter sigiloso.
Q3691969
Contabilidade Pública
Em relação ao Sistema Integrado de Administração Financeira do Governo Federal (SIAFI), é correto afirmar
que
Q3691962
Contabilidade Pública
Em conformidade com o Manual de Contabilidade Aplicada ao Setor Público, a ordem das etapas da Receita
Pública Orçamentária é a seguinte:
Q3691961
Contabilidade Pública
Em conformidade com o Manual de Contabilidade Aplicada ao Setor Público, Parte I, tem-se a orientação para
classificação de um bem como material permanente ou material de consumo. Assim sendo, como parâmetro
para determinação da natureza de despesa correta, devem-se observar os seguintes critérios:
Q3690518
Contabilidade Pública
Ao encerrar o exercício de X1, a Contadoria‑Geral do Estado
elaborou as demonstrações exigidas pela Lei nº 4.320/1964
e pelo MCASP (edição vigente): balanço orçamentário (BO),
balanço financeiro (BF), balanço patrimonial (BP) e
demonstração das variações patrimoniais (DVP), além dos
relatórios fiscais da LRF (RREO e RGF).
Com base nessa situação hipotética, assinale a opção que apresenta corretamente a finalidade de cada demonstração contábil.
Com base nessa situação hipotética, assinale a opção que apresenta corretamente a finalidade de cada demonstração contábil.
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Varginha - MG
Prova:
Avança SP - 2025 - Prefeitura de Varginha - MG - Contador |
Q3690242
Contabilidade Pública
Em conformidade com a Lei Federal n.º
4.320/1964, as receitas e despesas de capital
serão objeto de um Quadro de Recursos e de
Aplicação de Capital, aprovado por decreto do
Poder Executivo, abrangendo, no mínimo um
triênio. Diante do contexto, pode-se afirmar,
corretamente, que:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Varginha - MG
Prova:
Avança SP - 2025 - Prefeitura de Varginha - MG - Contador |
Q3690241
Contabilidade Pública
São créditos adicionais as autorizações de
despesas não computadas ou insuficientemente
dotadas na Lei de Orçamento. Nesse contexto, os
créditos adicionais classificam-se em:
I - Suplementares, os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.
II - Especiais, os destinados a despesas para as quais não haja dotação orçamentária específica.
III - Extraordinários, os destinados a reforço de dotação orçamentária.
É correto o que se afirma em:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Varginha - MG
Prova:
Avança SP - 2025 - Prefeitura de Varginha - MG - Auditor Fiscal Tributário |
Q3688874
Contabilidade Pública
Marque a alternativa que preenche corretamente
a lacuna a seguir:
“__________________ é a modalidade contábil que considera para a apuração do resultado do exercício apenas os pagamentos e recebimentos ocorridos efetivamente no exercício.”
“__________________ é a modalidade contábil que considera para a apuração do resultado do exercício apenas os pagamentos e recebimentos ocorridos efetivamente no exercício.”
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Varginha - MG
Prova:
Avança SP - 2025 - Prefeitura de Varginha - MG - Auditor Fiscal Tributário |
Q3688872
Contabilidade Pública
Em relação à contabilidade aplicada ao setor
público, o balanço patrimonial demonstrará:
Ano: 2025
Banca:
Avança SP
Órgão:
Prefeitura de Varginha - MG
Prova:
Avança SP - 2025 - Prefeitura de Varginha - MG - Auditor Fiscal Tributário |
Q3688864
Contabilidade Pública
Marque a alternativa que preenche a lacuna a
seguir corretamente a respeito das finanças
públicas:
“__________________ refere-se ao montante de recursos que o setor público consolidado não financeiro necessita captar com o setor privado, o setor público financeiro e o resto do mundo para fazer face aos seus dispêndios, em razão da insuficiência de suas receitas fiscais. Representa a variação da dívida líquida em determinado período.”
“__________________ refere-se ao montante de recursos que o setor público consolidado não financeiro necessita captar com o setor privado, o setor público financeiro e o resto do mundo para fazer face aos seus dispêndios, em razão da insuficiência de suas receitas fiscais. Representa a variação da dívida líquida em determinado período.”
Ano: 2025
Banca:
Quadrix
Órgão:
SEDF
Prova:
Quadrix - 2025 - SEDF - Professor de Educação Básica: Contabilidade |
Q3685777
Contabilidade Pública
Com relação ao Sistema Integrado de Administração Financeira do Governo Federal (SIAFI) e à Conta Única do Tesouro Nacional, julgue o item seguinte.
Entre os documentos de entrada do SIAFI destacam‑se a nota de empenho, a ordem bancária e o recibo de entrega de bens.

 Conheça nossos planos