Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246673
Contabilidade Pública
Em 31 de dezembro, um determinado ente da federação elaborou o seu balanço patrimonial, respeitando a estrutura original, definida pela Lei 4.320/64. Pelo Razão, a conta Estoque de Material de Consumo, no valor de R$150.000, deverá ser classificada no seguinte grupo do balanço:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246672
Contabilidade Pública
Texto associado
Analise os dados apresentados abaixo para responder às questões
de números 53 a 55.
Em 31 de dezembro foi elaborado o seguinte quadro demonstrativo,
referente à execução orçamentária e financeira de um determinado
estado da federação:

de números 53 a 55.
Em 31 de dezembro foi elaborado o seguinte quadro demonstrativo,
referente à execução orçamentária e financeira de um determinado
estado da federação:
A Economia Orçamentária do exercício foi igual a:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246671
Contabilidade Pública
Texto associado
Analise os dados apresentados abaixo para responder às questões
de números 53 a 55.
Em 31 de dezembro foi elaborado o seguinte quadro demonstrativo,
referente à execução orçamentária e financeira de um determinado
estado da federação:
de números 53 a 55.
Em 31 de dezembro foi elaborado o seguinte quadro demonstrativo,
referente à execução orçamentária e financeira de um determinado
estado da federação:
O mesmo balanço demonstrou que o Resultado Orçamentário Geral correspondeu a um:
Ano: 2012
Banca:
CEPERJ
Órgão:
PROCON-RJ
Prova:
CEPERJ - 2012 - PROCON-RJ - Técnico em Contabilidade |
Q246670
Contabilidade Pública
Texto associado
Analise os dados apresentados abaixo para responder às questões
de números 53 a 55.
Em 31 de dezembro foi elaborado o seguinte quadro demonstrativo,
referente à execução orçamentária e financeira de um determinado
estado da federação:
de números 53 a 55.
Em 31 de dezembro foi elaborado o seguinte quadro demonstrativo,
referente à execução orçamentária e financeira de um determinado
estado da federação:
Na elaboração do balanço orçamentário, o Resultado do Orçamento Corrente correspondeu a um:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245180
Contabilidade Pública
Conforme a NBC TG ESTRUTURA CONCEITUAL – Estrutura Conceitual para a Elaboração e Apresentação das Demonstrações Contábeis, para que um recurso controlado por uma entidade atenda ao conceito de Ativo, é característica essencial a:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245164
Contabilidade Pública
De acordo com a NBC TSP 16.1 e a NBC TSP 16.5, as entidades do setor público devem manter procedimentos uniformes de registros contábeis, por meio de processo manual, mecanizado ou eletrônico, em rigorosa ordem cronológica, como suporte às informações.
As características do registro e da informação contábil apresentadas abaixo são verdadeiras, EXCETO:
As características do registro e da informação contábil apresentadas abaixo são verdadeiras, EXCETO:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245163
Contabilidade Pública
Uma entidade pública pretende adquirir um veículo e quer analisar qual o efeito da depreciação, usando o método das cotas constantes e o método da soma dos dígitos. O valor bruto contábil é R$52.000,00; foi determinado o valor residual de R$12.000,00 e valor depreciável de R$40.000,00. A vida útil do bem é de 5 anos, conforme a política da entidade. A taxa de depreciação será calculada anualmente para efeito de decisão.
Assim, mantidas as demais premissas, os valores líquidos contábeis, no uso do cálculo da depreciação pelo método das cotas constantes e pelo método da soma dos dígitos, respectivamente, ao final do quarto ano, são:
Assim, mantidas as demais premissas, os valores líquidos contábeis, no uso do cálculo da depreciação pelo método das cotas constantes e pelo método da soma dos dígitos, respectivamente, ao final do quarto ano, são:
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245162
Contabilidade Pública
Em relação à Demonstração do Resultado Econômico, assinale a opção INCORRETA.
Ano: 2012
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2012 - CFC - Bacharel em Ciências Contábeis - 1º Exame |
Q245161
Contabilidade Pública
Relacione os subsistemas de informações da Contabilidade Aplicada ao Setor Público descritas na primeira coluna com os seus objetivos na segunda coluna e, em seguida, assinale a opção CORRETA.
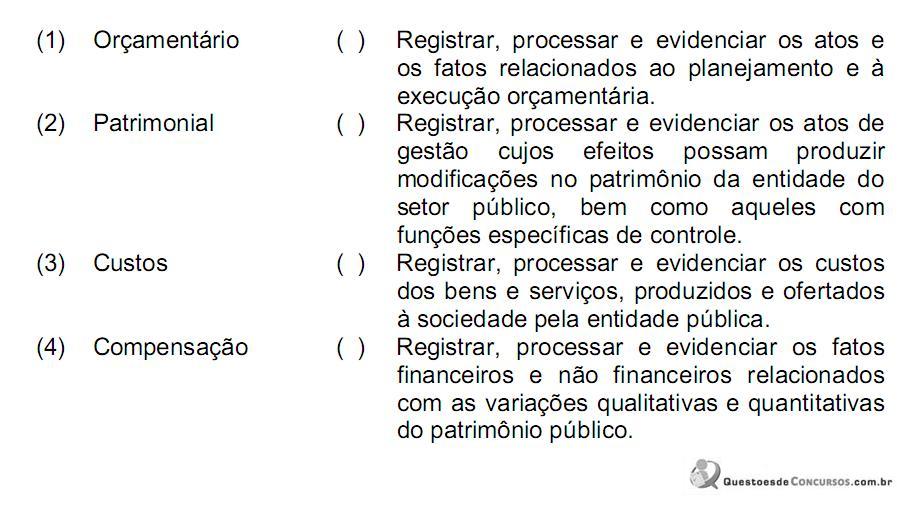
A sequência CORRETA é:
A sequência CORRETA é:
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243202
Contabilidade Pública
Um demonstrativo que é exigido em todos os Relatórios Resumidos da Execução Orçamentária bimestrais é o relativo
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243201
Contabilidade Pública
Os seguintes dados foram extraídos do Balanço Financeiro de um município em determinado exercício, cujos ingressos e dispêndios extra-orçamentários foram
constituídos apenas pelos restos a pagar do exercício e pelos restos a pagar de exercícios anteriores pagos no exercício corrente:
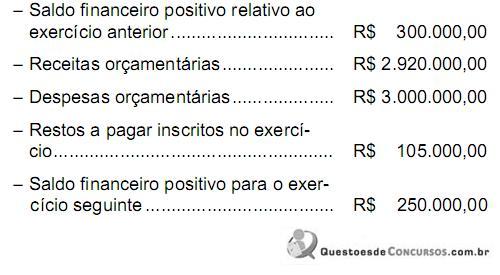
Considerando-se apenas essas informações, o valor dos restos a pagar de exercícios anteriores que foi pago no exercício corrente correspondeu, em R$, a
constituídos apenas pelos restos a pagar do exercício e pelos restos a pagar de exercícios anteriores pagos no exercício corrente:
Considerando-se apenas essas informações, o valor dos restos a pagar de exercícios anteriores que foi pago no exercício corrente correspondeu, em R$, a
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243200
Contabilidade Pública
São créditos adicionais especiais aqueles destinados a custear despesas
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243199
Contabilidade Pública
De acordo com a NBC T 16.9, que trata da depreciação no setor público, analise:
I. A vida útil econômica deve ser definida com base em parâmetros e índices admitidos em norma ou laudo técnico específico.
II. O valor residual e a vida útil econômica de um ativo devem ser revisados, pelo menos, no final de cada exercício.
III. No cálculo da depreciação de bens imóveis deve ser considerado o custo de construção do imóvel acrescido do valor de aquisição dos terrenos.
IV. O valor contábil do bem corresponde ao seu custo de aquisição, sem a dedução da correspondente depreciação, amortização ou exaustão acumulada.
É correto o que consta APENAS em
I. A vida útil econômica deve ser definida com base em parâmetros e índices admitidos em norma ou laudo técnico específico.
II. O valor residual e a vida útil econômica de um ativo devem ser revisados, pelo menos, no final de cada exercício.
III. No cálculo da depreciação de bens imóveis deve ser considerado o custo de construção do imóvel acrescido do valor de aquisição dos terrenos.
IV. O valor contábil do bem corresponde ao seu custo de aquisição, sem a dedução da correspondente depreciação, amortização ou exaustão acumulada.
É correto o que consta APENAS em
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243198
Contabilidade Pública
Restos a Pagar processados são despesas
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243197
Contabilidade Pública
É um exemplo de despesa corrente:
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243196
Contabilidade Pública
É um exemplo de receita extra-orçamentária:
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243194
Contabilidade Pública
Os procedimentos do SIAFI impõem a determinados servidores, formalmente designados pela unidade gestora, a confirmação da conformidade dos lançamentos efetuados no sistema relativamente aos fatos que devem representar. A que consiste no confronto da documentação comprobatória com o registro efetuado no SIAFI, atestando que, para todos os lançamentos existe a documentação hábil exigida pela legislação que disciplina a execução orçamentária, financeira e contábil, é denominada Conformidade
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243193
Contabilidade Pública
O documento contábil utilizado no SIAFI para apropriação de receitas e despesas, bem como outros atos e fatos administrativos, é denominado Nota de
Ano: 2012
Banca:
FCC
Órgão:
TRF - 2ª REGIÃO
Prova:
FCC - 2012 - TRF - 2ª REGIÃO - Analista Judiciário - Contadoria |
Q243192
Contabilidade Pública
Em relação à conceituação, objeto e campo de aplicação da Contabilidade Pública (NBC T 16.1), é correto afirmar:
Ano: 2012
Banca:
CESPE / CEBRASPE
Órgão:
Câmara dos Deputados
Prova:
CESPE - 2012 - Câmara dos Deputados - Analista - Técnico em Material e Patrimônio |
Q242846
Contabilidade Pública
Texto associado
Com relação aos procedimentos de inventariação adotados na
administração pública, julgue os itens seguintes.
administração pública, julgue os itens seguintes.
O registro analítico de todos os bens de uso especial, realizado pelo método das partidas dobradas, é imprescindível para o levantamento do inventário de uma unidade gestora.

 Conheça nossos planos