Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Q486043
Contabilidade Pública
Sobre os objetivos do Sistema de Administração Financeira da Administração Pública Federal - SIAFI, considere:
I. Prover os órgãos da Administração pública de mecanismos adequados ao controle diário da execução orçamentária, financeira e contábil.
II. Fornecer meios para agilizar a programação financeira, otimizando a utilização dos recursos do Tesouro Nacional, por meio da unificação dos recursos de caixa do Governo Federal.
III. Integrar e compatibilizar as informações no âmbito do Governo Federal.
IV. Proporcionar a transparência dos gastos públicos.
Está correto o que se afirma em
I. Prover os órgãos da Administração pública de mecanismos adequados ao controle diário da execução orçamentária, financeira e contábil.
II. Fornecer meios para agilizar a programação financeira, otimizando a utilização dos recursos do Tesouro Nacional, por meio da unificação dos recursos de caixa do Governo Federal.
III. Integrar e compatibilizar as informações no âmbito do Governo Federal.
IV. Proporcionar a transparência dos gastos públicos.
Está correto o que se afirma em
Q486042
Contabilidade Pública
Na Demonstração das Variações Patrimoniais, são classificados como variações patrimoniais aumentativas financeiras:
Q486041
Contabilidade Pública
Texto associado
Para responder a questão, considere o Balanço Orçamentário da Prefeitura Alfa referente ao
exercício financeiro de X1.

exercício financeiro de X1.
Em adição às informações do Balanço Orçamentário, considere que no Balanço Financeiro Consolidado referente a X1 foram apresentados:
- Recebimentos Extraorçamentários no valor de R$ (mil) 2.000,00, incluso o valor da inscrição de restos a pagar referente ao exercício financeiro de X1.
- Pagamentos Extraorçamentários no valor de R$ (mil) 2.800,00.
Com base nessas informações, o Saldo em Espécie, no exercício de X1 e em milhares de reais, foi
- Recebimentos Extraorçamentários no valor de R$ (mil) 2.000,00, incluso o valor da inscrição de restos a pagar referente ao exercício financeiro de X1.
- Pagamentos Extraorçamentários no valor de R$ (mil) 2.800,00.
Com base nessas informações, o Saldo em Espécie, no exercício de X1 e em milhares de reais, foi
Q486040
Contabilidade Pública
Texto associado
Para responder a questão, considere o Balanço Orçamentário da Prefeitura Alfa referente ao
exercício financeiro de X1.
exercício financeiro de X1.
Pela análise do Balanço Orçamentário, é correto afirmar que
Q486039
Contabilidade Pública
Um fornecedor entregou e instalou um software, não integrante de um hardware, em uma autarquia estadual para que pudesse ser utilizado no gerenciamento da prestação de serviços pela instituição nos próximos 5 anos. Neste momento, houve a verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, cujo pagamento seria realizado em, aproximadamente, 90 dias. Na autarquia estadual, a entrega e instalação do software gerou um aumento no ativo
Q486038
Contabilidade Pública
Considere a classificação das contas contábeis, segundo a natureza das informações que evidenciam:
- Contas com Informações de Natureza Patrimonial
- Contas com Informações de Natureza Orçamentária
- Contas com Informações de Natureza de Controle
Para a contabilização da previsão inicial da receita orçamentária, são utilizadas contas com informações de natureza
- Contas com Informações de Natureza Patrimonial
- Contas com Informações de Natureza Orçamentária
- Contas com Informações de Natureza de Controle
Para a contabilização da previsão inicial da receita orçamentária, são utilizadas contas com informações de natureza
Q486037
Contabilidade Pública
No âmbito de um programa de saúde municipal, são distribuídos gratuitamente medicamentos para portadores de diabetes mellitus. Sabendo que a aquisição de tais medicamentos é realizada pelo governo municipal, a distribuição dos medicamentos gera, no mesmo, uma variação patrimonial
Q486036
Contabilidade Pública
A Contabilidade Aplicada ao Setor Público
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477879
Contabilidade Pública
Na Demonstração dos Fluxos de Caixa, são classificados como fluxos de caixa das operações a arrecadação de receitas
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477878
Contabilidade Pública
Considere os dados apresentados, a seguir, referentes
ao exercício financeiro de X1 de um determinado ente
público:
Receita Prevista R$ 1.350.000,00
Receita Lançada R$ 1.340.000,00
Receita Arrecadada R$ 1.320.000,00
Despesa Fixada R$ 1.350.000,00
Despesa Empenhada R$ 1.280.000,00
Despesa Liquidada R$ 1.210.000,00
Despesa Paga R$ 1.160.000,00
Durante o exercício de X1, além das transações referentes ao orçamento e à sua execução, o ente público pagou restos a pagar processados no valor de R$ 120.000,00; reconheceu a redução da dívida fundada externa em decorrência da variação cambial no valor de R$ 3.000,00; reconheceu a depreciação dos bens móveis e imóveis no valor de R$ 15.000,00; e recebeu depósitos caução no valor de R$ 5.000,00.
Com base nestas informações, é correto afirmar que em X1,
Receita Prevista R$ 1.350.000,00
Receita Lançada R$ 1.340.000,00
Receita Arrecadada R$ 1.320.000,00
Despesa Fixada R$ 1.350.000,00
Despesa Empenhada R$ 1.280.000,00
Despesa Liquidada R$ 1.210.000,00
Despesa Paga R$ 1.160.000,00
Durante o exercício de X1, além das transações referentes ao orçamento e à sua execução, o ente público pagou restos a pagar processados no valor de R$ 120.000,00; reconheceu a redução da dívida fundada externa em decorrência da variação cambial no valor de R$ 3.000,00; reconheceu a depreciação dos bens móveis e imóveis no valor de R$ 15.000,00; e recebeu depósitos caução no valor de R$ 5.000,00.
Com base nestas informações, é correto afirmar que em X1,
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477877
Contabilidade Pública
Uma transação que gera reconhecimento de um Passivo Circulante é
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477876
Contabilidade Pública
Considere as classes do Plano de Contas Aplicado ao Setor Público (PCASP):
1 – Ativo
2 – Passivo e Patrimônio Líquido
3 – Variações Patrimoniais Diminutivas
4 – Variações Patrimoniais Aumentativas
5 – Controles da Aprovação do Planejamento e Orçamento
6 – Controles da Execução do Planejamento e Orçamento
7 – Controles Devedores
8 – Controles Credores
Para o registro da venda de um ativo imobilizado com ganho, quanto à natureza patrimonial da informação, são utilizadas contas apenas
1 – Ativo
2 – Passivo e Patrimônio Líquido
3 – Variações Patrimoniais Diminutivas
4 – Variações Patrimoniais Aumentativas
5 – Controles da Aprovação do Planejamento e Orçamento
6 – Controles da Execução do Planejamento e Orçamento
7 – Controles Devedores
8 – Controles Credores
Para o registro da venda de um ativo imobilizado com ganho, quanto à natureza patrimonial da informação, são utilizadas contas apenas
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477875
Contabilidade Pública
Em relação ao Sistema de Informação de Custos do Setor Público, considere:
I. Sistema de acumulação corresponde à forma como os custos são acumulados e apropriados aos bens e serviços e outros objetos de custos e está relacionado ao fluxo físico e real da produção.
II. Sistema de custeio está associado ao modelo de mensuração e desse modo podem ser custeados os diversos agentes de acumulação de acordo com diferentes unidades de medida, dependendo das necessidades dos tomadores de decisões.
III. Método de custeio se refere ao método de apropriação de custos e está associado ao processo de identificação e associação do custo ao objeto que está sendo custeado.
IV. Custo controlável é definido como o custo projetado para subsidiar o processo de elaboração dos orçamentos da entidade para determinado período.
Está correto o que se afirma em
I. Sistema de acumulação corresponde à forma como os custos são acumulados e apropriados aos bens e serviços e outros objetos de custos e está relacionado ao fluxo físico e real da produção.
II. Sistema de custeio está associado ao modelo de mensuração e desse modo podem ser custeados os diversos agentes de acumulação de acordo com diferentes unidades de medida, dependendo das necessidades dos tomadores de decisões.
III. Método de custeio se refere ao método de apropriação de custos e está associado ao processo de identificação e associação do custo ao objeto que está sendo custeado.
IV. Custo controlável é definido como o custo projetado para subsidiar o processo de elaboração dos orçamentos da entidade para determinado período.
Está correto o que se afirma em
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477874
Contabilidade Pública
Em 31/12/X1, uma entidade do setor público adquiriu um equipamento por R$ 120.000,00, a vista, para ser utilizado em suas operações. No momento da aquisição, a vida útil estimada do equipamento era de 10 anos e o seu valor residual de R$ 20.000,00. Em 31/12/X2, após o reconhecimento da depreciação referente ao exercício financeiro de X2, a entidade realizou o teste de impairment do ativo e verificou que, naquele momento, o seu valor em uso era de R$ 105.000,00 e o seu valor justo menos custos de alienação era de R$ 100.000,00. Com base nestas informações e sabendo que foi utilizado o método das cotas constantes para calcular a depreciação do equipamento, é correto afirmar que a entidade, em 31/12/X2
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477873
Contabilidade Pública
Um governo municipal obtém de uma entidade privada, a título gratuito, um imóvel a ser utilizado para o funcionamento de uma unidade de atenção básica à saúde. Neste caso, no governo municipal, o imóvel
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477872
Contabilidade Pública
Em um hospital público, entidade autárquica, o aumento do ativo imobilizado por reavaliação, o uso de medicamentos na prestação de serviços e a contratação de uma operação de crédito de longo prazo são considerados, respectivamente, variação patrimonial
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477871
Contabilidade Pública
Em relação aos Princípios de Contabilidade aplicados ao setor público, é correto afirmar que o princípio da competência determina que
Ano: 2013
Banca:
ESAF
Órgão:
MF
Prova:
ESAF - 2013 - MF - Analista de Finanças e Controle - Contábil-Financeira |
Q477870
Contabilidade Pública
O Sistema de Contabilidade Federal não tem por finalidade
Q476108
Contabilidade Pública
Com base nos fatos listados a seguir, responda à questão.
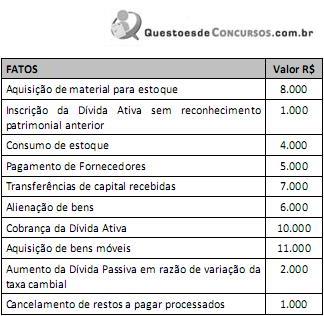
O valor da soma das variações patrimoniais ativas resultantes do orçamento mutação é de
O valor da soma das variações patrimoniais ativas resultantes do orçamento mutação é de
Q476107
Contabilidade Pública
Com base nos fatos listados a seguir, responda à questão.
O resultado patrimonial do período é
O resultado patrimonial do período é

 Conheça nossos planos