Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511097
Contabilidade Pública
item valor
receita prevista R$ 180.000,00
despesa fixada R$ 180.000,00
impostos arrecadados R$ 165.000,00
despesas empenhadas R$ 168.000,00
despesas liquidadas R$ 152.000,00
despesas inscritas em restos a pagar R$ 54.000,00
recebimento de depósitos de terceiros R$ 18.000,00
Com base na Lei n.º 4.320/1964 e nas informações apresentadas na tabela acima, referentes ao primeiro exercício financeiro encerrado de determinada entidade governamental, julgue o item que se segue.
Para fins de apuração do resultado financeiro do exercício, deve-se considerar a despesa orçamentária no valor de R$ 114.000,00, correspondente às despesas empenhadas deduzidas dos valores inscritos em restos a pagar.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511096
Contabilidade Pública
item valor
receita prevista R$ 180.000,00
despesa fixada R$ 180.000,00
impostos arrecadados R$ 165.000,00
despesas empenhadas R$ 168.000,00
despesas liquidadas R$ 152.000,00
despesas inscritas em restos a pagar R$ 54.000,00
recebimento de depósitos de terceiros R$ 18.000,00
Com base na Lei n.º 4.320/1964 e nas informações apresentadas na tabela acima, referentes ao primeiro exercício financeiro encerrado de determinada entidade governamental, julgue o item que se segue.
A partir do confronto entre as receitas e as despesas, foi apurado o resultado orçamentário do exercício com superávit no valor de R$ 13.000,00.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511095
Contabilidade Pública
item valor
receita prevista R$ 180.000,00
despesa fixada R$ 180.000,00
impostos arrecadados R$ 165.000,00
despesas empenhadas R$ 168.000,00
despesas liquidadas R$ 152.000,00
despesas inscritas em restos a pagar R$ 54.000,00
recebimento de depósitos de terceiros R$ 18.000,00
Com base na Lei n.º 4.320/1964 e nas informações apresentadas na tabela acima, referentes ao primeiro exercício financeiro encerrado de determinada entidade governamental, julgue o item que se segue.
O recebimento de depósitos de terceiros no valor de R$ 18.000,00 não interfere na apuração do resultado patrimonial do exercício, visto que constituem valores restituíveis.
receita prevista R$ 180.000,00
despesa fixada R$ 180.000,00
impostos arrecadados R$ 165.000,00
despesas empenhadas R$ 168.000,00
despesas liquidadas R$ 152.000,00
despesas inscritas em restos a pagar R$ 54.000,00
recebimento de depósitos de terceiros R$ 18.000,00
Com base na Lei n.º 4.320/1964 e nas informações apresentadas na tabela acima, referentes ao primeiro exercício financeiro encerrado de determinada entidade governamental, julgue o item que se segue.
O recebimento de depósitos de terceiros no valor de R$ 18.000,00 não interfere na apuração do resultado patrimonial do exercício, visto que constituem valores restituíveis.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511094
Contabilidade Pública
Acerca dos princípios de contabilidade e dos critérios a serem observados no registro contábil das transações sob a perspectiva do setor público, julgue o item a seguir.
Ao registrar os componentes patrimoniais com base nos valores de saída, a exemplo do valor justo, a entidade governamental não deixa de observar o princípio do registro pelo valor original.
Ao registrar os componentes patrimoniais com base nos valores de saída, a exemplo do valor justo, a entidade governamental não deixa de observar o princípio do registro pelo valor original.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511093
Contabilidade Pública
Acerca dos princípios de contabilidade e dos critérios a serem observados no registro contábil das transações sob a perspectiva do setor público, julgue o item a seguir.
Ainda que não sejam tecnicamente estimáveis, os registros das transações do setor público, desde que efetivamente ocorridas, devem ser efetuados.
Ainda que não sejam tecnicamente estimáveis, os registros das transações do setor público, desde que efetivamente ocorridas, devem ser efetuados.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511092
Contabilidade Pública
Acerca dos princípios de contabilidade e dos critérios a serem observados no registro contábil das transações sob a perspectiva do setor público, julgue o item a seguir.
Apenas as transações que tenham efetivamente afetado a situação patrimonial da entidade governamental devem ser reconhecidas e registradas no livro diário e no livro razão, fontes de informações contábeis permanentes.
Apenas as transações que tenham efetivamente afetado a situação patrimonial da entidade governamental devem ser reconhecidas e registradas no livro diário e no livro razão, fontes de informações contábeis permanentes.
Q508263
Contabilidade Pública
Segundo as normas brasileiras de contabilidade, é possível classificar as unidades contábeis em originárias, descentralizadas, unificadas e consolidadas. Dessa forma, assinale a alternativa que explicita a correta definição para uma unidade contábil unificada:
Q508261
Contabilidade Pública
Trata-se do tipo de sistema que registra os valores que, direta ou indiretamente, possam vir a afetar o patrimônio, o exposto na alternativa:
Q508258
Contabilidade Pública
Tendo em vista o balanço patrimonial, o ativo financeiro compreende os:
Q508254
Contabilidade Pública
Segundo a Lei 4320/64, são classificadas como Inversões Financeiras as dotações destinadas a:
I aquisição de imóveis, ou de bens de capital já em utilização;
II aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital;
III constituição ou aumento do capital de entidades ou empresas que visem a objetivos comerciais ou financeiros, inclusive operações bancárias ou de seguros.
Está CORRETO apenas o que se afirma em:
I aquisição de imóveis, ou de bens de capital já em utilização;
II aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital;
III constituição ou aumento do capital de entidades ou empresas que visem a objetivos comerciais ou financeiros, inclusive operações bancárias ou de seguros.
Está CORRETO apenas o que se afirma em:
Q498345
Contabilidade Pública
Considere os atos e fatos apresentados a seguir e responda à questão.
Aprovação e Execução da LOA com as seguintes rubricas em R$ mil:
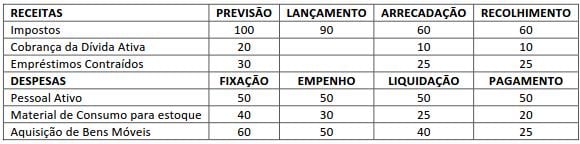
Com base na estrutura da Demonstração de Fluxo de Caixa definida pela NBC TSP 16.6, o movimento de redução de caixa das atividades operacionais será de
Aprovação e Execução da LOA com as seguintes rubricas em R$ mil:
Com base na estrutura da Demonstração de Fluxo de Caixa definida pela NBC TSP 16.6, o movimento de redução de caixa das atividades operacionais será de
Q498344
Contabilidade Pública
Considere os atos e fatos apresentados a seguir e responda à questão.
Aprovação e Execução da LOA com as seguintes rubricas em R$ mil:
A Entidade apresentava apenas a conta de Dívida Ativa no valor de R$50.000 como saldo inicial do Ativo Não Circulante. Após a execução orçamentária, o saldo final desse grupo de contas de acordo com as NBC TSP 16 será de
Aprovação e Execução da LOA com as seguintes rubricas em R$ mil:
A Entidade apresentava apenas a conta de Dívida Ativa no valor de R$50.000 como saldo inicial do Ativo Não Circulante. Após a execução orçamentária, o saldo final desse grupo de contas de acordo com as NBC TSP 16 será de
Q498343
Contabilidade Pública
Considere os atos e fatos apresentados a seguir e responda à questão.
Aprovação e Execução da LOA com as seguintes rubricas em R$ mil:
O valor a ser inscrito em Restos a Pagar Processados é de
Aprovação e Execução da LOA com as seguintes rubricas em R$ mil:
O valor a ser inscrito em Restos a Pagar Processados é de
Q498342
Contabilidade Pública
Considere os atos e fatos apresentados a seguir e responda à questão.
Aprovação e Execução da LOA com as seguintes rubricas em R$ mil:
Considerando que a Dívida Ativa é de longo prazo e seu saldo inicial era de R$ 50.000, o valor do saldo final é de
Aprovação e Execução da LOA com as seguintes rubricas em R$ mil:
Considerando que a Dívida Ativa é de longo prazo e seu saldo inicial era de R$ 50.000, o valor do saldo final é de
Q498341
Contabilidade Pública
Considere os atos e fatos apresentados a seguir e responda à questão.
Aprovação e Execução da LOA com as seguintes rubricas em R$ mil:
O valor da Despesa Corrente pelo enfoque patrimonial dado pelas NBC TSP 16 é de
Aprovação e Execução da LOA com as seguintes rubricas em R$ mil:
O valor da Despesa Corrente pelo enfoque patrimonial dado pelas NBC TSP 16 é de
Q498335
Contabilidade Pública
Analise as informações extraídas de uma Entidade Pública, apresentadas a seguir.
I. Superávit financeiro de 2010 = $ 2 milhões.
II. Superávit financeiro de 2011 = $ 1 milhão.
III. Anulação parcial de dotação orçamentária em 2012 = $ 3 milhões.
IV. Previsão da receita para 2012 = $ 120 milhões.
V. Arrecadação até 30 de novembro de 2012 = $ 120 milhões.
VI. Arrecadação do ano de 2011 foi de R$ 110 milhões, sendo arrecadado, até o mês de novembro, R$ 100 milhões.
VII. Nenhum crédito adicional foi aberto até 30 de novembro de 2012.
O valor possível para abertura de crédito adicional suplementar no final do ano de 2012, utilizando a taxa de incremento da arrecadação e as demais fontes de recursos disponíveis, será de
I. Superávit financeiro de 2010 = $ 2 milhões.
II. Superávit financeiro de 2011 = $ 1 milhão.
III. Anulação parcial de dotação orçamentária em 2012 = $ 3 milhões.
IV. Previsão da receita para 2012 = $ 120 milhões.
V. Arrecadação até 30 de novembro de 2012 = $ 120 milhões.
VI. Arrecadação do ano de 2011 foi de R$ 110 milhões, sendo arrecadado, até o mês de novembro, R$ 100 milhões.
VII. Nenhum crédito adicional foi aberto até 30 de novembro de 2012.
O valor possível para abertura de crédito adicional suplementar no final do ano de 2012, utilizando a taxa de incremento da arrecadação e as demais fontes de recursos disponíveis, será de
Q498334
Contabilidade Pública
Na estrutura básica do novo Plano de Contas Aplicado ao Setor Público, as Classes 2, 3 e 6 são destinadas aos seguintes registros, respectivamente:
Q498333
Contabilidade Pública
Assinale a alternativa que indica o fato que não movimenta financeiramente o saldo de caixa e equivalentes, mas é apresentado no corpo do balanço financeiro.
Q498332
Contabilidade Pública
Com base na NBC TSP 16.8 o tipo de controle interno que está “relacionado às ações que propiciam o alcance dos objetivos da entidade” é classificado como
Q498331
Contabilidade Pública
Com base na NBC TSP 16.5, “as características do registro e da informação contábil no setor público devem reunir requisitos de verdade e de validade que possibilitem segurança e credibilidade aos usuários no processo de tomada de decisão.”
O trecho acima refere-se à
O trecho acima refere-se à

 Conheça nossos planos