Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Atenção: Para responder à questão , considere as variações patrimoniais definidas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público − NBC T 16, e informações abaixo.
A prefeitura de determinado Município, na primeira quinzena de julho/2014, realizou s seguintes despesas:
Despesas Realizadas Valor R$
Pagamento de conta de luz, água e telefone 250
Pagamento de serviços de pintura e funilaria em dois veículos 130
Aquisição de cinco computadores de mesa
para o departamento de contabilidade 200
Pagamento de aluguel do mês de junho de 2014 70
Aquisição de dois veículos novos 150
Atenção: Para responder à questão , considere as variações patrimoniais definidas nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público − NBC T 16, e informações abaixo.
A prefeitura de determinado Município, na primeira quinzena de julho/2014, realizou s seguintes despesas:
Despesas Realizadas Valor R$
Pagamento de conta de luz, água e telefone 250
Pagamento de serviços de pintura e funilaria em dois veículos 130
Aquisição de cinco computadores de mesa
para o departamento de contabilidade 200
Pagamento de aluguel do mês de junho de 2014 70
Aquisição de dois veículos novos 150
- Empenho e liquidação da despesa com material de consumo no valor de R$ 160.000,00.
- Lançamento e Arrecadação de receitas referentes a serviços prestados no exercício financeiro de 2013 no valor de R$ 90.000,00.
- Recebimento de dívida ativa não tributária no valor de R$ 240.000,00.
- Recebimento de receitas imobiliárias referentes ao exercício financeiro de 2013 no valor de R$ 360.000,00.
- Redução da Dívida Fundada em decorrência de variação cambial no valor de R$ 60.000,00 referente ao exercício financeiro de 2013.
- Empenho, liquidação e pagamento de juros e encargos da dívida referentes ao exercício de 2013 no valor de R$ 120.000,00.
- Reconhecimento da despesa de depreciação dos Imóveis no valor de R$ 100.000,00 referente ao exercício financeiro de 2013.
- Utilização de material de consumo no valor de R$ 40.000,00.
Considerando o regime de competência, o aumento no resultado patrimonial, referente ao exercício financeiro de 2013, provocado por estas transações tomadas em conjunto foi, em reais,
- Empenho e liquidação da despesa com material de consumo no valor de R$ 160.000,00.
- Lançamento e Arrecadação de receitas referentes a serviços prestados no exercício financeiro de 2013 no valor de R$ 90.000,00.
- Recebimento de dívida ativa não tributária no valor de R$ 240.000,00.
- Recebimento de receitas imobiliárias referentes ao exercício financeiro de 2013 no valor de R$ 360.000,00.
- Redução da Dívida Fundada em decorrência de variação cambial no valor de R$ 60.000,00 referente ao exercício financeiro de 2013.
- Empenho, liquidação e pagamento de juros e encargos da dívida referentes ao exercício de 2013 no valor de R$ 120.000,00.
- Reconhecimento da despesa de depreciação dos Imóveis no valor de R$ 100.000,00 referente ao exercício financeiro de 2013.
- Utilização de material de consumo no valor de R$ 40.000,00.
O aumento no resultado de execução do orçamento corrente (superávit do orçamento corrente), referente ao exercício financeiro de 2013, provocado por estas transações tomadas em conjunto foi, em reais,
Em R$ (mil) Previsão Inicial da Receita 200.000,00 Previsão Atualizada da Receita 210.000,00 Receitas Realizadas 215.000,00 Dotação Inicial 200.000,00 Dotação Atualizada 208.000,00 Despesas Empenhadas 192.000,00 Despesas Liquidadas 150.000,00 Despesas Pagas 145.000,00 Pagamento de Restos a Pagar 44.000,00
Com base nestas informações, é correto afirmar que, em milhares de reais e em 2013,
I. O Princípio da Entidade se afirma, para o ente público, pela autonomia e responsabilização do patrimônio a ele pertencente.
II. A continuidade está vinculada ao estrito cumprimento da destinação social do patrimônio pelo ente público, ou seja, a continuidade da entidade se dá enquanto houver geração de lucro pelo ente público.
III. O Princípio do Registro pelo Valor Original determina que os componentes do patrimônio devem ser, no reconhecimento inicial e após o reconhecimento inicial, mensurados pelo custo histórico.
IV. O Princípio da Competência aplica-se integralmente ao Setor Público.
Está correto o que se afirma APENAS em
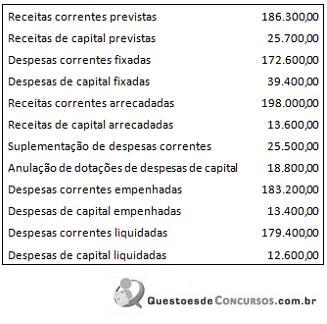
A partir das informações do quadro e considerando que 10% das despesas liquidadas não foram pagas, o valor total inscrito em restos a pagar é de:
Considerando-se as informações do quadro e as regras de elaboração do Balanço Orçamentário, pode-se afirmar que:
Em referência ao texto e de acordo com as disposições da NBC T 16.10 – Avaliação e Mensuração de Ativos e Passivos em Entidades do Setor Público, o valor a ser reconhecido como perda por redução ao valor recuperável do conjunto de ativos é:
Em referência ao texto e de acordo com as disposições da NBC T 16.10 – Avaliação e Mensuração de Ativos e Passivos em Entidades do Setor Público, o valor recuperável desse conjunto de ativos é:

 Conheça nossos planos