Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Ano: 2014
Banca:
KLC
Órgão:
Prefeitura de Icaraíma - PR
Prova:
KLC - 2014 - Prefeitura de Icaraíma - PR - Auxiliar Contábil |
Q618459
Contabilidade Pública
Considerando os demonstrativos contábeis previstos na Lei Federal 4.320/64, a ocorrência ou não de superávit financeiro pode ser verificado no(a):
Ano: 2014
Banca:
FGV
Órgão:
Câmara Municipal do Recife - PE
Prova:
FGV - 2014 - Câmara Municipal do Recife-PE - Consultor Legislativo - Área de Administração Pública, Tributação, Orçamento, Finanças e Desenvolvimento Econômico |
Q618335
Contabilidade Pública
Para fins contábeis, quanto ao impacto na situação líquida
patrimonial, a receita pode ser efetiva ou não-efetiva. A receita
orçamentária efetiva é aquela que, no momento do
reconhecimento do crédito, aumenta a situação líquida
patrimonial da entidade. É um exemplo de receita efetiva aquela
proveniente de:
Q617355
Contabilidade Pública
Texto associado
Analise os orçamentos abaixo, relativos a um Programa X de unidade orçamentária da Prefeitura de PARATUBA

O programa “X” recebeu créditos adicionais através de recursos do programa Y, j á concluído,
e através de anulação parcial de dotação orçamentária. Os mecanismos de alteração e
retificação, provenientes do crédito adicional, são, respectivamente:
Q617354
Contabilidade Pública
Na administração pública, as incorporações e desincorporações ou baixas são efetuadas no
sistema de escrituração contábil patrimonial. De acordo com a Demonstração das Variações
Patrimoniais, são contas classificadas como variações patrimoniais diminutivas:
Q617353
Contabilidade Pública
Uma ambulância foi comprada no ano 2008, pelo valor de R$ 200.000,00, para transportar
pacientes da cidade de Pitambu para a Capital. Em 2013, a ambulância foi danificada em um
acidente de trânsito. Para a Prefeitura, o custo de recuperação do automóvel foi de R$
40.000,00 e a restauração não afetará sua vida útil, estimada originalmente em 10 anos. Por
outro lado, a prefeitura verificou que no mercado o custo de uma ambulância nova para
realizar o mesmo serviço é de R$ 250.000,00. O valor registrado a título de impairment é de:
Q617352
Contabilidade Pública
Sobre a avaliação e mensuração dos componentes patrimoniais, créditos e dívidas e estoque,
a NBCTSP 16.10 estabelece que:
Q617351
Contabilidade Pública
O Patrimônio Público é definido, conforme as NBCTSP, como sendo um conjunto de direitos e
bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos,
recebidos, mantidos ou utilizados pelas entidades do setor público. No que se refere à
substância patrimonial, os bens são classificados segundo dois critérios: jurídico e contábil.
Os bens de uso especial e dominicais apresentam, respectivamente, as seguintes
características:
Q617350
Contabilidade Pública
Conforme as NBCASP, os subsistemas que estruturam o sistema contábil público são:
Q617348
Contabilidade Pública
De acordo com o Plano de Contas Aplicado ao Setor Público (PCASP), as contas contábeis
podem ser classificadas segundo vários critérios, dentre os quais:
Q617347
Contabilidade Pública
A Demonstração das Variações Patrimoniais evidencia as alterações verificadas no
patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado
patrimonial do exercício. As variações patrimoniais podem ser classificadas c omo:
Q617344
Contabilidade Pública
As demonstrações contábeis assumem papel fundamental, por representarem importantes
saídas de informações geradas pela Contabilidade Aplicada ao Setor Público, promovendo
transparência dos resultados orçamentário, financeiro, econômico e patrimonial. São
demonstrações contábeis aplicadas ao setor público:
Q617341
Contabilidade Pública
Para fins contábeis, quanto ao impacto na situação líquida patrimonial, a receita pública pode
ser “efetiva” ou “não-efetiva”. A Receita Orçamentária Efetiva é aquela que constitui fato
contábil denominado:
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de Jardim de Piranhas - RN
Prova:
COMPERVE - 2014 - Prefeitura de Jardim de Piranhas - RN - Controlador Adjunto |
Q617257
Contabilidade Pública
O patrimônio da entidade pública compreende, dentre outros elementos, suas obrigações
presentes, que são agrupadas no balanço patrimonial nos seguintes grupos:
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de Jardim de Piranhas - RN
Prova:
COMPERVE - 2014 - Prefeitura de Jardim de Piranhas - RN - Controlador Adjunto |
Q617246
Contabilidade Pública
A variação patrimonial aumentativa deve ser registrada no momento da ocorrência do seu
fato gerador. Quanto à entidade que apropria a variação patrimonial aumentativa, essa
variação pode ser classificada em:
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de Jardim de Piranhas - RN
Prova:
COMPERVE - 2014 - Prefeitura de Jardim de Piranhas - RN - Controlador Adjunto |
Q617245
Contabilidade Pública
As variações patrimoniais são transações que resultam em alterações nos elementos
patrimoniais da entidade do setor público. Essas variações, quando alteram a composição
qualitativa e a expressão quantitativa dos elementos patrimoniais, são chamadas de:
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de Jardim de Piranhas - RN
Prova:
COMPERVE - 2014 - Prefeitura de Jardim de Piranhas - RN - Controlador Adjunto |
Q617244
Contabilidade Pública
O patrimônio público, segundo as NBCASP é assim definido:
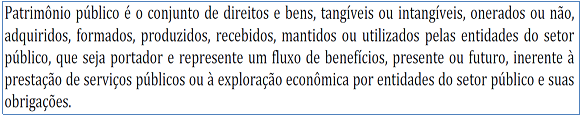
Esse patrimônio é composto pelos seguintes elementos:
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de Jardim de Piranhas - RN
Prova:
COMPERVE - 2014 - Prefeitura de Jardim de Piranhas - RN - Controlador Adjunto |
Q617243
Contabilidade Pública
A contabilidade aplicada ao setor público constitui ramo da ciência contábil e, portanto, deve
observar os princípios de contabilidade, que representam a essência das doutrinas e teorias
relativas a essa ciência. A autonomia e responsabilização do patrimônio pertencente ao ente
público estão relacionadas ao princípio:
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de Jardim de Piranhas - RN
Prova:
COMPERVE - 2014 - Prefeitura de Jardim de Piranhas - RN - Controlador Adjunto |
Q617242
Contabilidade Pública
Na contabilidade aplicada ao setor público, as demonstrações contábeis assumem papel
fundamental, por representarem importantes saídas de informações geradas pela
contabilidade. Dentre as demonstrações que integram as NBCASP estão as seguintes:
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de Jardim de Piranhas - RN
Prova:
COMPERVE - 2014 - Prefeitura de Jardim de Piranhas - RN - Controlador Adjunto |
Q617241
Contabilidade Pública
A Secretaria do Tesouro Nacional, dentre outras atribuições, busca a convergência do setor
público aos padrões internacionais de contabilidade, respeitados os aspectos formais e
conceituais estabelecidos na legislação vigente. O atual arcabouço da contabilidade aplicada
ao setor público no Brasil contempla os seguintes aspectos:
Ano: 2014
Banca:
COMPERVE - UFRN
Órgão:
Prefeitura de São Paulo do Potengi - RN
Prova:
COMPERVE - 2014 - Prefeitura de São Paulo do Potengi - RN - Contador |
Q613861
Contabilidade Pública
A figura a seguir representa, esquematicamente, as etapas da receita pública orçamentária.
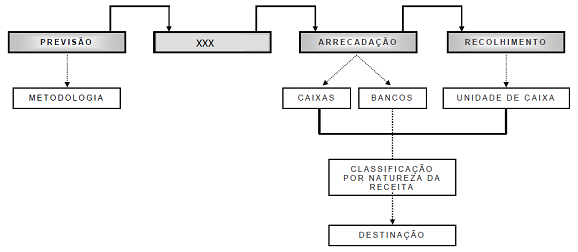
A segunda etapa, apresentada na figura como “XXX", corresponde
A segunda etapa, apresentada na figura como “XXX", corresponde

 Conheça nossos planos