Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.249 questões


Ano: 2014
Banca:
FUNDATEC
Órgão:
Prefeitura de Vacaria - RS
Prova:
FUNDATEC - 2014 - Prefeitura de Vacaria - RS - Contador |
Q1332351
Contabilidade Pública
Com base nas Normas Aplicadas ao
Setor Público NBCASP expedidas pelo Conselho
Federal de Contabilidade, avalie as assertivas a
seguir:
I. Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios Fundamentais de Contabilidade e as normas contábeis direcionadas ao controle patrimonial de entidades do setor público. II. O objeto da Contabilidade Aplicada ao Setor Público é fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade do setor público e suas mutações, em apoio ao processo de tomada de decisão; a adequada prestação de contas; e o necessário suporte para a instrumentalização do controle social. III. O objetivo da Contabilidade Aplicada ao Setor Público é o patrimônio público. IV. A função social da Contabilidade Aplicada ao Setor Público deve refletir, sistematicamente, o ciclo da administração pública para evidenciar informações necessárias à tomada de decisões, à prestação de contas e à instrumentalização do controle social.
Quais estão corretas?
I. Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios Fundamentais de Contabilidade e as normas contábeis direcionadas ao controle patrimonial de entidades do setor público. II. O objeto da Contabilidade Aplicada ao Setor Público é fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade do setor público e suas mutações, em apoio ao processo de tomada de decisão; a adequada prestação de contas; e o necessário suporte para a instrumentalização do controle social. III. O objetivo da Contabilidade Aplicada ao Setor Público é o patrimônio público. IV. A função social da Contabilidade Aplicada ao Setor Público deve refletir, sistematicamente, o ciclo da administração pública para evidenciar informações necessárias à tomada de decisões, à prestação de contas e à instrumentalização do controle social.
Quais estão corretas?
Ano: 2014
Banca:
FUNDATEC
Órgão:
Prefeitura de Vacaria - RS
Prova:
FUNDATEC - 2014 - Prefeitura de Vacaria - RS - Contador |
Q1332349
Contabilidade Pública
Uma determinada obra de ampliação
de uma escola municipal foi orçada em
R$ 650.000,00 (seiscentos e cinquenta mil reais). Em
virtude do tempo decorrido entre o encerramento do
processo licitatório e a execução da referida
ampliação, houve um aumento de 30% (trinta por
cento) no preço da areia e 20% (vinte por cento) no
preço do cimento. Essa variação dos itens dessa
reforma poderá ser resolvida pela adição de valores
ao orçamento previamente aprovado pelo município,
lançando mão de créditos adicionais
Ano: 2014
Banca:
FUNDATEC
Órgão:
Prefeitura de Vacaria - RS
Prova:
FUNDATEC - 2014 - Prefeitura de Vacaria - RS - Contador |
Q1332345
Contabilidade Pública
O seu objetivo é demonstrar a
execução do orçamento e comparar com os limites
estabelecidos na LOA e suas alterações. Essa
informação trata de qual demonstração aplicada ao
setor público?
Q1320084
Contabilidade Pública
Juros e Encargos de Empréstimos e Financiamentos Obtidos na Demonstração das Variações Patrimoniais do
setor público são reconhecidos como:
Q1320083
Contabilidade Pública
O reconhecimento da receita orçamentária arrecadada com alienação de bens no subsistema de
informações orçamentárias deve ser feita:
Q1320080
Contabilidade Pública
Segundo a NBC T 16.6, é a demonstração que evidencia qualitativa e quantitativamente a situação
patrimonial da entidade pública:
Q1320078
Contabilidade Pública
As Despesas de Exercícios Anteriores é exceção ao seguinte princípio contábil:
Q1320077
Contabilidade Pública
Dada a importância da Receita Corrente Líquida, como importante indicador de desempenho da
arrecadação do ente público, ela é utilizada como parâmetro para reconhecimento da (o):
Q1320075
Contabilidade Pública
A dívida flutuante não é pontualmente definida na Lei nº 4320/64. Por outro lado, percebe-se que o rol
nela elencado não é taxativo, daí porque a literatura e a legislação correlata lhe atribuem outros itens.
Neste sentido, não compõe o rol enumerado na Lei nº 4320/64 a seguinte alternativa:
Q1320071
Contabilidade Pública
Na atual estrutura do Balanço Orçamentário, pode-se perceber informação inerente a este demonstrativo
e que não está presente na estrutura contida na Lei nº 4320/64 (Anexo 12):
Q1320070
Contabilidade Pública
A estrutura do Balanço Patrimonial com base na Lei nº 4320/64 se compunha dos seguintes grupos: ativo
financeiro, ativo permanente, passivo financeiro, passivo permanente, saldo patrimonial e contas de
compensação. Ocorre que houve alteração sensível do balanço patrimonial com a adoção pelo País das
Normas Internacionais de Contabilidade do Setor Público, o que implicou em alteração da estrutura deste
demonstrativo. Sobre os grupos acima enumerados em relação à atual estrutura é correto afirmar:
Q1320069
Contabilidade Pública
DEMONSTRAÇÃO XXX
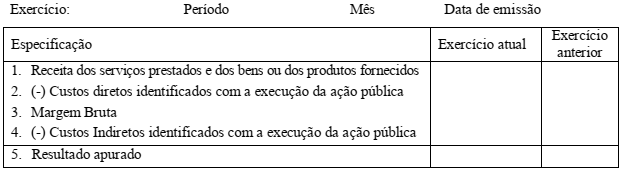
Sobre a demonstração acima é correto afirmar:
Q1320068
Contabilidade Pública
O plano de contas se utiliza de subsistemas, sendo a Natureza da Informação determinante na lógica do
registro contábil, e, inclusive, os lançamentos reconhecimentos em termos de codificação. Assim, é
possível reconhecer um determinado registro tão somente através da sua “classe”. Neste sentido
representa classe de informação Orçamentária:
Q1320067
Contabilidade Pública
É correto afirmar com relação às receitas extra-orçamentárias:
Q1320058
Contabilidade Pública
Foi eleito à condição de Grupo na nova estrutura do plano de contas aplicado ao setor público:
Q1320057
Contabilidade Pública
Diariamente o contador público, por força das suas atribuições, necessita manejar vários documentos do
SIAFI. Neste sentido, é o documento que se presta ao registro do desdobramento do Plano Interno e do
detalhamento da fonte de recursos:
Q1320056
Contabilidade Pública
O lançamento abaixo, necessariamente, foi realizado no seguinte subsistema:
D – 7.3.2.1.x.xx.xx Inscrição de Créditos
C – 8.3.2.1.x.xx.xx Créditos a Inscrever em Dívida Ativa
Q1320053
Contabilidade Pública
O termo Dívida Ativa é sinônimo de:
Q1320052
Contabilidade Pública
Sobre Restos a Pagar, assinale a alternativa correta.
Q1230845
Contabilidade Pública
Com base no art. 58 da Lei 4.320/64 o empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. O empenho é formalizado mediante a emissão de um documento denominado:

 Conheça nossos planos