Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.249 questões

Q1393095 Contabilidade Pública
Na Demonstração das Variações Patrimoniais de determinado órgão público, os impostos, taxas e contribuições de melhoria constituem variações
Alternativas
Q1393094 Contabilidade Pública
Na Contabilidade Pública, os recolhimentos de valores anteriormente retidos na folha de salários de pessoal ou nos pagamentos de serviços de terceiros representam
Alternativas
Q1393093 Contabilidade Pública
Sob o enfoque do resultado fiscal, as receitas e as despesas públicas são desdobradas em
Alternativas
Q1393090 Contabilidade Pública
O subsistema de informações contábeis do setor público que registra, processa e evidencia os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público é o subsistema
Alternativas
Q1393089 Contabilidade Pública
Na Contabilidade Pública, os valores que são registrados como restos a pagar não processados, ao final do exercício financeiro, correspondem às despesas
Alternativas
Q1393088 Contabilidade Pública
Considerando as alterações do patrimônio público, é correto afirmar que constitui variação patrimonial ativa independente da execução orçamentária
Alternativas
Q1393087 Contabilidade Pública
O último estágio da execução da receita orçamentária pública, que corresponde à transferência, por parte dos agentes arrecadadores, dos valores arrecadados à conta específica do Tesouro, é
Alternativas
Q1393085 Contabilidade Pública
São receitas públicas correntes tributárias:
Alternativas
Q1361243 Contabilidade Pública
A NBC T 16.11 aprovou o Sistema de Informação de Custos do Setor Público. A referida Resolução preconiza que é necessário e útil que a entidade que deseja evidenciar seus custos unitários utilizando-se dos vários métodos de custeio existentes, faça-o respeitando as etapas naturais do processo de formação dos custos dentro dos seus respectivos níveis hierárquicos. Nas opções abaixo, estão listadas, de forma desordenada, algumas dessas etapas naturais. A etapa, de acordo com a sequência sugerida pela Resolução, na forma hierárquica, como a primeira a ser executada é:
Alternativas
Q1361237 Contabilidade Pública

A respeito da Guia de Recolhimento da União (GRU), julgue V (Verdadeiro) ou F (Falso) os próximos itens.


I. O Banco Central do Brasil é o agente financeiro que centraliza a arrecadação da GRU; o órgão arrecadador é a unidade do governo federal que detém a responsabilidade administrativa sobre os valores arrecadados;

II. Deverão ser recolhidas mediante GRU as receitas do Instituto Nacional do Seguro Social e as receitas administradas pela Secretaria da Receita Federal e pela Procuradoria Geral da Fazenda Nacional;

III. Além do Documento de Arrecadação de Receitas Federais (DARF) e da Guia da Previdência Social (GPS), os ingressos de valores na conta única da União são efetuados por meio da GRU, utilizada, por exemplo, para pagamento de inscrições em concursos públicos.


A opção CORRETA é:

Alternativas
Q1361235 Contabilidade Pública
Existe algum impedimento legal em contabilizar os créditos de ICMS pelo lançamento?
Alternativas
Q1361234 Contabilidade Pública

No que diz respeito ao registro contábil dos aspectos orçamentários relacionados à devolução de saldos de convênios, julgue V (Verdadeiro) ou F (Falso) os itens a seguir:


I. Se a restituição ocorrer no mesmo exercício em que foram recebidas transferências do convênio, contrato ou congênere, deve-se contabilizar como dedução de receita até o limite de valor das transferências recebidas no exercício;

II. Se o valor da restituição ultrapassar o valor das transferências recebidas no exercício, o montante que ultrapassar esse valor deve ser registrado como despesa orçamentária;

III. Se a restituição for feita em exercício em que não houve transferência do respectivo convênio/contrato, deve ser contabilizada como despesa orçamentária.


A opção CORRETA é:

Alternativas
Q1361233 Contabilidade Pública
O cancelamento de restos a pagar não-processados deve ser registrado como receita?
Alternativas
Q1361232 Contabilidade Pública
O cancelamento da Dívida Ativa é contabilizado nas Demonstrações das Variações Patrimoniais como:
Alternativas
Q1361231 Contabilidade Pública
As despesas relativas a contratos, convênios, acordos ou ajustes de vigência superior a 1 (um) exercício serão empenhados:
Alternativas
Q1361230 Contabilidade Pública
Conforme as Normas Brasileiras de Contabilidade Aplicada ao Setor Público, a Unidade Contábil é classificada em quatro tipos, EXCETO:
Alternativas
Q1361229 Contabilidade Pública

Julgue V (Verdadeiro) ou F (Falso) as assertivas a seguir:


I. Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios Fundamentais de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público;

II. A função social da Contabilidade Aplicada ao Setor Público deve refletir, sistematicamente, o ciclo da administração pública para evidenciar informações necessárias à tomada de decisões, à prestação de contas e à instrumentalização do controle social;

III. O objetivo da Contabilidade Aplicada ao Setor Público é fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade do setor público e suas mutações, em apoio ao processo de tomada de decisão; a adequada prestação de contas; e o necessário suporte para a instrumentalização do controle social.


A opção CORRETA é:
Alternativas
Q1334056 Contabilidade Pública
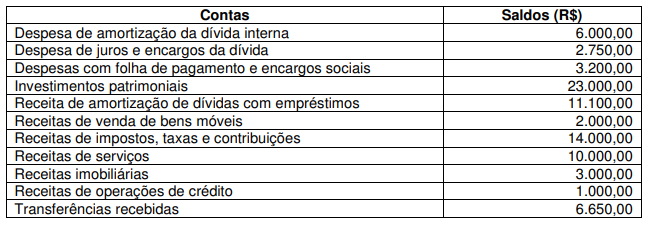
Considere as informações discriminadas no quadro a seguir, que compõe as contas de execução do orçamento, demonstrada no Balanço Orçamentário de uma organização pública.

Imagem associada para resolução da questão


Agrupando as contas do quadro acima por natureza contábil, assinale a alternativa que apresenta o resultado correto da execução orçamentária. 
Alternativas
Q1334051 Contabilidade Pública
De acordo com a Lei 4.320/64, analise as assertivas abaixo em relação ao que demonstrará um Balanço Patrimonial aplicado ao setor público.
I. Os bens móveis e imóveis, bem como os títulos de renda, pelo seu valor nominal, feita a conversão no caso de moeda estrangeira, pela taxa de câmbio vigente na data do balanço. II. O ativo financeiro composto pelos créditos e valores realizáveis dependerá de autorização orçamentária e dos valores numerários. O passivo financeiro compõe as dívidas fundadas e outros pagamentos que dependerão de autorização orçamentária. III. O ativo permanente compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa. O passivo permanente é composto pelas dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate. IV. Os bens de almoxarifado, pelo valor de aquisição ou pelo custo de produção ou de construção.

Quais estão corretas?
Alternativas
Q1334050 Contabilidade Pública
O Princípio ____________ pressupõe o emprego de certo grau de precaução no exercício dos julgamentos necessários às estimativas em certas condições de incerteza, no sentido de que ativos e receitas não sejam superestimados e que passivos e despesas não sejam subestimados, atribuindo maior confiabilidade ao processo de mensuração e apresentação dos componentes patrimoniais.

Assinale a alternativa que preenche corretamente a lacuna do trecho acima.

Alternativas
Respostas
25161: D
25162: C
25163: B
25164: B
25165: E
25166: A
25167: B
25168: C
25169: C
25170: B
25171: B
25172: E
25173: A
25174: B
25175: E
25176: C
25177: C
25178: C
25179: B
25180: D