Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.032 questões


Ano: 2026
Banca:
Instituto Access
Órgão:
CRM-PA
Prova:
Instituto Access - 2026 - CRM-PA - Contador |
Q3923173
Contabilidade Pública
A conformidade no processamento de obrigações e
direitos é vital para a saúde financeira da autarquia.
Acerca do assunto, registre V, para as afirmativas
verdadeiras, e F, para as falsas:
(__) A compensação de débitos de anuidades com eventuais créditos do profissional deve ser autorizada por lei específica ou norma do Conselho Federal de Medicina (CFM).
(__) O registro de obrigações com fornecedores deve ser realizado no passivo circulante no momento da assinatura do contrato, antes mesmo da prestação do serviço.
(__) As receitas de anuidades recebidas antecipadamente em dezembro para o exercício seguinte devem ser registradas como passivo (receita antecipada).
(__) A baixa de créditos por remissão de dívida exige fundamentação legal expressa e gera uma variação patrimonial diminutiva.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2026
Banca:
Instituto Access
Órgão:
CRM-PA
Prova:
Instituto Access - 2026 - CRM-PA - Contador |
Q3923172
Contabilidade Pública
No exercício de suas atribuições técnicas, o contador
identificou indícios de desvio de finalidade na aplicação
de recursos públicos repassados a entidade parceira e
foi instado a se manifestar formalmente sobre as
providências cabíveis no âmbito do controle
administrativo. À luz dessa situação, assinale a
alternativa correta.
Ano: 2026
Banca:
Instituto Access
Órgão:
CRM-PA
Prova:
Instituto Access - 2026 - CRM-PA - Controle Interno |
Q3922633
Contabilidade Pública
À luz do Manual de Contabilidade Aplicada ao Setor
Público (MCASP) e da estrutura do Plano de Contas
Aplicado ao Setor Público (PCASP), assinale a
alternativa correta acerca da natureza das informações e
da classificação das contas.
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Controlador Interno |
Q3922050
Contabilidade Pública
Um ente público apresentou os seguintes dados, retirados da sua Demonstração do Fluxo de Caixa relativa a 31.12.2025:
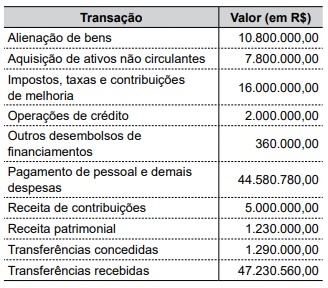
Considerando essas informações, é correto afirmar que o Fluxo de Caixa Líquido das Atividades Operacionais totalizou, em R$:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Controlador Interno |
Q3922049
Contabilidade Pública
No setor público, o custo dos estoques pode não ser recuperável se esses estoques estiverem danificados,
se se tornarem total ou parcialmente obsoletos ou se os
seus preços de venda tiverem diminuído.
Nesse sentido, o contador público de um determinado ente verificou que materiais de expediente estavam contabilmente registrados no valor de R$ 5.600.000,00.
No entanto, esses materiais, em virtude do longo prazo de estocagem, estavam com avarias e, em parte, obsoletos.
Após análise do relatório emitido por um grupo de trabalho específico, foi verificado que o valor realizável líquido desses estoques era de, aproximadamente, R$ 3.650.000,00.
Considerando essa informação, é correto afirmar que, do ponto de vista patrimonial, deverá ser registrado, no valor de R$ 1.950.000,00:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Controlador Interno |
Q3922048
Contabilidade Pública
Segundo as Normas Brasileiras de Contabilidade aplicadas ao setor público, o custo de reposição é uma base de
mensuração de ativos de
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Controlador Interno |
Q3922047
Contabilidade Pública
Em um determinado município, o fato gerador do Imposto
sobre a Propriedade Predial e Territorial Urbana (IPTU)
ocorre no dia 01 de janeiro de cada ano.
A Secretaria da Fazenda desse município hipotético estimou, para 2026, arrecadação de cerca de R$ 70.500.000,00 com esse tributo.
Considerando essa informação, é correto afirmar que, do ponto de vista patrimonial, o ente deverá reconhecer em seu sistema contábil, em janeiro de 2026:
A Secretaria da Fazenda desse município hipotético estimou, para 2026, arrecadação de cerca de R$ 70.500.000,00 com esse tributo.
Considerando essa informação, é correto afirmar que, do ponto de vista patrimonial, o ente deverá reconhecer em seu sistema contábil, em janeiro de 2026:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Agente Financeiro |
Q3922009
Contabilidade Pública
Uma autarquia municipal possui em seu ativo imobilizado uma máquina adquirida por R$ 500.000,00.
A depreciação atual totaliza R$ 200.000,00. Devido a
mudanças tecnológicas, a autarquia realizou o teste de
recuperabilidade e apurou as seguintes informações:
• Valor de venda – R$ 260.000,00.
• Custos da venda – R$ 10.000,00.
• Valor em uso – R$ 280.000,00.
Com base nas informações citadas e nas normas de contabilidade aplicadas ao setor público, o valor da perda por impairment a ser reconhecido, no resultado do período, é de
• Valor de venda – R$ 260.000,00.
• Custos da venda – R$ 10.000,00.
• Valor em uso – R$ 280.000,00.
Com base nas informações citadas e nas normas de contabilidade aplicadas ao setor público, o valor da perda por impairment a ser reconhecido, no resultado do período, é de
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Agente Financeiro |
Q3922008
Contabilidade Pública
As características qualitativas da informação contábil são
atributos que tornam a informação útil para os usuários.
De acordo com a Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, são características qualitativas:
De acordo com a Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, são características qualitativas:
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Agente Financeiro |
Q3922007
Contabilidade Pública
O desreconhecimento é o processo de retirar, total ou
parcialmente, um ativo ou passivo do Balanço Patrimonial da entidade. Esse procedimento normalmente ocorre
quando o item não atende mais à definição de elemento
patrimonial ou aos critérios de reconhecimento.
Sobre o desreconhecimento, assinale a alternativa correta.
Sobre o desreconhecimento, assinale a alternativa correta.
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Agente Financeiro |
Q3922006
Contabilidade Pública
Segundo a NBC TSP Estrutura Conceitual, a mensuração
de ativos e passivos visa selecionar bases que reflitam,
de forma fidedigna, o custo dos serviços, a capacidade
operacional e a capacidade financeira da entidade.
Sobre as bases de mensuração para ativos, especificamente o Custo Histórico e o Preço Líquido de Vendas, assinale a alternativa correta.
Sobre as bases de mensuração para ativos, especificamente o Custo Histórico e o Preço Líquido de Vendas, assinale a alternativa correta.
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Agente Financeiro |
Q3922005
Contabilidade Pública
Um ente do setor público é proprietário de um edifício e decide arrendá-lo integralmente a terceiros, sob um regime de arrendamento operacional, com o objetivo único de auferir receitas de bens de aluguel, em vez de utilizá-lo na produção, no fornecimento de bens ou serviços ou para fins administrativos.
Nessa situação, de acordo com as normas vigentes, esse edifício deve ser classificado como
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Caraguatatuba - SP
Prova:
VUNESP - 2026 - Câmara de Caraguatatuba - SP - Agente Financeiro |
Q3922004
Contabilidade Pública
Determinada prefeitura municipal obteve a adjudicação
(penhora) de um terreno em decorrência de decisão judicial transitada em julgado, visando à quitação de créditos
tributários inscritos em dívida ativa.
De acordo com a NBC TSP 07 – Ativo Imobilizado, no momento do reconhecimento inicial, esse ativo deve ser registrado como ativo imobilizado na prefeitura
De acordo com a NBC TSP 07 – Ativo Imobilizado, no momento do reconhecimento inicial, esse ativo deve ser registrado como ativo imobilizado na prefeitura
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Gravataí - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Gravataí - RS - Economista |
Q3918802
Contabilidade Pública
Desconsiderando os serviços da dívida pública, quando as despesas do governo
superam suas receitas em um determinado período, tem-se uma situação de:
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Alto Alegre dos Parecis - RO
Prova:
IBADE - 2026 - Prefeitura de Alto Alegre dos Parecis - RO - Controlador Interno |
Q3917498
Contabilidade Pública
O patrimônio público é objeto de registro e controle
permanente, exigindo correta mensuração e evidenciação
de ativos e passivos. Considerando conceitos aplicáveis à
contabilidade pública, analise as proposições a seguir:
I. Ativos são recursos controlados pelo ente, com potencial de serviços ou benefícios econômicos.
II. A mensuração inicial de ativos pode seguir custo histórico ou critérios previstos em normas aplicáveis.
III. Passivos são obrigações presentes, resultantes de eventos passados, com provável saída de recursos.
IV. Patrimônio líquido corresponde apenas ao total de receitas arrecadadas no exercício.
Assinale a alternativa correta.
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Alto Alegre dos Parecis - RO
Prova:
IBADE - 2026 - Prefeitura de Alto Alegre dos Parecis - RO - Controlador Interno |
Q3917492
Contabilidade Pública
Os demonstrativos contábeis aplicados ao setor público
evidenciam diferentes dimensões da gestão orçamentária,
financeira e patrimonial. Para o controle interno, a correta
interpretação desses demonstrativos é essencial à análise
da regularidade e do desempenho da administração.
Considerando essa perspectiva, assinale a alternativa INCORRETA.
Considerando essa perspectiva, assinale a alternativa INCORRETA.
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Alto Alegre dos Parecis - RO
Prova:
IBADE - 2026 - Prefeitura de Alto Alegre dos Parecis - RO - Controlador Interno |
Q3917488
Contabilidade Pública
Os demonstrativos contábeis aplicados ao setor público
têm por finalidade evidenciar a situação orçamentária,
financeira e patrimonial do ente público. Cada
demonstrativo possui objeto e foco próprios, relevantes
para a atuação do controle interno.
Considerando essa perspectiva, assinale a alternativa correta.
Considerando essa perspectiva, assinale a alternativa correta.
Ano: 2026
Banca:
Gama Consult
Órgão:
Prefeitura de Ibitinga - SP
Prova:
Gama Consult - 2026 - Prefeitura de Ibitinga - SP - Contador |
Q3916127
Contabilidade Pública
No 3º bimestre, um município abriu crédito adicional
suplementar de 450.000,00 para reforçar dotações de
custeio, indicando como fonte de recursos: excesso de
arrecadação de 260.000,00 e anulação parcial de dotação
de 240.000,00; na revisão, o contador identifica que
30.000,00 da anulação já haviam sido comprometidos em
abertura anterior e não podem ser computados
novamente como cobertura, exigindo reestimativa do
montante efetivamente disponível para lastrear o novo
crédito. Indique o valor da cobertura efetiva apurada:
Ano: 2026
Banca:
Gama Consult
Órgão:
Prefeitura de Ibitinga - SP
Prova:
Gama Consult - 2026 - Prefeitura de Ibitinga - SP - Contador |
Q3916125
Contabilidade Pública
A Lei Complementar nº 131/2009, conhecida como Lei da
Transparência, alterou a LRF para determinar a
disponibilização, em tempo real, de informações
detalhadas sobre a execução orçamentária e financeira. No
que tange à despesa pública, o prazo máximo estabelecido
para que os entes disponibilizem os dados referentes ao
lançamento e ao recebimento de toda a receita e ao
pagamento da despesa é de:
Ano: 2026
Banca:
Gama Consult
Órgão:
Prefeitura de Ibitinga - SP
Prova:
Gama Consult - 2026 - Prefeitura de Ibitinga - SP - Contador |
Q3916122
Contabilidade Pública
Em uma auditoria interna, uma despesa de custeio foi
empenhada e posteriormente liquidada, porém
permaneceu sem pagamento até o fim do exercício; ao
analisar o registro contábil e o impacto nos
demonstrativos, o contador precisa identificar a
classificação do compromisso que resulta de despesa
empenhada e não paga, distinguindo-o de dívida fundada e
de simples dotação orçamentária. Aponte a classificação
correta do compromisso:

 Conheça nossos planos