Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.032 questões


Ano: 2026
Banca:
IV - UFG
Órgão:
Câmara de Goiânia - GO
Prova:
IV - UFG - 2026 - Câmara de Goiânia - GO - Contador |
Q3940756
Contabilidade Pública
O contador da prefeitura do município X precisa lançar a
arrecadação do IPTU de 2026. Considerando o PCASP e a
natureza orçamentária da informação, será utilizada a
classe
Ano: 2026
Banca:
IV - UFG
Órgão:
Câmara de Goiânia - GO
Prova:
IV - UFG - 2026 - Câmara de Goiânia - GO - Contador |
Q3940752
Contabilidade Pública
Conforme a Lei nº 4.320/1964, que dispõem sobre as
normas gerais de direito financeiro para a elaboração e o
controle dos orçamentos e balanços da União, dos Estados,
dos Municípios e do Distrito Federal, os bens de caráter
permanente devem receber registros
Q3939048
Contabilidade Pública
O reconhecimento da perda de valor econômico de
um ativo relativo a recursos naturais esgotáveis (minerais ou florestais), que têm vida útil econômica limitada
e como característica fundamental a redução do valor
do ativo devido à sua exploração, é denominado de:
Q3939043
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, as variações patrimoniais
aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da
entidade do setor público e que afetam o resultado.
Considera-se realizada a variação patrimonial diminutiva:
Considera-se realizada a variação patrimonial diminutiva:
Q3939041
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o objetivo principal do Balanço
Financeiro é: evidenciar todas as movimentações
financeiras de entradas e saídas que impactam o caixa
e equivalentes de caixa em um exercício financeiro,
possibilitando, assim, a apuração do:
Q3939037
Contabilidade Pública
O estágio da receita pública que consiste na transferência dos valores arrecadados à conta específica do
Tesouro, responsável pela administração e controle da
arrecadação e programação financeira, observando-se
o princípio da unidade de tesouraria ou de caixa, é o
estágio:
Q3939036
Contabilidade Pública
Considere a seguinte situação hipotética:
Uma equipe de empregados de uma empresa estatal dependente realizou uma viagem para um município que faz fronteira com outra unidade da federação. O objetivo da viagem foi a instalação de uma barreira fitossanitária provisória, durante duas semanas, para a fiscalização da entrada de bovinos vivos no estado, em atividade típica de vigilância para prevenção da febre aftosa. Para o deslocamento da sede da empresa (na capital do estado) até o município fronteiriço, os empregados utilizaram veículo da própria empresa. Para custear despesas com combustível, pedágio e instalação da barreira fitossanitária provisória, foi realizado um suprimento de fundos (adiantamento) no valor de R$ 5.000 a um dos empregados membros da equipe.
Com base na situação acima, é correto afirmar que o suprimento de fundos:
Q3939034
Contabilidade Pública
A seguinte relação de despesas e valores foi registrada em uma entidade do setor público:
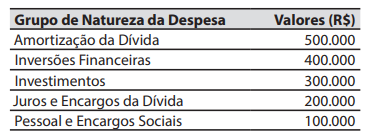
O valor do total das despesas classificadas na categoria econômica de despesas correntes é de:
O valor do total das despesas classificadas na categoria econômica de despesas correntes é de:
Q3939033
Contabilidade Pública
Texto associado
Caso 4
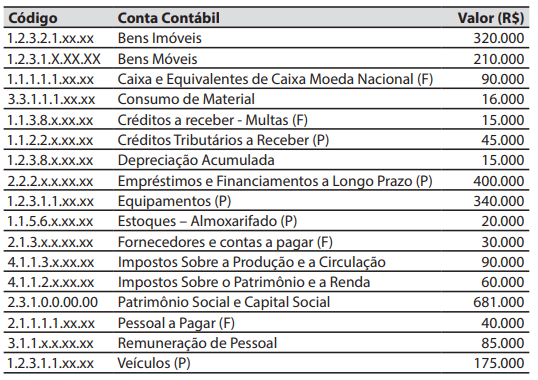
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de uma entidade do setor público em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações,
que foram corretamente registradas:
1. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar
(F)”, no valor de R$ 40.000;
2. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000;
3. Lançamento, arrecadação e recolhimento de receita de contribuições, no
valor de R$ 30.000;
4. Empenho e liquidação referente à locação de imóvel, no valor de R$ 15.000;
As letras (F) ou (P) são atributos de algumas das
contas contábeis constantes na relação descrita no
Caso 4.
De acordo com o plano de contas aplicado ao setor público, as letras (F) ou (P) são utilizadas, respectivamente, para:
De acordo com o plano de contas aplicado ao setor público, as letras (F) ou (P) são utilizadas, respectivamente, para:
Q3939032
Contabilidade Pública
Texto associado
Caso 4
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de uma entidade do setor público em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações,
que foram corretamente registradas:
1. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar
(F)”, no valor de R$ 40.000;
2. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000;
3. Lançamento, arrecadação e recolhimento de receita de contribuições, no
valor de R$ 30.000;
4. Empenho e liquidação referente à locação de imóvel, no valor de R$ 15.000;
Em 31/12/2025, o valor do resultado patrimonial
do exercício, apurado na Demonstrações das Variações Patrimoniais, foi de:
Q3939031
Contabilidade Pública
Texto associado
Caso 4
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de uma entidade do setor público em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações,
que foram corretamente registradas:
1. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar
(F)”, no valor de R$ 40.000;
2. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000;
3. Lançamento, arrecadação e recolhimento de receita de contribuições, no
valor de R$ 30.000;
4. Empenho e liquidação referente à locação de imóvel, no valor de R$ 15.000;
Em 31/12/2025, o valor do total do ativo no
Balanço Patrimonial foi de:
Q3939030
Contabilidade Pública
Texto associado
Caso 4
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de uma entidade do setor público em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações,
que foram corretamente registradas:
1. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar
(F)”, no valor de R$ 40.000;
2. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000;
3. Lançamento, arrecadação e recolhimento de receita de contribuições, no
valor de R$ 30.000;
4. Empenho e liquidação referente à locação de imóvel, no valor de R$ 15.000;
Em 30/11/2025, o somatório dos valores das contas contábeis com saldos devedores foi de:
Q3939027
Contabilidade Pública
Texto associado
Caso 2
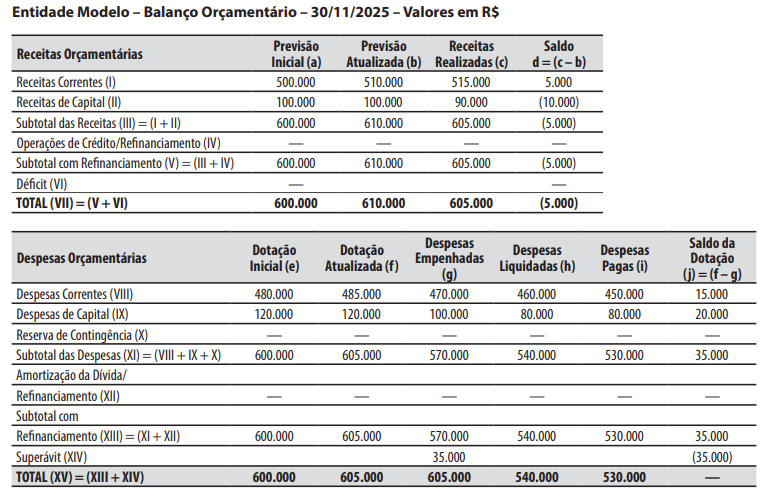
Para responder à questão, considere o balanço orçamentário de uma
entidade do setor público (Entidade Modelo) em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Arrecadação e recolhimento de impostos, já previamente lançados, no valor de R$ 2.000.
2. Empenho e liquidação da folha de pagamento dos servidores, no valor de R$ 7.000.
3. Reconhecimento da depreciação de veículos, no valor de R$ 8.000.
4. Pagamento de restos a pagar do exercício anterior, no valor de R$ 10.000.
5. Recebimento de um computador, em doação, no valor de R$ 17.000.
6. Lançamento, arrecadação e recolhimento de taxas, no valor de R$ 5.000.
A respeito das operações ocorridas no decorrer de
dezembro de 2025, é correto afirmar que a operação:
Q3939026
Contabilidade Pública
Texto associado
Caso 2
Para responder à questão, considere o balanço orçamentário de uma
entidade do setor público (Entidade Modelo) em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Arrecadação e recolhimento de impostos, já previamente lançados, no valor de R$ 2.000.
2. Empenho e liquidação da folha de pagamento dos servidores, no valor de R$ 7.000.
3. Reconhecimento da depreciação de veículos, no valor de R$ 8.000.
4. Pagamento de restos a pagar do exercício anterior, no valor de R$ 10.000.
5. Recebimento de um computador, em doação, no valor de R$ 17.000.
6. Lançamento, arrecadação e recolhimento de taxas, no valor de R$ 5.000.
Em 31/12/2025, o valor inscrito em restos a pagar
processados foi de:
Q3939025
Contabilidade Pública
Texto associado
Caso 2
Para responder à questão, considere o balanço orçamentário de uma
entidade do setor público (Entidade Modelo) em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Arrecadação e recolhimento de impostos, já previamente lançados, no valor de R$ 2.000.
2. Empenho e liquidação da folha de pagamento dos servidores, no valor de R$ 7.000.
3. Reconhecimento da depreciação de veículos, no valor de R$ 8.000.
4. Pagamento de restos a pagar do exercício anterior, no valor de R$ 10.000.
5. Recebimento de um computador, em doação, no valor de R$ 17.000.
6. Lançamento, arrecadação e recolhimento de taxas, no valor de R$ 5.000.
Em 31/12/2025, o valor que constou na coluna (g)
relativo à conta “SUPERÁVIT (XIV)” do Balanço Orçamentário, foi de:
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Analista Ambiental - Especialidade: Contabilidade |
Q3934716
Contabilidade Pública
Suponha que, no último quadrimestre de determinado exercício
financeiro, um ente público estadual tenha apurado uma receita
corrente líquida (RCL) de R$ 20 bilhões, parâmetro ajustado para
fins de controle de gasto com pessoal. Nesse caso, de acordo com
os limites impostos pela Lei de Responsabilidade Fiscal para
despesas com pessoal no âmbito do Poder Executivo estadual, o
limite de alerta pelo tribunal de contas respectivo para o referido
ente público é de
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Analista Ambiental - Especialidade: Contabilidade |
Q3934715
Contabilidade Pública
O quadro a seguir detalha aplicações em renda fixa detidas
por determinado ente público ao final do exercício de 2025.
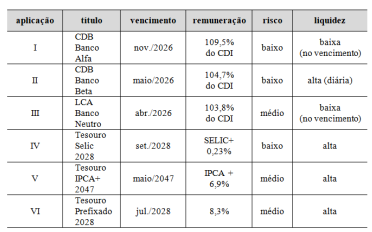
Na situação hipotética apresentada, conforme as disposições do MCASP, podem ser consideradas como equivalente de caixa apenas as aplicações
Na situação hipotética apresentada, conforme as disposições do MCASP, podem ser consideradas como equivalente de caixa apenas as aplicações
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Analista Ambiental - Especialidade: Contabilidade |
Q3934714
Contabilidade Pública
O MCASP estabelece determinadas regras de integridade para o
plano de contas aplicado ao setor público (PCASP), entre as
quais há regras relativas aos lançamentos contábeis. De acordo
com estas regras, um lançamento a débito na conta clientes
(classe 1) pode ter como contrapartida a conta
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Analista Ambiental - Especialidade: Contabilidade |
Q3934713
Contabilidade Pública
No início de 2025, a secretaria de meio ambiente de
determinado estado da Federação iniciou o Projeto Monitor
Ambiental, cujo objetivo é desenvolver um sistema
informatizado próprio para monitorar a qualidade dos recursos
naturais (água, ar, solo) e a saúde dos ecossistemas (fauna e
flora), além de disponibilizar um painel de acompanhamento
online para controle social. No primeiro semestre, os recursos
aplicados foram destinados (i) à realização de estudos técnicos
preliminares para avaliar a viabilidade do sistema; (ii) ao
levantamento de requisitos junto aos atores envolvidos nos
processos de monitoramento; e (ii) à contratação de consultoria
para a análise de soluções tecnológicas existentes no mercado.
Após os estudos preliminares e a comprovação da viabilidade
técnica, a secretaria optou por desenvolver o sistema, de modo
que, no segundo semestre, foram aplicados recursos (i) no
desenvolvimento de protótipos iniciais do sistema; (ii) na
realização de testes-piloto em dois polos de monitoramento; (iii)
na realização de ajustes no software com base nos resultados dos
testes; e (iv) na capacitação da equipe interna de TI para operar e
manter o sistema. A secretaria recebeu dotação orçamentária para
cobrir os custos do projeto e tem a expectativa de que o sistema
poderá ser utilizado por pelo menos 10 anos, o que contribuirá
para maior eficiência no monitoramento da qualidade dos
recursos naturais e da saúde dos ecossistemas, bem como
possibilitará a geração de base de dados e históricos que
propiciem avaliações mais precisas.
Com base na situação hipotética apresentada e nas disposições da NBC TSP 08 – Ativo Intangível, assinale a opção correta acerca do tratamento contábil adequado dos gastos do Projeto Monitor Ambiental.
Com base na situação hipotética apresentada e nas disposições da NBC TSP 08 – Ativo Intangível, assinale a opção correta acerca do tratamento contábil adequado dos gastos do Projeto Monitor Ambiental.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEMA-AM
Prova:
CESPE / CEBRASPE - 2026 - SEMA-AM - Analista Ambiental - Especialidade: Contabilidade |
Q3934712
Contabilidade Pública
Até o final do exercício de 20X1, uma entidade pública
apurava a depreciação da sua frota de veículos pelo método da
linha reta (contas constantes). A partir da análise de um relatório
produzido pela superintendência de gestão da frota, que incluía
informações sobre valores históricos e de mercado dos veículos,
a entidade deliberou e optou pela adoção do método da soma dos
dígitos para depreciação dos veículos, por entender que esse
método representaria mais adequadamente o padrão de consumo
dos benefícios econômicos associados aos veículos da frota.
Na situação hipotética apresentada, segundo as disposições da NBC TSP 23 e do MCASP, a referida entidade pública deve
Na situação hipotética apresentada, segundo as disposições da NBC TSP 23 e do MCASP, a referida entidade pública deve

 Conheça nossos planos