Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.247 questões


O Plano de Contas Aplicado ao Setor Público – PCASP distingue a dívida ativa quanto à origem, conforme previsto na Lei n.º 4.320/1964: dívida ativa tributária e dívida ativa não tributária.
Considerando-se o que estabelece a Lei n.º 4.320/64, assinale a opção que contenha apenas itens que podem dar origem à inscrição em Dívida Ativa Tributária.
A fim de garantir a integridade dos procedimentos contábeis, assim como a qualidade, consistência e transparência das informações geradas pela Contabilidade Pública, o Manual de Contabilidade Aplicada ao Setor Público – MCASP dispõe sobre regras de integridade relativas ao Plano de Contas Aplicado ao Setor Público – PCASP.
Uma das regras de integridade refere-se aos Lançamentos Contábeis, sendo que o MCASP destaca que o registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação.
O PCASP está dividido em oito classes, a saber: 1 – Ativo; 2 – Passivo; 3 – Variações Patrimoniais Diminutivas; 4 – Variações Patrimoniais Aumentativas; 5 – Controle e Aprovação do Planejamento e Orçamento; 6 – Controle e Execução do Planejamento e Orçamento; 7 – Controles Devedores e 8 – Controles Credores.
Considerando-se o que estabelece o Manual de Contabilidade Aplicada ao Setor Público sobre as regras de integridade do PCASP, assinale a afirmativa CORRETA em relação aos lançamentos contábeis.
Um estado possui em seu almoxarifado apostilas de cunho didático que deverão ser distribuídas gratuitamente para servidores em treinamento. A tabela a seguir apresenta, de acordo com a contabilidade desse estado, os valores relativos às apostilas identificados ao final do exercício.
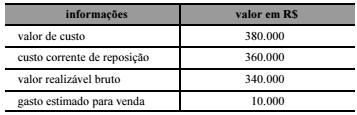
Com base nessas informações, o ativo correspondente ao estoque
equivale a
Após prever, para determinado período, um montante de R$ 550.000 de receitas, um ente público fixou despesas no mesmo valor. Ao final do exercício financeiro, o ente constatou que a realização das receitas havia superado em R$ 25.000 a previsão inicial e que, relativamente às despesas, R$ 10.000 não haviam sido executados.
Com base na situação hipotética apresentada, o resultado da execução orçamentária consiste em
Durante o exercício social de um ente federativo, ocorreram as seguintes movimentações em caixa e equivalentes de caixa:
• ingresso de recursos provenientes de receitas tributárias;
• ingresso de recursos provenientes de operações de créditos;
• pagamento de juros e encargos da dívida;
• aquisição de ativos não circulantes;
• recebimento de transferências correntes.
Ao classificar as operações, o gestor do ente federativo deverá apresentar, na demonstração de fluxos de caixa,
Para o levantamento do balanço patrimonial de uma entidade pública, foram apuradas, no período de 2016, as contas apresentadas na tabela a seguir.
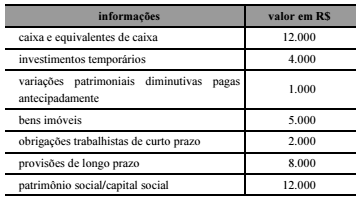
Com base na classificação dessas contas, o ativo circulante da
referida entidade, em 2016, deve corresponder a
Na elaboração da demonstração de variações patrimoniais de um estado, foram apurados, no período de 2015, os valores apresentados na seguinte tabela.
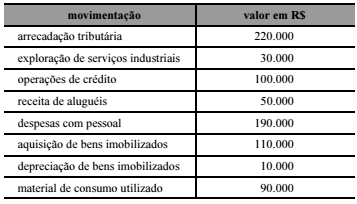
A partir dessa situação hipotética, o resultado patrimonial do estado
no referido período deverá ser igual a
Julgue o item a seguir, com referência a essa situação e a aspectos a ela relacionados.
As provisões diferenciam-se dos passivos contingentes na
medida em que, mesmo existindo incerteza quanto ao seu
valor, as provisões deverão ser reconhecidas como passivos na
contabilidade aplicada ao setor público.
Julgue o item a seguir, com referência a essa situação e a aspectos a ela relacionados.
No caso em questão, como existe uma obrigação possível por
parte do servidor, resultante de eventos passados, o órgão
público deverá registrar um passivo contingente.
Acerca das demonstrações contábeis aplicadas ao setor público e do sistema de custos da administração pública, julgue o item a seguir.
Nas entidades públicas, as informações referentes aos efeitos
da mudança de critério contábil devem constar na conta de
ajustes de exercícios anteriores, a qual deve ser evidenciada na
demonstração das mutações do patrimônio líquido.
Acerca das demonstrações contábeis aplicadas ao setor público e do sistema de custos da administração pública, julgue o item a seguir.
A venda de veículos usados, realizada por entidade pública
por meio de leilão, será evidenciada na demonstração do fluxo
de caixa como ingresso das atividades operacionais.
Acerca das demonstrações contábeis aplicadas ao setor público e do sistema de custos da administração pública, julgue o item a seguir.
Na administração pública, a adoção do subsistema de custos
permite mensurar e reportar os custos dos serviços de saúde
prestados por um ente público; a demonstração do resultado
econômico é adequada para a evidenciação dessas
informações.
A tabela a seguir mostra eventos hipotéticos ocorridos no exercício de 2016, em determinado município brasileiro. Os valores são expressos em R$ mil.

A partir dessa tabela, julgue o item que se segue, considerando as normas vigentes relativas a receitas e despesas no setor público.
No referido exercício foram registradas, no balanço financeiro,
despesas extraorçamentárias, porém não houve registro de
receita extraorçamentária.
A tabela a seguir mostra eventos hipotéticos ocorridos no exercício de 2016, em determinado município brasileiro. Os valores são expressos em R$ mil.
A partir dessa tabela, julgue o item que se segue, considerando as normas vigentes relativas a receitas e despesas no setor público.
Sob o enfoque patrimonial, é correto afirmar que a despesa
independente da execução orçamentária foi inferior a R$ 130
mil.
A tabela a seguir mostra eventos hipotéticos ocorridos no exercício de 2016, em determinado município brasileiro. Os valores são expressos em R$ mil.
A partir dessa tabela, julgue o item que se segue, considerando as normas vigentes relativas a receitas e despesas no setor público.
O montante das despesas de capital realizadas, constantes do
balanço orçamentário, foi inferior a R$ 120 mil.

 Conheça nossos planos