Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.247 questões


A figura representa o enfoque da receita patrimonial e orçamentária. Analise as afirmativas a seguir:
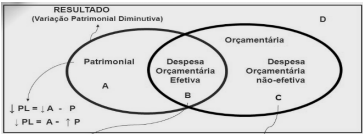
I. O ponto A” representa fatos que diminuem o patrimônio, mas sem ingresso de recursos.
II. O ponto B” representa ingresso de recursos que aumentam o patrimônio da entidade e financiam as despesas.
III. O ponto C” representa ingresso de recursos que aumentam o patrimônio e normalmente produzem um ativo ou aumentam um passivo.
IV. O ponto D” representa ingresso de recursos que não aumentam o patrimônio.
V. O ponto D” não se caracteriza como Receita Orçamentaria.
Assinale a alternativa correta:
A tabela a seguir, em que os valores estão em milhares de reais, mostra contas extraídas do balanço financeiro encerrado em 31/12/20XX, de determinado ente público.

Nessa situação, o valor da dívida flutuante do referido ente público é igual a R$ 900.000.

Com relação a essa situação hipotética, julgue o item que segue, com fundamento nas disposições da Lei n.º 4.320/1964.
Impostos no valor de R$ 10.000, taxas no valor de R$ 2.000
e contribuições de melhoria no valor de R$ 1.000,
arrecadados pelo referido estado, devem ser classificados como
receita tributária.
A propósito de despesa e receita públicas, julgue o item subsequente.
No estado do Piauí, o Sistema de Administração Financeira do
Estado e Municípios (SIAFEM/PI) controla as atividades de
execução financeira e contábil do estado. Trata-se de sistema
eletrônico utilizado para controle da movimentação dos
recursos financeiros no estado por meio da conta única do
tesouro estadual.
A propósito de despesa e receita públicas, julgue o item subsequente.
De acordo com as normas de contabilização das receitas e das
despesas públicas, as receitas orçamentárias são contabilizadas
pelo regime de caixa; e as despesas orçamentárias, pelo regime
de competência.
Julgue o item que se segue, relativo à administração financeira e orçamentária brasileira.
A receita obtida por um ente público, quando oriunda
da exploração ordenada de recursos naturais vegetais
em ambiente natural e protegido, integra a categoria
econômica receita corrente.
O Plano de Contas Aplicável ao Setor Público (PCASP) divide-se nas classes:
1 – ativo;
2 – passivo;
3 – variações patrimoniais diminutivas;
4 – variações patrimoniais aumentativas;
5 – controle e aprovação do planejamento e orçamento;
6 – controle e execução do planejamento e orçamento;
7 – controles devedores;
8 – controles credores.
Acerca dessas classes, julgue o item subsecutivo.
A demonstração de variações patrimoniais é composta
por valores apresentados no balancete de dezembro de cada
exercício nas classes 3, 4 e 6.
O Plano de Contas Aplicável ao Setor Público (PCASP) divide-se nas classes:
1 – ativo;
2 – passivo;
3 – variações patrimoniais diminutivas;
4 – variações patrimoniais aumentativas;
5 – controle e aprovação do planejamento e orçamento;
6 – controle e execução do planejamento e orçamento;
7 – controles devedores;
8 – controles credores.
Acerca dessas classes, julgue o item subsecutivo.
O balanço patrimonial demonstra eventos contabilizados nas
classes 1, 2, 3 e 4, bem como os registrados nas classes 7 e 8.
O Plano de Contas Aplicável ao Setor Público (PCASP) divide-se nas classes:
1 – ativo;
2 – passivo;
3 – variações patrimoniais diminutivas;
4 – variações patrimoniais aumentativas;
5 – controle e aprovação do planejamento e orçamento;
6 – controle e execução do planejamento e orçamento;
7 – controles devedores;
8 – controles credores.
Acerca dessas classes, julgue o item subsecutivo.
O recebimento de uma receita extraorçamentária pelo ente
público gera um registro em conta da classe 4, em
contrapartida a uma conta da classe 1.
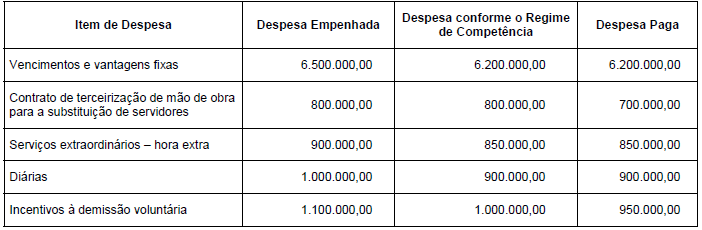
O valor da despesa total com pessoal do Poder Executivo estadual apurada de acordo com as determinações da Lei Complementar no 101/2000, referente ao exercício financeiro de 2017, foi, em reais,
− Operação de crédito no valor de R$ 1.200.000,00 com vencimento em março de 2020. − Operação de crédito no valor de R$ 700.000,00, prevista no orçamento, com vencimento em dezembro de 2018.
De acordo com as determinações da Lei Complementar no 101/2000, as obrigações incorridas pelo ente público estadual classificam-se, respectivamente, como dívida pública

 Conheça nossos planos