Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.247 questões

Q1017383 Contabilidade Pública
Considerando a NBC TSP e o MCASP (Manual de Contabilidade Aplicada ao Setor Público), assinale a alternativa que indica o objetivo da contabilidade aplicada ao setor público:
Alternativas
Q1017382 Contabilidade Pública

Analise o trecho e assinale a alternativa que completa respectivamente as lacunas:


Conforme art. 85 da lei 4.320/64, “os serviços de contabilidade serão organizados de forma a permitirem o acompanhamento da execução________, o conhecimento da composição patrimonial, a determinação dos custos dos serviços ________, o levantamento dos ________, a análise e a interpretação dos resultados econômicos e financeiros.“

Alternativas
Q1017381 Contabilidade Pública
A competência para realizar a consolidação nacional das contas públicas é exercida pela:
Alternativas
Q1017380 Contabilidade Pública
A NBC T 16.1, que foi revogada pela NBC TSP EC (Norma Brasileira de Contabilidade Aplicada ao Setor Público – Estrutura Conceitual), previa que a “Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios Fundamentais de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público”. Sobre o assunto, é correto afirmar que a Contabilidade Aplicada ao Setor Público (CASP) é uma:
Alternativas
Q1015152 Contabilidade Pública

Leia as afirmativas a seguir:


I. Caso modificações nas dotações no decorrer do exercício sejam necessárias, as solicitações de créditos adicionais devem conter exposição circunstanciada que as justifique.

II. Liquidez é a facilidade com que um bem ou título pode ser convertido em dinheiro.

III. Contas patrimoniais não constam no balanço patrimonial.


Marque a alternativa CORRETA:

Alternativas
Q1015143 Contabilidade Pública

Leia as afirmativas a seguir:


I. Direitos são bens em recursos materiais de propriedade de terceiros, que se encontram permanentemente em poder da organização.

II. O orçamento base zero impossibilita o planejamento orçamentário para o próximo exercício.

III. Em termos contábeis, dívidas são passivos exigíveis.


Marque a alternativa CORRETA:

Alternativas
Q1015137 Contabilidade Pública

Leia as afirmativas a seguir:


I. O orçamento público é uma prévia autorização do Legislativo para que se bloqueiem receitas e despesas de um ente público, desassociado de qualquer período de tempo.

II. Com base na lei nº 8.666, de 21 de junho de 1993, que regulamenta o art. 37, inciso XXI, da constituição federal, instituindo normas para licitações e contratos da administração pública e dando outras providências, o conceito de obra inclui também a reforma realizada por execução indireta.

III. A auditoria contábil objetiva, entre outros aspectos, obter elementos comprobatórios suficientes que permitam opinar se os registros contábeis foram efetuados de acordo com os princípios fundamentais de contabilidade.


Marque a alternativa CORRETA:

Alternativas
Q1014776 Contabilidade Pública
As decisões do ponto de vista financeiro são calcadas no estudo da movimentação de fundos e pressupõem duas situações, que são:
Alternativas
Q1012876 Contabilidade Pública
Uma das características qualitativas, aborda que distorções ou omissões na informação contábil, podem influenciar as decisões econômicas dos usuários. Identifique e marque essa característica nas alternativas a seguir.
Alternativas
Q1012869 Contabilidade Pública
Identifique, nas alternativas disponibilizadas a seguir, o subsistema de informações contábeis do setor público, encarregado de registrar, processar e evidenciar os fatos financeiros e não financeiros relacionados com as diversas variações do patrimônio público.
Alternativas
Q1012868 Contabilidade Pública
A alternativa, a seguir, que apresenta como são tratados, no regime orçamentário, respectivamente, as receitas e as despesas públicas é:
Alternativas
Q1012865 Contabilidade Pública

A Escrituração, no ambiente do setor público, é organizada na forma de subsistemas de informações, que, apesar de gerarem produtos diferentes em razão de suas especificidades, convergem para a construção da informação do patrimônio público. Faça a correlação entre as colunas A e B e logo após marque a alternativa que apresenta uma sequência correta.


Coluna A- Subsistemas

1. Orçamentário

2. Patrimonial

3. Custos

4. Compensação


Coluna B - Conceitos

( ) Registra, processa e evidencia os custos dos bens e serviços, produzidos e ofertados à sociedade pela entidade pública.

( ) Registra, processa e evidencia os atos e fatos relacionados ao planejamento e à execução do plano operacional da entidade pública.

( ) Registra, processa e evidencia os atos e fatos de gestão, cujos efeitos possam produzir modificações no patrimônio da entidade, bem como aqueles com funções de controle.

( ) Registra, processa e evidencia os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.
Alternativas
Q1005773 Contabilidade Pública
Com base nos dados abaixo, referentes à execução orçamentário-financeira ocorrida no exercício de 20X1, da Prefeitura Municipal Fictícia “Mar Amarelo”, responda a questão.

I. Crédito em conta bancária de transferência de recursos do Fundo de Participação dos Municípios (FPM): R$ 120.000,00.
II. Crédito em conta bancária de transferência do Estado referente à cota-parte do ICMS: R$ 65.000,00.
III. Pagamento de restos a pagar processados inscritos no exercício anterior: R$ 29.000,00.
IV. Obtenção de empréstimo junto a uma instituição financeira para atender insuficiência de caixa: R$ 52.000,00. V. Recebimento, em conta bancária, de empréstimos concedidos: R$ 72.000,00.
VI. Despesa somente empenhada e liquidada com aquisição de serviços de terceiros (pessoa jurídica): R$ 47.000,00.
VII. Debito indevido efetuado na conta bancária da Prefeitura: R$ 14.000,00.
VIII. Despesa empenhada, liquidada e paga com pessoal e encargos sociais: R$ 136.000,00.
IX. Recebimento, em conta bancária, de taxas pela prestação de serviços de limpeza pública: R$ 31.000,00.
X. Crédito em conta bancária referente a estorno parcial de débito indevido: R$ 9.000,00.
XI. Cancelamento de restos a pagar não processados no total de R$ 17.000,00.
Assinale a alternativa CORRETA que apresenta o total das receitas e despesas orçamentárias, respectivamente, no exercício de 20X1:
Alternativas
Q1005772 Contabilidade Pública
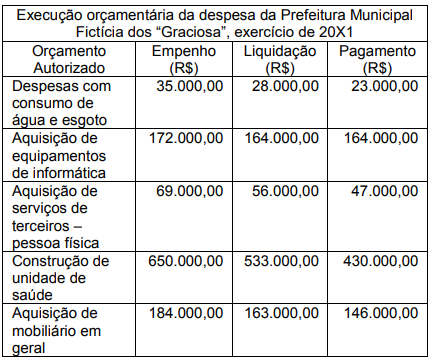
Considerando exclusivamente as informações do quadro abaixo, referente à execução orçamentária da despesa da Prefeitura Municipal Fictícia da “Graciosa”, exercício de 20X1, assinale a alternativa CORRETA. Imagem associada para resolução da questão
Alternativas
Q1005771 Contabilidade Pública
São objetivos do Plano de Contas Aplicado ao Setor Público, EXCETO:
Alternativas
Q1005770 Contabilidade Pública
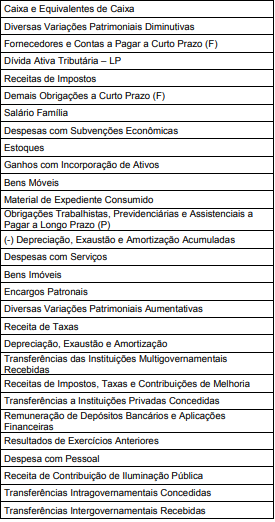
Em relação ao Plano de Contas Aplicado ao Setor Público, e considerando exclusivamente as contas contábeis do subsistema patrimonial apresentadas no quadro abaixo, assinale a alternativa CORRETA. Imagem associada para resolução da questão
Alternativas
Q1005731 Contabilidade Pública

Considerando, exclusivamente, as informações do quadro abaixo, referente à execução orçamentária da despesa da Prefeitura Municipal Fictícia dos “Buritis”, exercício de 20X1, assinale a alternativa CORRETA.
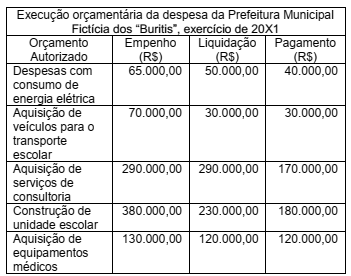

Imagem associada para resolução da questão

Alternativas
Q1005729 Contabilidade Pública

Leia o enunciado a seguir e responda a QUESTÃO.


Considerando somente os aspectos contábeis, no que se refere aos registros dos fatos, e tendo como referência o Plano de Contas Aplicado ao Setor Público - PCASP, a prefeitura do município hipotético de “Mar Azul”, no exercício de 20X1, repassou o duodécimo, a menor, para a câmara municipal desse município. Diante dessa situação, o contador da Câmara municipal registrou, no referido exercício, o valor a receber, utilizando contas contábeis de natureza de informação patrimonial.

Ressalta-se que, a fim de possibilitar a consolidação das contas públicas nos diversos níveis de governo, nos registros contábeis deverá ser observado o mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação. Esse mecanismo consiste na utilização do 5º nível (Subtítulo) das classes 1, 2, 3 e 4 do PCASP (contas de natureza patrimonial) para identificar os saldos recíprocos. 


Com base no enunciado apresentado e considerando que o contador da câmara do município hipotético de “Mar Azul” efetuou o registro contábil do repasse, a menor, do duodécimo no exercício de 20X1, de acordo com o Manual de Contabilidade Aplicado ao Setor Público – MCASP, assinale a alternativa CORRETA que apresenta o código do 5º nível (Subtítulo) no lançamento contábil.
Alternativas
Q1005728 Contabilidade Pública
Sobre as demonstrações contábeis aplicadas ao setor público, assinale a alternativa INCORRETA.
Alternativas
Ano: 2018 Banca: PR-4 UFRJ Órgão: UFRJ Prova: PR-4 UFRJ - 2018 - UFRJ - Contador |
Q1003576 Contabilidade Pública

No início do exercício de 2018, a autarquia Riacho Limpo solicitou ao órgão central de Planejamento e Orçamento a abertura de crédito suplementar ao orçamento inicialmente aprovado no valor de R$ 220.000,00.
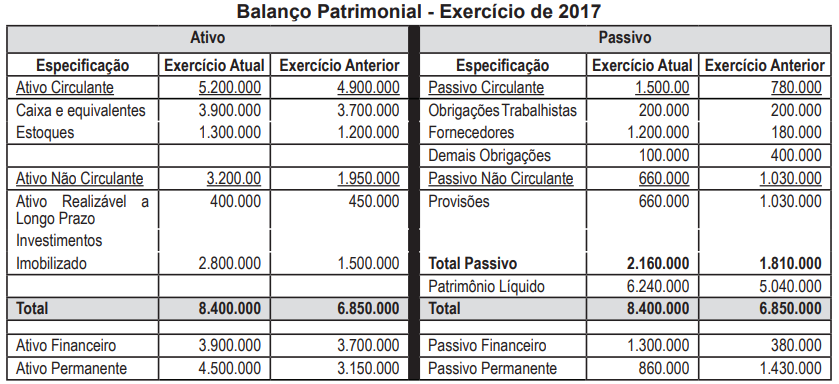
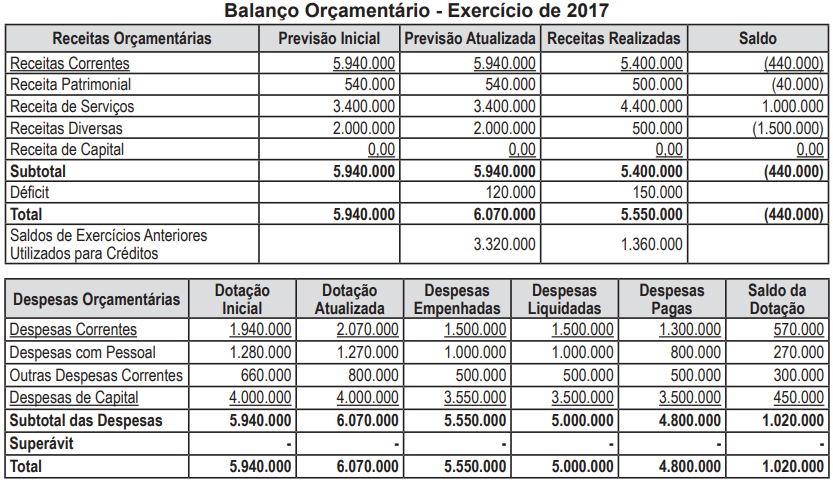
Imagem associada para resolução da questão

Imagem associada para resolução da questão

Considerando os demonstrativos publicados na prestação de contas de gestão referente ao exercício de 2017, é possível autorizar a abertura do crédito tendo por justificativa o:

Alternativas
Respostas
20621: D
20622: C
20623: A
20624: B
20625: D
20626: D
20627: D
20628: E
20629: B
20630: E
20631: A
20632: B
20633: C
20634: B
20635: D
20636: B
20637: B
20638: B
20639: D
20640: A