Questões de Concurso
Comentadas sobre demonstrações contábeis em contabilidade pública
Foram encontradas 938 questões


Em relação a orçamento e à contabilidade pública, julgue o item.
Suponha-se que, na elaboração da demonstração das variações patrimoniais, se disponha dos seguintes dados (em R$ 1.000):
diferença entre receita e despesa orçamentária: R$ 5.000; mutação patrimonial da receita: R$ 800; mutação patrimonial da despesa: R$ 700; cancelamento da dívida ativa: R$ 1.200; e cancelamento de dívida passiva: R$ 900.Nesse caso, com base nos dados apresentados, é correto
concluir que o resultado patrimonial foi um superávit
de R$ 5.400.
Em relação a orçamento e à contabilidade pública, julgue o item.
A situação representada por receita prevista > receita
arrecadada e despesa fixada > despesa realizada resultará
em superávit se a receita arrecadada for maior que a
despesa realizada.
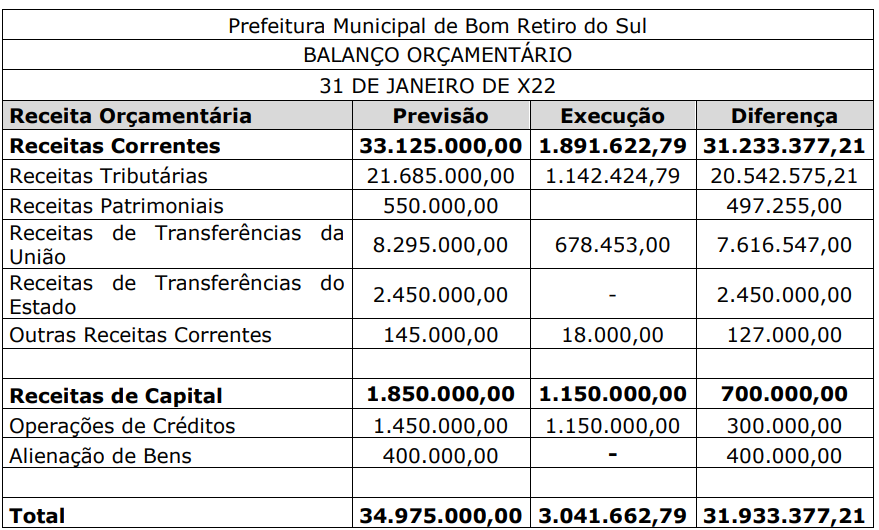
Assinale a alternativa que apresenta o valor das Receitas Patrimoniais executadas.
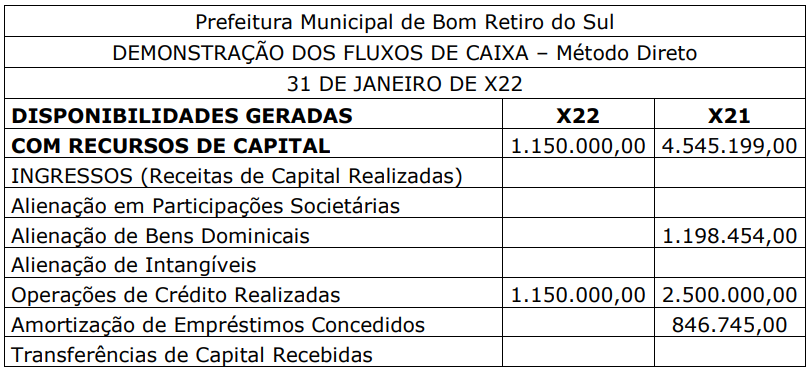
Assinale a alternativa que apresenta o valor da variação que ocorreu nas Receitas de Operações de Crédito Realizadas.
Receitas Correntes: R$ 20.000.000,00 Despesas Correntes: R$ 15.000.000,00 Receitas de Capital: R$ 5.000.000,00 Despesas de Capital: R$ 8.000.000,00
Com base nessas informações, calcule o resultado primário do município. Em seguida, considere que o município obteve um financiamento de longo prazo no valor de R$ 2.000.000,00 para a realização de investimentos em infraestrutura. Após a realização dessa transação, calcule o novo resultado primário do município.
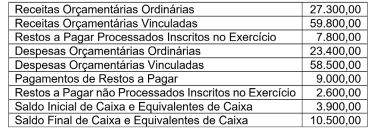
Com as informações acima, o valor da geração líquida de caixa e equivalente de caixa indicada na Demonstração dos Fluxos de Caixa, elaborada na mesma data, era igual a:
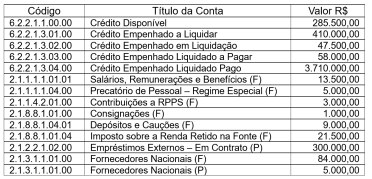
Com base nas informações apresentadas, pode-se concluir que, em 31/12/2022, por ocasião da elaboração do balanço patrimonial, o Passivo Financeiro apresentava o seguinte valor:
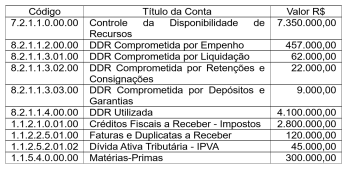
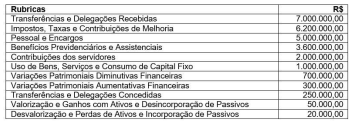
Com base nesses dados, é correto afirmar que:
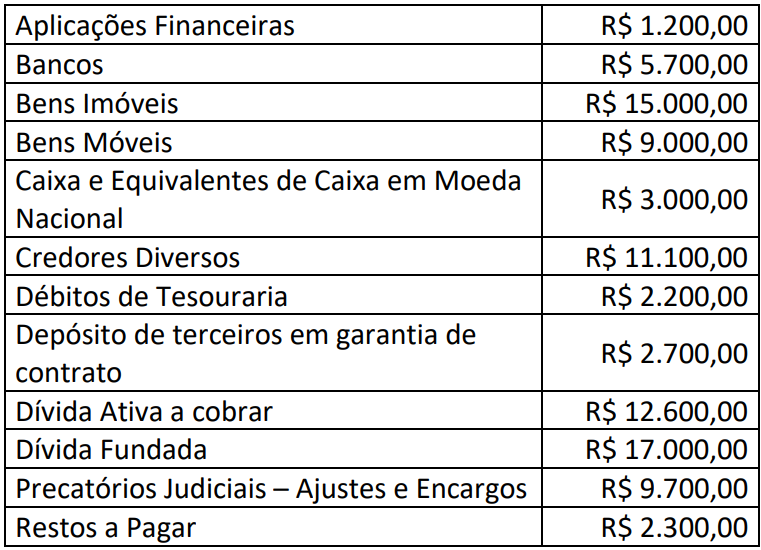
Considerando somente as informações apresentadas, o Balanço Patrimonial – Quadro de Ativos e Passivos Financeiros e Permanentes do exercício financeiro de 2022 deverá evidenciar:
Determinado ente público apresentou as seguintes informações referentes ao exercício financeiro de 2022:
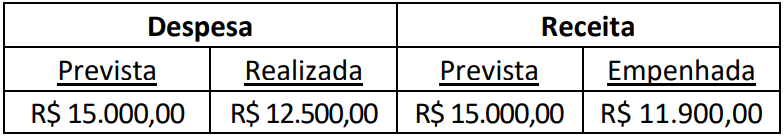
Considerando somente as informações apresentadas, o Balanço Orçamentário do exercício financeiro de 2022 deverá
evidenciar:
1. Aprovação da Lei Orçamentária Anual, no valor de $ 100.000. 2. Previsão atualizada das receitas tributárias: $ 68.000. 3. Receitas tributárias arrecadadas: $ 62.000. 4. Aquisição de veículos, à vista: $ 10.000. 5. Recebimento de um imóvel, em doação, no valor de $ 16.000. 6. Dotação atualizada das despesas correntes de custeio no valor de $ 50.000, com 20% desse valor inscrito em restos a pagar.
Qual é o valor do resultado patrimonial do exercício, a ser evidenciado na demonstração das variações patrimoniais de 2022?
Uma transação que deverá ser registrada com o dígito 1 no 5º nível do PCASP, pois representa saldos que não serão excluídos nos demonstrativos consolidados do orçamento fiscal e da seguridade social, é ilustrada pelo reconhecimento, por parte de uma Prefeitura:
Determinado ente público divulgou o anexo da Figura 1 a seguir:
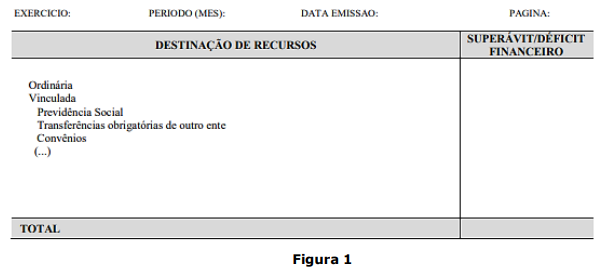
Assinale a alternativa que indica a qual demonstração contábil o anexo pertence.
Texto CC1A2
No encerramento do primeiro exercício financeiro de uma entidade do setor público, verificou-se que as seguintes transações foram realizadas.
I Aprovação da lei orçamentária anual no valor de R$ 100.000,00, sendo 80% na categoria econômica corrente e 20% na categoria econômica de capital, tanto para a receita pública quanto para a despesa pública.
II Lançamento de impostos no valor de R$ 80.000,00, tendo sido arrecadada metade desse valor.
III Empenho e liquidação de despesas de pessoal no valor de R$ 60.000,00, tendo sido metade paga no exercício e metade inscrita em restos a pagar.
IV recebimento de um veículo em doação no valor de
R$ 72.000,00, tendo sido registrados R$ 12.000,00 de
depreciação durante o exercício.
Texto CC1A2
No encerramento do primeiro exercício financeiro de uma entidade do setor público, verificou-se que as seguintes transações foram realizadas.
I Aprovação da lei orçamentária anual no valor de R$ 100.000,00, sendo 80% na categoria econômica corrente e 20% na categoria econômica de capital, tanto para a receita pública quanto para a despesa pública.
II Lançamento de impostos no valor de R$ 80.000,00, tendo sido arrecadada metade desse valor.
III Empenho e liquidação de despesas de pessoal no valor de R$ 60.000,00, tendo sido metade paga no exercício e metade inscrita em restos a pagar.
IV recebimento de um veículo em doação no valor de
R$ 72.000,00, tendo sido registrados R$ 12.000,00 de
depreciação durante o exercício.
Texto CC1A2
No encerramento do primeiro exercício financeiro de uma entidade do setor público, verificou-se que as seguintes transações foram realizadas.
I Aprovação da lei orçamentária anual no valor de R$ 100.000,00, sendo 80% na categoria econômica corrente e 20% na categoria econômica de capital, tanto para a receita pública quanto para a despesa pública.
II Lançamento de impostos no valor de R$ 80.000,00, tendo sido arrecadada metade desse valor.
III Empenho e liquidação de despesas de pessoal no valor de R$ 60.000,00, tendo sido metade paga no exercício e metade inscrita em restos a pagar.
IV recebimento de um veículo em doação no valor de
R$ 72.000,00, tendo sido registrados R$ 12.000,00 de
depreciação durante o exercício.
I. A entidade pode divulgar, caso seja relevante, nas notas explicativas às demonstrações contábeis, o regime orçamentário e o critério de classificação adotados no orçamento aprovado.
II. Todas as comparações dos montantes realizados e dos orçados devem ser apresentados em base comparável ao orçamento.
III. A entidade deve identificar nas notas explicativas às demonstrações contábeis as entidades abrangidas pelo orçamento aprovado.
IV. É defeso ao governo adotar o regime de competência para suas demonstrações contábeis e o regime de caixa para seu orçamento.
Quais estão corretas?

 Conheça nossos planos