Questões de Concurso
Comentadas sobre demonstrações contábeis em contabilidade pública
Foram encontradas 938 questões


Com relação aos elementos das demonstrações contábeis no âmbito da contabilidade aplicada ao setor público, julgue o item, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
A existência de dotação orçamentária na LOA gera
expectativa de prestação de serviços à sociedade, sendo,
assim, condição suficiente para o reconhecimento de
passivo no balanço patrimonial.
Com relação aos elementos das demonstrações contábeis no âmbito da contabilidade aplicada ao setor público, julgue o item, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
Os ativos podem surgir de transações sem
contraprestação, inclusive por meio do exercício do
direito soberano.
Com relação aos elementos das demonstrações contábeis no âmbito da contabilidade aplicada ao setor público, julgue o item, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
Para usufruir plenamente do potencial de serviços ou da
capacidade de gerar benefícios econômicos de um
recurso, a entidade deve ter a propriedade legal deste
recurso.
Com relação aos elementos das demonstrações contábeis no âmbito da contabilidade aplicada ao setor público, julgue o item, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.
Do ponto de vista contábil, a obrigação que pode ser
liquidada ou extinta sem a saída de recursos da entidade
não é um passivo.
Julgue o item a seguir referentes à estrutura das demonstrações contábeis (DCASP) e a demonstrativos aplicados ao setor público.
O relatório de gestão fiscal é uma publicação bimestral
que apresenta as informações fiscais consolidadas de cada
ente federado brasileiro.
Julgue o item a seguir referentes à estrutura das demonstrações contábeis (DCASP) e a demonstrativos aplicados ao setor público.
No balanço financeiro, as receitas e despesas orçamentárias
deverão ser segregadas quanto aos atributos da informação
contábil em financeiro (F) e permanente (P).
Julgue o item a seguir referentes à estrutura das demonstrações contábeis (DCASP) e a demonstrativos aplicados ao setor público.
No quadro principal do balanço orçamentário, as receitas
deverão ser informadas pelos seus valores líquidos
das respectivas deduções.
Ao analisar o movimento financeiro diário, a contabilidade de um município identificou ingressos de recursos na sua Conta Única provenientes das seguintes rubricas: Cota-Parte do IPVA, Recebimento de alugueis de imóveis da prefeitura e Fundo de Participação dos Municípios (FPM). Do ponto de vista orçamentário, as origens dessas receitas são respectivamente:
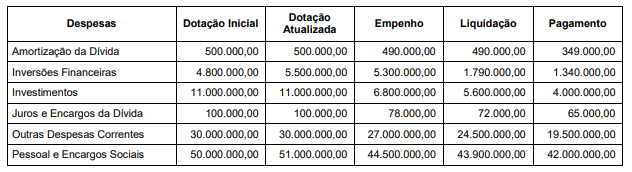
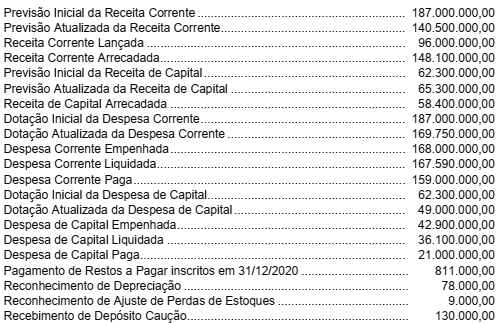
Com base nessas informações, o valor inscrito, em 31/12/2021, em restos a pagar não processados em decorrência da execução orçamentária da despesa de capital foi, em milhares de reais,
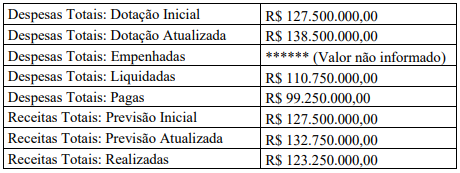
Considerando apenas essas informações e utilizando as despesas empenhadas para apurar o resultado orçamentário, qual é o valor das Despesas Totais Empenhadas no período para que o município tenha tido nesse ano civil um déficit orçamentário de R$ 11.750.000,00?
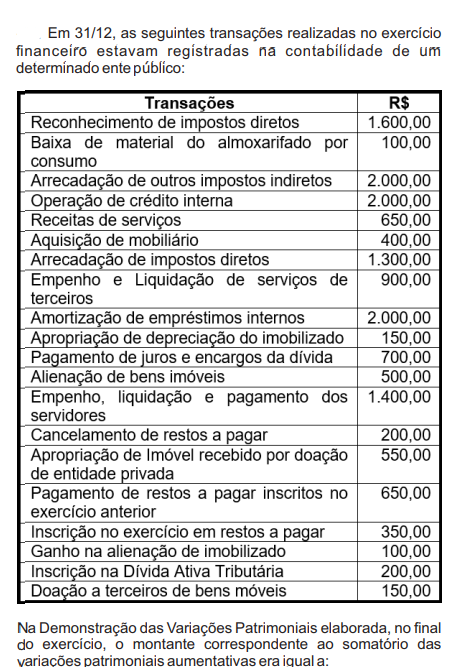
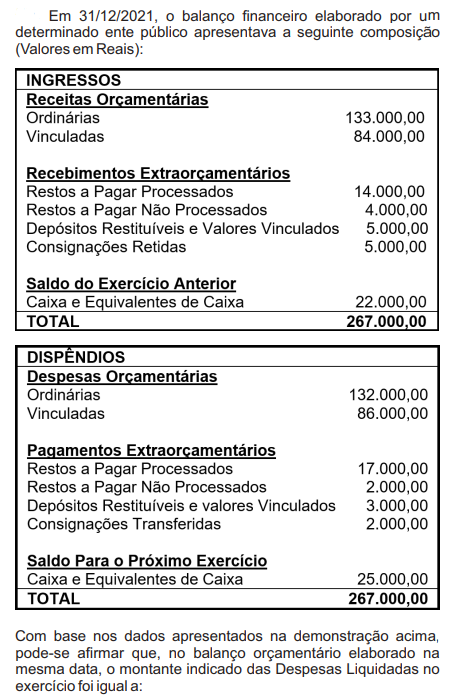
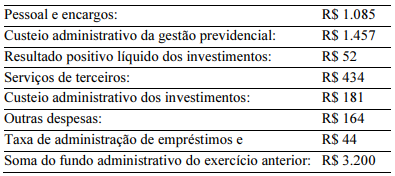
Considerando a tabela acima, cujos dados foram extraídos da demonstração do plano de gestão administrativa (DPGA) de um fundo de pensão em determinado exercício, julgue os itens subsequentes.
O custeio da gestão administrativa superou R$ 1.700.
Um hospital do setor público realizou, em dezembro de X0, astransações a seguir.
• Recebimentos de caixa decorrentes de impostos, taxas econtribuições: R$800.000
• Pagamentos em caixa para aquisição de ambulâncias:R$200.000
• Amortização de financiamento que foi contraído no início doano de X0: R$100.000
• Pagamentos em caixa a funcionários: R$60.000
•Empréstimos concedidos a outra entidade: R$50.000
•Pagamentos em caixa a fornecedores de material cirúrgico:R$40.000
• Recebimentos de caixa pela prestação de serviços: R$30.000Assinale a opção que indica a variação do caixa em relação aoconsumo, à geração ou a nenhum efeito das atividadesoperacional, de investimento e de financiamento,respectivamente.
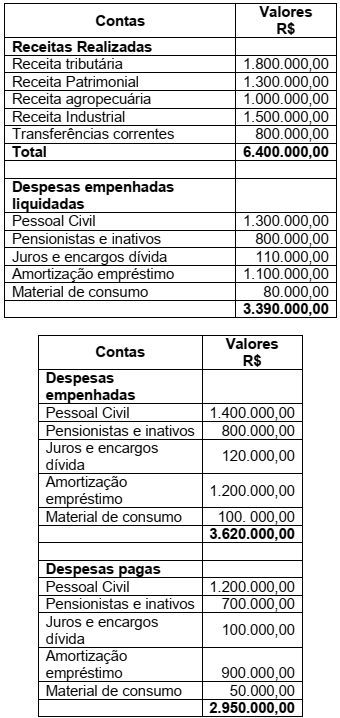
Assinale a alternativa correta que apresenta, respectivamente, o valor de restos a pagar e restos a pagar não processados.
− Arrecadação de receitas de Impostos no valor de R$ 943.000,00. O fato gerador do valor arrecadado, pelo regime de competência, é o mês de janeiro de 2022.
− Arrecadação de receitas de Aluguel no valor de R$ 32.000,00. O valor do aluguel foi estabelecido com base no valor de mercado e o fato gerador do valor arrecadado, pelo regime de competência, é o mês de maio de 2022.
− Lançamento de receitas de Taxas no valor de R$ 155.000,00. O valor lançado foi arrecadado em junho de 2022.
− Recebimento antecipado de Tributos no valor de R$ 11.000,00. O fato gerador do valor recebido, pelo regime de competência, é o mês de junho de 2022.
− Reversão do Ajuste para Perdas de Crédito Tributário no valor de R$ 3.000,00.
Com base nessas transações tomadas em conjunto e de acordo com o Manual de Contabilidade Aplicada ao Setor Público, em maio de 2022, o ativo total apresentado no Quadro Principal do Balanço Patrimonial do referido ente teve um aumento, em reais, de
I. O custo de reposição não fornece informação sobre os montantes que seriam recebidos na venda de ativos. Portanto, não facilita a avaliação da capacidade financeira de uma entidade.
II. Valor em uso e custo histórico são bases de mensuração a valor presente para os ativos.
III. No modelo do custo histórico, o montante do ativo pode ser reduzido ao se reconhecer a redução ao valor recuperável.
IV. Em princípio, o custo de reposição fornece uma medida útil dos recursos disponíveis para prestar os serviços no futuro, uma vez que está centrado no valor atual dos ativos e o seu potencial de serviços para a entidade.
De acordo com a NBC TSP Estrutura Conceitual, está correto o que se afirma em

 Conheça nossos planos