Questões de Concurso
Comentadas sobre classificação da receita orçamentária na contabilidade pública em contabilidade pública
Foram encontradas 174 questões


Com relação aos aspectos teóricos da contabilidade pública, julgue o item.
No âmbito do Setor Público, as receitas são classificadas, quanto à procedência, em originárias e derivadas.
As receitas orçamentárias por categoria econômica são classificadas em Receitas Correntes e Receitas de Capital e especificadas em Receitas Correntes Intraorçamentárias e Receitas de Capital Intraorçamentárias. O MCASP na Tabela- -Resumo: Origens e Espécies de Receitas Orçamentárias na ótica da nova Estrutura de Codificação, válida para União a partir de 2016, e, para Estados e Municípios, a partir de 2018, ratifica a classificação das receitas orçamentárias por categoria, origem e espécie.
Nesse contexto, analise as receitas, a seguir, apresentadas por um determinado estado, em 2018.
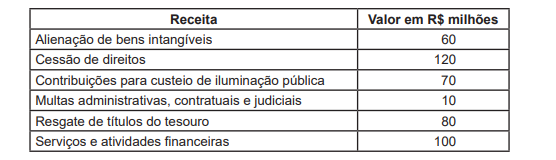
Considerando-se exclusivamente as informações recebidas e as orientações do MCASP, o valor das Receitas Correntes /
Intraorçamentárias, em R$ milhões, é
Os eventos mostrados na tabela a seguir, em que os valores são expressos em R$ mil, ocorreram em determinado estado da Federação, no exercício de 20X9. Nesse sentido, considere que as siglas IPVA e ICMS referem-se, respectivamente a imposto sobre a propriedade de veículos automotores e imposto sobre circulação de mercadorias e serviços.
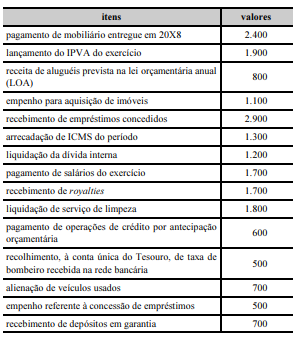
Com relação às informações apresentadas, julgue o seguinte item.
Sob a ótica patrimonial, o tratamento a ser dado ao evento
“lançamento do IPVA do exercício” deve ser o
reconhecimento da receita.
Os eventos mostrados na tabela a seguir, em que os valores são expressos em R$ mil, ocorreram em determinado estado da Federação, no exercício de 20X9. Nesse sentido, considere que as siglas IPVA e ICMS referem-se, respectivamente a imposto sobre a propriedade de veículos automotores e imposto sobre circulação de mercadorias e serviços.
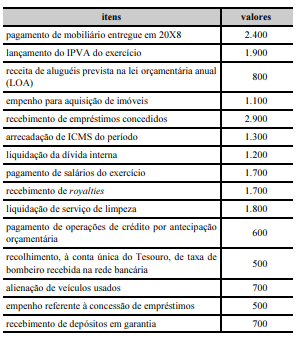
Com relação às informações apresentadas, julgue o seguinte item.
O montante da receita orçamentária corrente foi inferior a
R$ 3.600.000.
De acordo com as normas vigentes de contabilidade pública, julgue o item a seguir, a respeito do alcance, do campo de aplicação e das características da informação.
Caso a única receita de um conselho federal profissional seja
oriunda das contribuições dos profissionais registrados, as
normas de contabilidade pública devem ser aplicadas aos
registros desse conselho.
A receita orçamentária é disciplinada no art. 3° , conjugado com o art. 57 e art. 35 da Lei n° 4.320/64. Para fins contábeis, quanto ao impacto na situação patrimonial líquida, a receita pode ser “efetiva” ou “não efetiva”.
Dessa forma, receita efetiva é aquela em que
Com relação às Receitas, avalie as informações da tabela abaixo.
Origens das Receitas Valores das receitas
Impostos, taxas e contribuições de melhoria $ 250 milhões
Operações de Crédito $ 50 milhões
Alienação de Bens $ 100 milhões
Receita Patrimonial $ 18 milhões
Transferências de Capital $ 80 milhões
Receita Agropecuária $ 120 milhões
Receita Industrial $ 140 milhões
Amortização de Empréstimos $ 20 milhões
Com base no quadro acima, a alternativa que contém, respectivamente, os valores das Receitas Correntes e das Receitas de
Capital é:
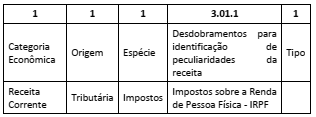
Nesse caso, o dígito correspondente ao tipo indica que se trata do valor referente a:
A respeito de receitas e despesas públicas, julgue o item seguinte.
As receitas, sob o enfoque da classificação econômica, são
divididas em receitas correntes e receitas de capital.
Impostos e contribuições são espécies tributárias de receitas cuja finalidade é obter recursos financeiros para o Estado custear as atividades que lhe são correlatas. A respeito do tratamento contábil aplicável aos impostos e contribuições, julgue o item subsecutivo.
O momento do fato gerador do imposto pode ser utilizado
para o reconhecimento da receita orçamentária,
independentemente do recebimento desses valores.
Um estado da Federação realizou procedimento licitatório para pactuar contrato de concessão de rodovia estadual.
Na classificação dos recursos provenientes desse contrato o gestor contábil deverá lançar o valor desse ingresso como receita

 Conheça nossos planos