Questões de Concurso
Comentadas sobre regimes contábeis em contabilidade geral
Foram encontradas 83 questões


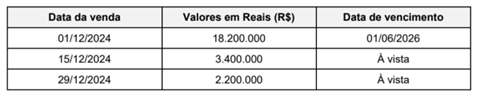
A taxa de juros praticada pela empresa para as vendas a prazo, em dezembro de 2024, era 1,25% ao mês, que equivalia à taxa de 25% para o período de 01/12/2024 a 01/06/2026.
Na Demonstração do Resultado do ano de 2024, a empresa reconheceu, em relação às vendas realizadas no mês de dezembro de 2024, receita de vendas no valor de:
A entidade elaborou a sua Demonstração do Resultado, em 31/12/2024 e em 31/12/2025, de acordo com o Regime de Caixa.
Ao comparar o resultado do período com o que seria obtido se tivesse seguido o Regime de Competência, constatou que os resultados de 31/12/2024 e de 31/12/2025, de acordo com o Regime de Caixa, estavam, respectivamente,
A partir da situação hipotética precedente, julgue o item a seguir.
O reconhecimento contábil de receitas financeiras decorrentes de juros compostos deve ocorrer apenas no momento do recebimento do caixa.
O aumento em caixa teve como contrapartida
Em 2025, a entidade observou que a sua despesa com eletricidade aumentou, mensalmente, em 8%, quando comparada ao mês anterior. Essa despesa foi paga no mês seguinte ao de ocorrência.
Em dezembro de 2025, os gestores da entidade decidiram refazer as suas demonstrações contábeis para fins internos, passando a reconhecer as receitas e despesas de acordo com o Regime de Caixa.
Pode-se observar que, após a mudança, a despesa com eletricidade em cada mês,
De acordo com o Regime de Competência, a entidade reconheceu a despesa com a bonificação de
De acordo com o Regime de Competência, a loja reconheceu a seguinte receita relacionada às vendas
Cia A: no dia 31/12/2025.
Cia B: no dia 10/01/2026.
Cia C: no dia 01/01/2026.
Em relação ao reconhecimento mensal da despesa de salário, pelo Regime de Competência, e de seu pagamento, pelo Regime de Caixa, é correto afirmar que
A respeito do regime de competência, julgue o item subsequente.
O regime de competência proporciona uma visão fiel da situação patrimonial e do desempenho econômico da organização.
A empresa ABC S.A. comprou materiais, em agosto de X1, com a finalidade de utilizá-los em suas atividades.
O pagamento foi realizado em novembro de X1, e os materiais foram utilizados na prestação de serviços em setembro de X1.
Esses materiais devem ser reconhecidos como despesa no mês de
À luz do disposto na Resolução CNPC n.º 43/2021, julgue o seguinte item, a respeito da contabilidade de uma EFCP.
As contribuições e os pagamentos de benefícios dos autopatrocinados e de participantes de planos de benefícios de instituidores podem ser registrados somente com base no regime de competência, sendo proibida a utilização de qualquer outro regime contábil distinto deste.
Em relação a plano de contas e escrituração contábil, julgue o item seguinte.
A entidade deve elaborar o conjunto de suas demonstrações contábeis por meio da utilização do regime de competência, sendo vedada a utilização de outro regime contábil.
O registro contábil deve conter o número de identificação do lançamento, em ordem sequencial, conforme o regime de caixa.
O reconhecimento da receita ocorre simultaneamente com o reconhecimento de aumento nos ativos ou de diminuição nos passivos.
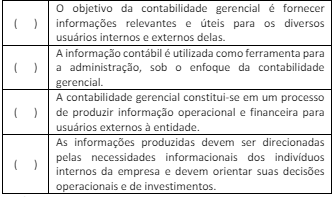
As afirmativas são, respectivamente,
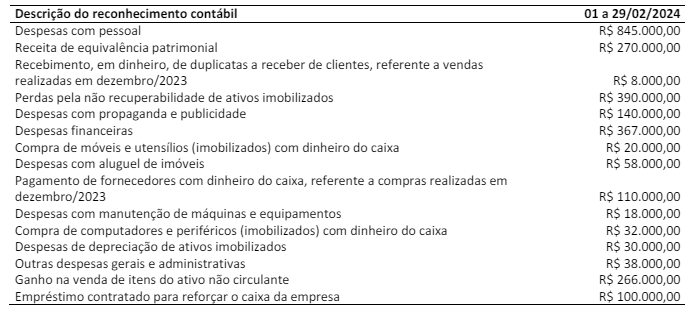
Outras informações sobre o mês de fevereiro de 2024:
• O estoque inicial de mercadorias para venda foi R$ 16.000.000,00; o estoque final foi R$ 8.000.000,00;
• O valor total do custo de aquisição de mercadorias para venda durante o mês foi R$ 17.000.000,00;
• Na apuração do resultado do mês, encerrado no dia 29, o resultado antes dos tributos sobre o lucro foi de R$ 2.650.000,00.
Considerando apenas as informações apresentadas, bem como as normas e procedimentos para elaboração e evidenciação de demonstrações contábeis, e, ainda, considerando que a sociedade efetuou vendas de mercadorias no mês, assinale o valor correto da Receita de Venda de Mercadorias que deveria ser evidenciada na Demonstração do Resultado do mês de fevereiro.
• Compra à vista de R$30.000 em estoques.
• Venda do estoque adquirido por R$100.000, para recebimento em fevereiro de 2024.
• Reconhecimento de R$20.000 como despesas de salários, para pagamento no mês seguinte.
Em 31/12/2023, o auditor constatou que a entidade seguiu, em dezembro de 2023, o Regime de Caixa para reconhecer as suas receitas e despesas.
Na data, o resultado do exercício, de acordo com o Regime de Competência, deveria estar

 Conheça nossos planos