Questões de Concurso Comentadas sobre contabilidade geral
Foram encontradas 4.961 questões


Considerando o regime fiscal brasileiro, julgue o item seguinte.
O contribuinte do ISS recolhe, no máximo, 5% sobre o preço
do serviço.
Considerando o regime fiscal brasileiro, julgue o item seguinte.
Incide ICMS sobre produto importado especificamente para
ser doado a instituição filantrópica.
Considerando o regime fiscal brasileiro, julgue o item seguinte.
Os royalties a serem recolhidos por empresa concessionária
contratada para explorar petróleo têm alíquota máxima de
15% sobre o valor da produção do campo.
Julgue o item seguinte, relacionado a procedimentos contábeis aplicáveis às companhias abertas.
O procedimento contábil de redução do custo dos estoques
ao seu valor realizável líquido é um indicativo de que o
investimento efetuado nos referidos ativos pode não ser mais
recuperável.
Julgue o item seguinte, relacionado a procedimentos contábeis aplicáveis às companhias abertas.
As demonstrações contábeis consolidadas devem ser
elaboradas de modo a refletirem as políticas contábeis
adotadas em cada entidade que compõe o grupo econômico.
Julgue o item seguinte, relacionado a procedimentos contábeis aplicáveis às companhias abertas.
Pelo método da equivalência patrimonial, os recursos
distribuídos como dividendos pela investida reduzem o valor
contábil do investimento registrado como ativo pela
investidora.
Julgue o item seguinte, relacionado a procedimentos contábeis aplicáveis às companhias abertas.
Na elaboração da demonstração dos fluxos de caixa pelo
método indireto, as companhias abertas devem, entre outros
ajustes, eliminar os efeitos da depreciação e do resultado da
equivalência patrimonial sobre o lucro líquido ou prejuízo do
período para fins de determinação do valor do fluxo de caixa
líquido advindo das atividades operacionais.
Julgue o item a seguir, em relação à auditoria de itens do balanço regulados pela legislação societária brasileira, às empresas públicas e à governança corporativa.
Deve ser considerada irregularidade a existência, no balanço
patrimonial, de um instrumento financeiro com avaliação
obtida a partir de cálculos matemáticos ou estatísticos para a
definição do seu valor justo.
Julgue o item a seguir, em relação à auditoria de itens do balanço regulados pela legislação societária brasileira, às empresas públicas e à governança corporativa.
A legislação societária brasileira permite que a demonstração
dos fluxos de caixa evidencie as alterações ocorridas no
saldo de caixa e equivalentes de caixa, em três fluxos: das
operações; dos financiamentos; e dos investimentos.
Julgue o item que se segue, relativo ao conceito, ao objetivo, à periodicidade e à elaboração das principais demonstrações contábeis previstas na legislação societária e nas normas contábeis brasileiras.
A demonstração das origens e aplicações de recursos, extinta
pela Lei n.º 11.638/2007, visava demonstrar as modificações
na posição financeira da companhia.
Julgue o item que se segue, relativo ao conceito, ao objetivo, à periodicidade e à elaboração das principais demonstrações contábeis previstas na legislação societária e nas normas contábeis brasileiras.
A demonstração do resultado do exercício, elaborada de forma dedutiva, apresenta resultados abrangentes que afetaram a posição patrimonial dos sócios durante o respectivo exercício.
Julgue o item que se segue, relativo ao conceito, ao objetivo, à periodicidade e à elaboração das principais demonstrações contábeis previstas na legislação societária e nas normas contábeis brasileiras.
A elaboração da demonstração dos lucros ou prejuízos
acumulados é facultativa.
Julgue o item que se segue, relativo ao conceito, ao objetivo, à periodicidade e à elaboração das principais demonstrações contábeis previstas na legislação societária e nas normas contábeis brasileiras.
Ao final de cada exercício civil, deve ser levantado o balanço
patrimonial do respectivo período.
Julgue o item que se segue, relativo ao conceito, ao objetivo, à periodicidade e à elaboração das principais demonstrações contábeis previstas na legislação societária e nas normas contábeis brasileiras.
O objetivo das demonstrações contábeis é fornecer
informações úteis para a tomada de decisão econômica pelos
usuários dessas informações.
Nesse contexto, considerando a distribuição de dividendos, qual foi o valor efetivamente creditado na rubrica de Reserva para Investimentos?
Durante um período específico, a Firma S. A. registrou os seguintes saldos em suas contas contábeis:
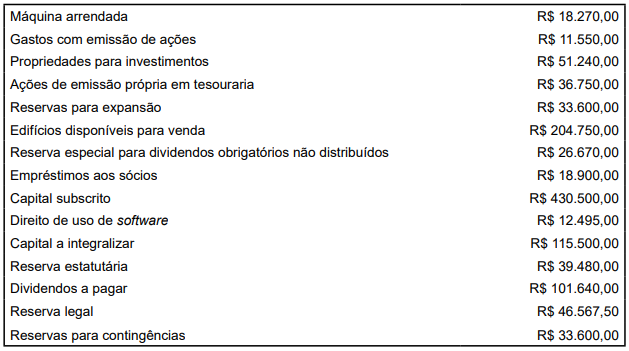
Com base somente nas informações fornecidas, o valor total do Patrimônio Líquido da Firma S. A. é igual a
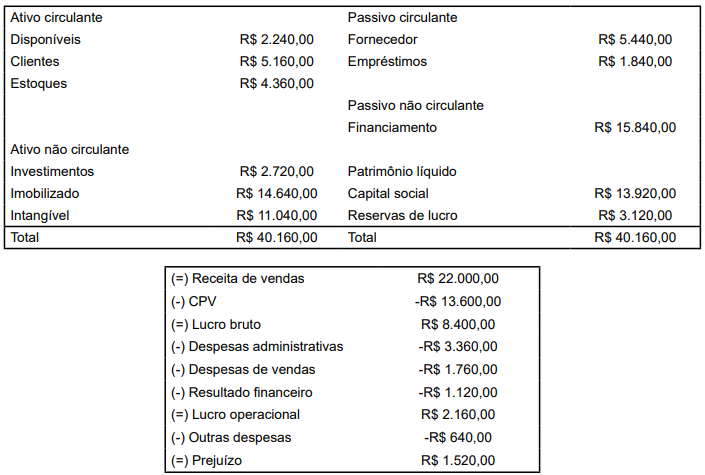
Com base nessas informações, qual é o valor aproximado do ciclo operacional da Indústria Ltda.?
Considerando apenas esse fato contábil, qual o montante total que a empresa terá lançado como despesa de seguro, em 31 de dezembro de 2022, por ocasião da apuração do resultado?
Considerando-se as informações apresentadas, o valor do ágio divulgado no balanço patrimonial consolidado da empresa ABC em 1º de dezembro de 2023 é de:
(1) a máquina sofreu deterioração permanente de seu valor operacional, e
(2) R$ 200.000 é uma estimativa do valor esperado para ser recuperado pelo uso da máquina. O valor justo da máquina é R$ 160.000.
Considerando-se as informações apresentadas no balanço patrimonial de 31 de dezembro de 2026, a máquina deve ser divulgada com um valor contábil de:

 Conheça nossos planos