Questões de Concurso Comentadas sobre contabilidade geral
Foram encontradas 4.966 questões


Julgue o item a seguir, relativo ao patrimônio das entidades.
No que diz respeito aos estados patrimoniais, é possível que
ativo e passivo tenham valor igual a zero, respectivamente, na
constituição e no encerramento das atividades da empresa.
Julgue o item a seguir, relativo ao patrimônio das entidades.
Situação líquida e patrimônio líquido são expressões
sinônimas, mas a primeira é mais adequada para expressar o
estado patrimonial da entidade, enquanto a segunda é de
utilização obrigatória no balanço patrimonial.
Em relação aos conceitos, objetivos e finalidades da contabilidade, julgue o item subsequente.
A controladoria, uma ramificação da contabilidade, é uma
estrutura encontrada nas organizações e que supervisiona, entre
outras, as áreas responsáveis pela contabilidade financeira,
contabilidade de custos, auditoria interna e contabilidade
fiscal.
Em relação aos conceitos, objetivos e finalidades da contabilidade, julgue o item subsequente.
O objeto de estudo da contabilidade são as entidades
econômico-administrativas, o que inclui as instituições com
fins sociais.
O principal objetivo da contabilidade é fornecer informações úteis sobre o patrimônio da entidade para finalidades diversas, entre as quais, planejamento, controle e auxílio no processo decisório.
Considerando essa situação hipotética, julgue o seguinte item a respeito do tratamento contábil aplicável aos impostos e às contribuições.
O lançamento contábil a ser realizado no término do período de apuração do IPI deverá ser o seguinte.
D – IPI a recuperar – R$ 20.000C – IPI a recolher – R$ 20.000
Considerando essa situação hipotética, julgue o seguinte item a respeito do tratamento contábil aplicável aos impostos e às contribuições.
O lançamento contábil a ser realizado na data de aquisição dos materiais deverá ser o seguinte.
D – Estoque de matérias-primas – R$ 176.000
D – IPI a recuperar – R$ 20.000
D – ICMS a recuperar – R$ 24.000
C – Fornecedores – R$ 220.000
No que se refere a avaliação e mensuração dos itens do ativo imobilizado, julgue o item subsequente.
Situação hipotética: Uma empresa adquiriu o equipamento
industrial X, com vida útil estimada de 10 anos e capacidade
de processamento de um milhão de peças. X custou R$ 350 mil
e apresentou a produtividade de 80 mil peças no primeiro ano
e 120 mil peças no segundo ano. No final do primeiro trimestre
do terceiro ano de utilização de X, quando já haviam sido
produzidas mais 40 mil peças, a empresa resolveu substituir
esse equipamento por um mais moderno, tendo realizado a
venda de X por R$ 270 mil. A depreciação de X foi calculada
pelo método das unidades produzidas. Assertiva: Nessa
situação, a empresa realizou uma perda com a baixa de X.
No que se refere a avaliação e mensuração dos itens do ativo imobilizado, julgue o item subsequente.
A constatação de que o valor de mercado das ações de uma
empresa é inferior ao seu valor patrimonial é um indicativo
externo de que seus ativos podem estar sobreavaliados,
sinalizando a necessidade de realização de testes de
recuperabilidade do valor patrimonial desses ativos.
Julgue o item seguinte, a respeito da elaboração das demonstrações contábeis segundo os pronunciamentos do CPC e a legislação vigente.
Na demonstração de resultados do exercício, as receitas devem
ser apresentadas pelo critério de competência, avaliadas
segundo seu custo histórico.
Julgue o item seguinte, a respeito da elaboração das demonstrações contábeis segundo os pronunciamentos do CPC e a legislação vigente.
A segregação usual entre ativos circulantes e não circulantes,
realizada no balanço patrimonial, pode ser substituída pela
apresentação de alguns ativos e passivos por ordem de
liquidez, quando tal procedimento fornecer informação mais
confiável e relevante sobre tais itens patrimoniais,
mantendo-se, para os demais ativos e passivos, o critério
tradicional.
Julgue o item seguinte, a respeito da elaboração das demonstrações contábeis segundo os pronunciamentos do CPC e a legislação vigente.
O valor pago na aquisição de um imóvel destinado a locação
a terceiro é exemplo de fluxo de caixa decorrente de atividades
de investimentos.
Com relação aos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
Se uma empresa for adquirida em uma combinação de
negócios e, inesperadamente, após a aquisição, o adquirente
obtiver um ganho com a liquidação em condições vantajosas
de um passivo da adquirida, tal ganho representará um
goodwill.
Com relação aos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item a seguir.
A utilização de ações disponíveis em tesouraria para a
captação de caixa por meio do ingresso de novos acionistas
não controladores na entidade constitui um tipo de receita.
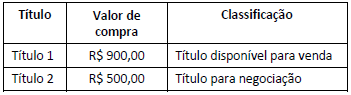
Durante o mês de dezembro de 2017, os títulos produziram os seguintes rendimentos de juros e atualização monetária, os quais foram acrescidos à adequada conta de Ativo:
Título 1, R$ 20,00 e Título 2, R$ 10,00.
Em 31.12.2017, o valor de mercado dos títulos, apurado com base em metodologia de apuração, de responsabilidade da instituição, estabelecida com base em critérios consistentes e passíveis de verificação, observadas as determinações do Plano Contábil das Instituições do Sistema Financeiro Nacional – COSIF, era de, respectivamente, R$ 915,00 para o Título 1 e R$ 520,00 para o Título 2.
Nesse caso hipotético foram desconsiderados os efeitos tributários.
Considerando-se apenas os dados informados, e de acordo com as normas do COSIF, o registro contábil dos rendimentos e da avaliação dos títulos a valor de mercado irá gerar:
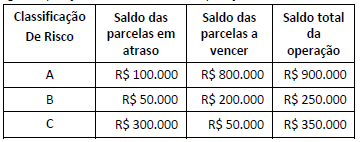
Para cálculo da Provisão para Operações de Crédito, a Resolução nº 2.682/99 estabelece percentuais mínimos conforme a classificação de risco de cada operação. Os percentuais mínimos são de 0,5%, 1% e 3% para operações classificadas em nível de risco “A”, “B” e “C”, respectivamente. Em 31.12.2017, a conta retificadora de Ativo “Provisão para Operações de Crédito” apresentava um saldo de R$ 12.000.
No mês de janeiro de 2018, o registro da “Provisão para Operações de Crédito” irá provocar no resultado um impacto de:
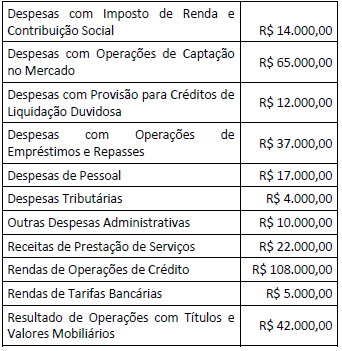
Considerando-se apenas as informações fornecidas, o Resultado Bruto da Intermediação Financeira a ser evidenciado na Demonstração do Resultado é de:
A Cia. Desenrola está respondendo a processos em diversas áreas. Em 31/12/2016, apresentava as seguintes informações sobre seus processos, com valores em reais:
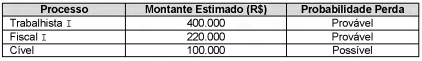
Para o fechamento do Balanço Patrimonial em 31/12/2017, a Cia. reavaliou os processos nos quais estava envolvida e obteve as seguintes informações, com valores em reais:
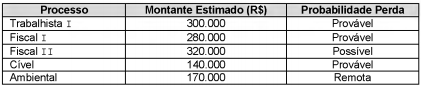
Com base nas informações, o impacto no resultado de 2017 decorrente da reavaliação dos processos judiciais foi, em reais,
A Cia. Liquidez é uma empresa comercial e apresentava as seguintes demonstrações contábeis, com os valores expressos em reais:
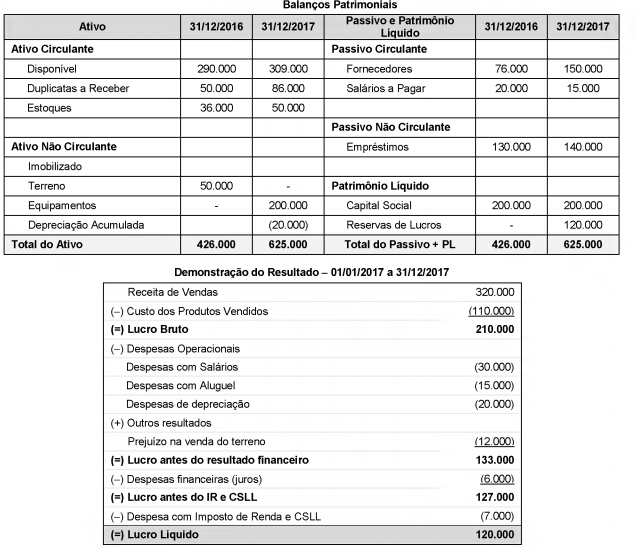
Sabendo-se que as despesas com juros não foram pagas e que o terreno foi vendido à vista, o fluxo de caixa decorrente das
Atividades Operacionais gerado em 2017 foi, em reais,
A tabela a seguir apresenta as participações societárias que a Cia. Investe em Tudo detém das empresas investidas, Cias. A, B e C, bem como o resultado líquido que cada uma destas empresas investidas apurou em 2017, em reais:
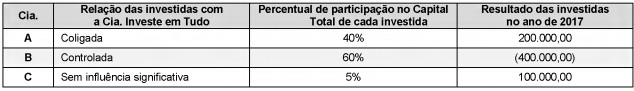
As Cias. A, B e C possuíam apenas ações ordinárias e não existiam resultados não realizados entre a Cia. Investe em Tudo e
suas investidas. Com base nestas informações, o Resultado de Equivalência Patrimonial apurado pela Cia. Investe em Tudo, em
2017, foi, em reais,

 Conheça nossos planos