Questões de Concurso Comentadas sobre contabilidade geral
Foram encontradas 4.966 questões


I. A cana colhida foi mensurada ao valor justo menos as despesas de venda no ponto da colheita e reconhecida nos Estoques de Produtos Agrícolas (Ativo Circulante). II. Os estoques de adubos, fertilizantes e defensivos agrícolas foram avaliados pelo custo de aquisição, haja vista que o valor de custo é menor que o valor realizável líquido. III. As lavouras de cana-de-açúcar foram mensuradas pelo valor justo, utilizando a abordagem de preços de mercado dessa commodity, deduzido das despesas com vendas e custos a incorrer, a partir da pré-colheita.
Considerando-se apenas as informações apresentadas, é correto afirmar que essa companhia atendeu ao que dispõe as normas NBC TG 29 (R2) – ATIVO BIOLÓGICO E PRODUTO AGRÍCOLA e NBC TG 16 (R2) – ESTOQUES no que consta em:
• Pagamento de profissionais para fazerem toda a atualização de gráficos e revisão do conteúdo do website → R$ 10.000,00 que saíram do caixa.
Considerando-se apenas as informações apresentadas e a NBC TG 04 (R4) – ATIVO INTANGÍVEL, assinale o lançamento contábil a ser feito pela academia de ginástica para registrar o fato ocorrido.
O departamento contábil da Companhia Alfa apresentou as seguintes transações com mercadorias ao longo do mês de abril de 2018:
Dia 10: Compra de mercadorias para revenda à vista ao valor de R$ 10.000,00. Além desse valor, foi pago R$ 500,00, em dinheiro, referente ao frete cobrado para que a transportadora entregasse as mercadorias na Companhia Alfa.
Dia 16: Venda de mercadorias para revenda à vista ao valor de R$ 7.000,00.
Dia 23: Devolução de 30% da venda realizada em 16/04. O cliente foi reembolsado em dinheiro no momento da devolução.
Dia 30: Devolução de 50% da compra realizada em 10/04. A Companhia Alfa foi reembolsada em dinheiro no momento da devolução.
Nesse mesmo mês:
• o saldo inicial em caixa: R$ 11.000,00;
• as despesas administrativas: R$ 160,00;
• o estoque inicial de mercadorias para revenda: R$ 12.000,00;
• o estoque final de mercadorias para revenda: R$ 14.560,00;
Com base somente nas informações apresentadas e desconsiderando-se qualquer incidência de tributos, assinale o
lucro líquido registrado em abril 2018.
Analise as informações a seguir.
• A Companhia B, em 29/12/2017, vendeu mercadorias para a Companhia A ao valor de R$ 200.000,00. Essa transação
gerou um lucro de R$ 80.000,00 para a Companhia B.
• A Companhia A, na apuração do Balanço Patrimonial do exercício social de 2017, constatou que permaneciam em seus Estoques todas aquelas mercadorias que foram adquiridas da Companhia B no dia 29/12/2017.
• A única mutação no Patrimônio Líquido da Companhia B, no exercício social de 2017, foi o valor do Lucro Líquido de R$ 120.000,00.
• A Companhia A tem influência significativa sobre a Companhia B, mesmo sem controlá-la. O percentual de participação da Companhia A na Companhia B é de 40%.
Com base nas informações apresentadas e desconsiderando-se os aspectos tributários, assinale o Resultado da
Equivalência Patrimonial relativo à participação da Companhia A na Companhia B.
• 60% do valor da venda foi recebido à vista, em dinheiro.
• o restante do valor da venda foi a prazo, com parcelamento em três prestações mensais, iguais e consecutivas de R$ 300,00 com a primeira prestação devendo ser quitada um mês após a venda.
Informações adicionais:
• a Sociedade Empresária exigiu o pagamento de 1,2% ao mês de taxa de juros compostos na fatia que representa a venda parcelada.
• o Custo das Mercadorias Vendidas na transação de venda foi R$ 878,82.
Com base nas informações apresentadas e desconsiderando-se a incidência de impostos, assinale os lançamentos
contábeis que refletem corretamente o registro da venda realizada pela Sociedade Empresária em 06/11/2017.
Admita que os lançamentos contábeis foram efetuados com valores aproximados e que a Sociedade Empresária
adota o mês comercial de 30 dias em suas vendas parceladas.
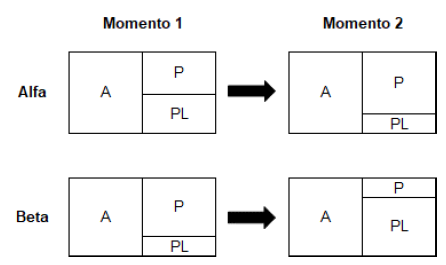
Considerando as modificações nos elementos básicos dos balanços patrimoniais representados anteriormente, marque V para as afirmativas verdadeiras e F para as falsas.
( ) No momento 2 a empresa Alfa reverteu um passivo contingente que estava anteriormente reconhecido no momento 1. ( ) No momento 2 a empresa Beta realizou uma operação de financiamento para aquisição de novos ativos. ( ) Ao contrário da empresa Alfa, a empresa Beta reduziu significativamente seu endividamento em relação ao Patrimônio Líquido.
A sequência está correta em
Considerando-se apenas as informações apresentadas, assinale, entre as opções a seguir, o lançamento contábil a ser feito pela Sociedade Empresária que reflete o registro dos fatos ocorridos em 31/03/2018.
Fábio J. C. Leal Costa. Introdução à administração de materiais em sistemas informatizados.
No que diz respeito ao aspecto contábil da classificação de materiais, julgue os itens subsequentes.
I Materiais em estoque fazem referência aos materiais estocados pela organização, são destinados à produção ou revenda, compõem o ativo circulante e podem ser classificados em três tipos: matéria-prima; material para revenda; e material para consumo. II Materiais imobilizados são itens pertencentes ao ativo imobilizado (patrimônio) nos quais são armazenados, tendo aplicação já definida. Seu gerenciamento e seu controle são feitos de forma distinta da dos demais materiais. III Materiais mobilizáveis são itens pertencentes ao ativo mobilizado (renda) e destinados para o pagamento de fornecedores e da mão de obra que trabalha na organização do estoque.
Assinale a alternativa correta.
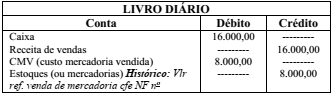
O quadro apresentado resume os dados de um lançamento
contábil ou partida do livro diário. No que se refere ao fato
contábil que gerou o lançamento contábil, é correto afirmar
que a empresa
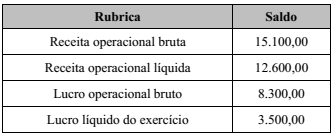
As informações do quadro apresentado foram extraídas da demonstração de resultado do exercício (DRE) de uma empresa comercial, referente ao exercício encerrado em 20X1.
Com base apenas nessas informações, é correto afirmar que o
custo das mercadorias vendidas (CMV) totalizou
Considere os valores a seguir, extraídos dos registros contábeis da Cia. M, ao final do exercício de 2016.
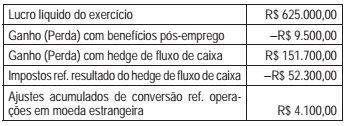
O resultado abrangente do período, em reais, da Cia. M,
em 2016, totaliza
A companhia U, para aumentar sua produtividade, fez uma operação de arrendamento de um equipamento de alta tecnologia, devidamente qualificada e classificada como arrendamento mercantil financeiro, de acordo com todos os parâmetros das normas e legislação pertinente, como segue:
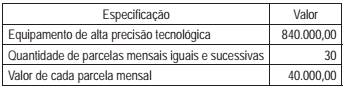
Considere apenas as informações recebidas e os procedimentos técnico-conceituais contábeis para registrar essa operação de arrendamento mercantil financeiro.
Nesse contexto, o registro contábil dessa operação irá
provocar, no balanço da arrendatária (Companhia U), o
aumento, em reais, de
No dia 2 de março de 2017, a companhia B, de capital fechado, por uma questão operacional estratégica, decidiu adquirir uma participação de 60% das ações ordinárias representativas do Capital Social da companhia Z, também de capital fechado, que só emite ações ordinárias, pelo valor firmado entre as partes de R$980.000,00.
Nesse mesmo dia, a companhia Z apresentou as seguintes informações parciais devidamente firmadas e aprovadas pelas partes, de acordo com todas as determinações contábeis normativas e legais.
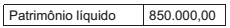
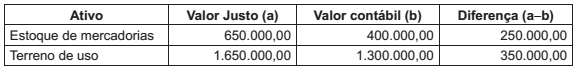
Utilizando, exclusivamente, as informações apresentadas, e considerando os aspectos legais, normativos e técnico-conceituais
dos investimentos avaliados pelo método da equivalência patrimonial, o valor registrado no ativo pela investidora
companhia B, a título de ágio, em reais, é
A companhia Y realizou a venda de um equipamento de seu ativo imobilizado em 2/fev/2018, para receber em 5 parcelas iguais e sucessivas.
Considerando a necessidade de atender às determinações normativas, no que se refere ao ajuste a valor presente, a companhia Y elaborou a seguinte planilha com as informações da venda realizada:
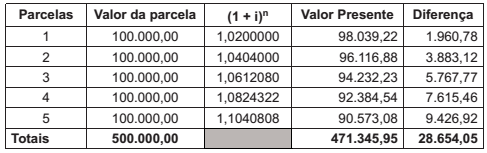
Considerando os aspectos técnico-conceituais do ajuste a valor presente, a companhia Y deve reconhecer, no próprio dia
da venda, o valor da receita da venda.
Tal valor, em reais, foi de
Uma maneira de entender essa constatação é que tanto as aplicações como as origens de recursos da empresa são sempre retratadas, respectivamente, como:
Do balanço patrimonial de uma sociedade empresária, foram extraídas as seguintes informações:

O saldo da conta Provisões evidenciado no Balanço Patrimonial de uma empresa, em 31/12/2016, era composto dos seguintes valores:
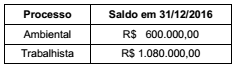
Em 31/12/2017 a empresa obteve as seguintes informações sobre os diversos processos a que está respondendo:
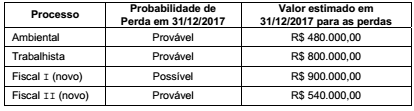
Na Demonstração do Resultado de 2017, o efeito total que a empresa reconheceu, em função das provisões necessárias, foi
No dia 31/12/2016 uma empresa realizou as seguintes vendas de mercadorias:
− Vendas à vista no valor de R$ 10.000.000,00
− Vendas a prazo no valor nominal de R$ 11.000.000,00 que será recebido integralmente em 31/12/2017.
− Na data da venda a empresa praticava a taxa de juros de 10% ao ano nas suas vendas a prazo.
Em relação às vendas efetuadas em 31/12/2016, é correto afirmar que a empresa deveria reconhecer:
No dia 01/12/2015 uma empresa obteve um empréstimo à taxa de juros de 1,5% ao mês. O valor total do empréstimo foi R$ 10.000.000,00, o pagamento do principal será feito em uma única parcela em 01/12/2026 e os juros serão pagos semestralmente, com a primeira parcela vencendo em 01/06/2016.
O valor das parcelas semestrais de juros é R$ 934.432,64 e a empresa pagou, adicionalmente, na data da obtenção do empréstimo, despesas relacionadas com o contrato no valor de R$ 250.000,00. A taxa de custo efetivo da operação foi 1,5429% ao mês.
O valor contábil do empréstimo apresentado no balanço patrimonial de 31/12/2015 e o valor total dos encargos financeiros evidenciados no resultado de 2015, relativo ao empréstimo obtido foram, respectivamente, em reais,

 Conheça nossos planos