Questões de Concurso Comentadas sobre contabilidade geral

Foram encontradas 4.966 questões

Q911011 Contabilidade Geral

Uma entidade efetuou as seguintes operações em 2017:


 •   Receita de vendas: R$600.000.

 •   Custo das mercadorias vendidas: R$250.000.

 •   Receita com a venda de ativo imobilizado: R$80.000.

 •  Custo do ativo imobilizado vendido: R$70.000.

 •  Receita de equivalência patrimonial: R$150.000.

 •   Despesa de salários de funcionários próprios: R$100.000. 

 •   Despesa de salários de funcionários terceirizados: R$40.000.

 •  Despesa de aluguel: R$36.000.


Com base nas informações acima e na NBC TG 09 – Demonstração do Valor Adicionado, assinale a alternativa que indica o valor adicionado total a distribuir, apresentado na Demonstração do Valor Adicionado da entidade em 31/12/2017.

Alternativas
Q911010 Contabilidade Geral

Uma entidade apresentava em 31/12/2016 o seguinte Balanço Patrimonial:


Caixa 100.000   Capital Social 100.000


Durante o ano de 2017, aconteceram os seguintes fatos na entidade:


  •  Compra à vista de estoque por R$ 20.000.

  •  Compra de moto para entregas por R$ 30.000. Metade do valor foi pago à vista e o restante será pago em 2018.

  •  Pagamento do seguro da moto com vigência de dois anos, a partir de janeiro de 2017, no valor de R$ 4.800.

  •  Os sócios integralizaram capital social em dinheiro, no valor de R$ 18.000.

  •  Contração de empréstimo bancário no valor de R$ 5.000.

  •  Pagamento de juros sobre o empréstimo bancário no valor de R$ 250.

  •  Empréstimo feito à empresa controlada no valor de R$ 35.000.

  •  Venda de metade do estoque por R$ 40.000 para recebimento em 2018.

  •  Reconhecimento de despesas diversas no valor de R$ 30.000 para pagamento em 2018.


Com base na NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa, assinale a alternativa correta em relação à Demonstração dos Fluxos de Caixa da entidade em 31/12/2017, admitindo que ela siga os encorajamentos estabelecidos pela norma.

Alternativas
Q911009 Contabilidade Geral
Em 02/04/2014, uma empresa adquiriu um computador para ser utilizado por sua secretária por R$ 8.000. Na data, a empresa pagou R$ 100,00 de frete, R$ 300,00 para instalação dos programas necessários ao funcionamento do computador e R$ 200,00 para contratar um antivírus anual. Além disso, o computador veio com garantia de um ano e a empresa adquiriu garantia estendida por mais um ano, por R$ 100,00. A vida útil econômica do computador no momento da compra era de oito anos. No entanto, a empresa esperava utilizá-lo por cinco anos e depois doá-lo. Em 31/12/2016, a administração da empresa realizou o teste de recuperabilidade de seu computador. Nesta avaliação, ela constatou que o valor presente dos fluxos de caixa futuros esperados pelo uso do computador era de R$ 2.970. Já o valor líquido de venda na data era de R$ 3.240,00. Assinale a alternativa que indica o valor contábil do computador em 31/12/2017 com base nas informações anteriores e de acordo com a NBC TG 27 (R4) – Ativo Imobilizado e a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos.
Alternativas
Q911008 Contabilidade Geral
Nos termos do Código de ética profissional vigente, no desempenho de suas funções, é VEDADO ao contabilista:
Alternativas
Q911007 Contabilidade Geral
Considere a hipótese em que um profissional contábil, com inscrição principal no Conselho Regional de Contabilidade do Rio de Janeiro, tenha praticado ato destinado a fraudar rendas pública no Município de São Paulo. Considerando as normas da Resolução CFC nº 1.370/2011, a base territorial para instauração do processo administrativo de apuração da infração será:
Alternativas
Q911005 Contabilidade Geral
As características qualitativas de melhoria são atributos que melhoram a utilidade da informação que é relevante e que é representada com fidedignidade. As características qualitativas de melhoria podem também auxiliar a determinar qual de duas alternativas que sejam consideradas equivalentes em termos de relevância e fidedignidade de representação deve ser usada para retratar um fenômeno. Nesse sentido, pode-se afirmar que fora desse contexto conceitual encontra-se:
Alternativas
Q911004 Contabilidade Geral

Analise as asserções a seguir.


I. “Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade.”


PORQUE


II. “Ao avaliar se um item se enquadra na definição de ativo, deve-se atentar para a sua essência subjacente e realidade econômica e não apenas para sua forma legal.”


Assinale a alternativa correta.
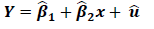
Alternativas
Q911001 Contabilidade Geral
Uma indústria produz um único produto e adota a análise de regressão linear para estimar os custos indiretos de manutenção fixos e variáveis. Ela fundamenta-se em dados históricos da sua capacidade normal de produção e utiliza a seguinte Função de Regressão Amostral (FRA):
Imagem associada para resolução da questão
Onde:
Y = total dos custos indiretos de manutenção. Imagem associada para resolução da questão = intercepto. Imagem associada para resolução da questão = coeficiente angular. x = volume de produção em unidades do produto. û = termo de erro aleatório.
É sabido que o setor da indústria passa por um momento de retração e a mesma vem produzindo, há vários meses, menos de 50% da capacidade normal, sem, no entanto, reduzir sua estrutura de custos fixos. No mês de maio de 2018, a indústria produziu 2.000 unidades de seu produto, equivalente a 40% da capacidade normal de produção. O total dos custos indiretos de manutenção incorridos no mesmo mês foi de R$ 1.700.000,00. Em sua última estimação baseada em uma série histórica com dados mensais de produção em nível de capacidade normal, a indústria encontrou Imagem associada para resolução da questão = 1.000.000 e Imagem associada para resolução da questão = 350, sendo estes dados utilizados para alocação de custos no mês de maio de 2018. Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 16 (R2) – Estoques, assinale, entre as opções a seguir, o valor dos custos indiretos de manutenção fixos não alocados aos produtos que deve ser reconhecido diretamente como despesa no mês de maio de 2018.
Alternativas
Q910987 Contabilidade Geral
A definição de moeda funcional é detalhada no Pronunciamento Técnico CPC (02). A entidade deve considerar os seguintes fatores na determinação de sua moeda funcional, EXCETO:
Alternativas
Q910986 Contabilidade Geral
Uma empresa agroindustrial que tem o real como moeda funcional importou uma colheitadeira no valor de US$ 10.000,00 (dez mil dólares). Por ocasião do desembaraço aduaneiro, efetuado no dia 30 de abril, foram pagos tributos não recuperáveis no montante de R$ 2.000,00 (dois mil reais). A colheitadeira foi usada ao longo do mês de maio. O pagamento foi acordado para ser efetuado em 30 de junho, ao final da colheita da safra.
As cotações hipotéticas do dólar no período são:
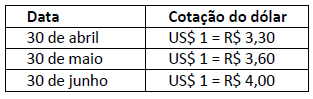
Imagem associada para resolução da questão

Tendo em vista as informações apresentadas anteriormente bem como o disposto nas Normas Brasileiras de Contabilidade sobre conversão de demonstrações contábeis e ativo imobilizado, é correto afirmar que deverá ser registrado o valor desta colheitadeira em 30 de abril:
Alternativas
Q910984 Contabilidade Geral
A empresa Exemplo Ltda. adquiriu para revenda mercadorias no valor de R$ 10.000,00 em maio de 2017. Os impostos recuperáveis sobre a compra perfazem o total de R$ 1.200,00. Todas as mercadorias foram vendidas no mesmo período, ou seja, em maio de 2017, pelo valor de R$ 22.000,00. Os impostos sobre as vendas de maio foram de R$ 2.600,00. As comissões e fretes sobre as vendas de maio de 2017 foram no valor de R$ 1.000,00. Ao elaborar a Demonstração do Resultado do Período, o Lucro Bruto apresentado é de:
Alternativas
Q910983 Contabilidade Geral
A empresa Exemplo Ltda. obtém um empréstimo bancário em uma instituição financeira, no valor de R$ 120.000,00, a ser pago em 120 parcelas de R$ 1.000,00. O primeiro pagamento será efetuado no prazo de 30 dias, e os demais seguirão nos meses seguintes. A empresa efetua o registro contábil da operação de empréstimo na data da operação. Qual o efeito do registro contábil na data da operação?
Alternativas
Q910982 Contabilidade Geral
A Companhia Alfa realizou a venda de produtos para sua controladora por R$ 600.000,00, gerando um custo de venda de R$ 530.000,00. No final do exercício, remanescia no estoque da controladora 50% das mercadorias adquiridas da controlada. O valor do ajuste referente ao lucro não realizado, para fins de cálculo da equivalência patrimonial, é de:
Alternativas
Q910981 Contabilidade Geral
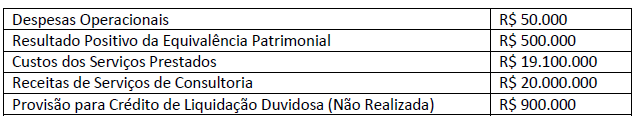
Uma prestadora de serviços de consultoria obteve no exercício de 2016 um prejuízo fiscal acumulado no seu LALUR no valor de R$ 250.000. No exercício de 2017, a empresa apresentou na Demonstração de Resultado um lucro de R$ 450.000, assim distribuídos:
Imagem associada para resolução da questão

Considerando as informações anteriores, qual seria o valor do imposto de renda anual a pagar?
Alternativas
Q910980 Contabilidade Geral
De acordo com a Estrutura Conceitual Básica da contabilidade brasileira, um ativo pode ser considerado como circulante em determinadas ocasiões. Das situações a seguir, qual NÃO condiz com a classificação de ativo circulante?
Alternativas
Q910979 Contabilidade Geral
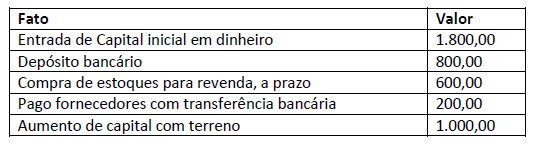
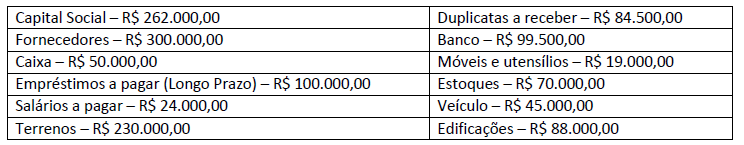
Os atos praticados pelos administradores ou donos da empresa, que afetam o Patrimônio empresarial, são denominados Fatos Administrativos ou Contábeis. Tais fatos geram transações que necessitam ser registradas por meio de lançamentos contábeis. Em determinado período, a empresa Madame Bovary apresentou alguns fatos contábeis:
Imagem associada para resolução da questão

Com base nos dados anteriores, os valores de Ativo, Passivo e Patrimônio Líquido são, respectivamente:
Alternativas
Q910978 Contabilidade Geral
Em determinado período, a empresa Dom Casmurro Comercial apresentou a seguinte estrutura patrimonial:
Imagem associada para resolução da questão

Com base nos dados anteriores, os valores de Ativo Circulante, Passivo Não Circulante e Patrimônio Líquido são, respectivamente:
Alternativas
Q910977 Contabilidade Geral
A empresa Exemplo S.A. apresentou, em 31 de dezembro de 2016, o total do Patrimônio Líquido no valor de R$ 150.000,00. Durante o ano de 2017, a empresa apresentou as seguintes movimentações no seu Patrimônio Líquido:
• Integralização de Capital em dinheiro - R$ 10.000,00 • Incorporação de Reservas ao Capital - R$ 10.000,00 • Lucro Líquido do Período - R$ 100.000,00 • Destinação do lucro para reserva legal - R$ 5.000,00 • Destinação do lucro para reserva para contingência - R$ 15.000,00 • Destinação do lucro para dividendos obrigatórios - R$ 20.000,00 • Aquisição de ações da própria companhia - R$ 5.000,00
O total do Patrimônio Líquido da empresa Exemplo S.A. em 31 de dezembro de 2017 foi de:
Alternativas
Q910976 Contabilidade Geral
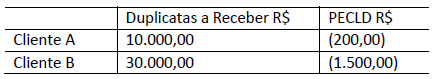
Os seguintes saldos em Duplicatas a Receber e Perdas Estimadas com Créditos de Liquidação Duvidosa (PECLD) constavam no Ativo Circulante do Balanço Patrimonial de uma Sociedade Anônima.
Imagem associada para resolução da questão

Sabe-se que, após esgotadas diversas tentativas de cobrança sem sucesso, inclusive utilizando-se de meios judiciais, o departamento jurídico informou ao departamento contábil que havia evidências significativas e objetivas de que o Cliente B não pagaria a dívida de R$ 30.000,00. Considerando-se somente as informações apresentadas, e que os relatórios contábil-financeiros devem representar fidedignamente a realidade econômica da entidade, assinale o valor da perda incorrida com o Cliente B que a Sociedade Anônima deveria reconhecer no resultado do exercício.
Alternativas
Q910975 Contabilidade Geral
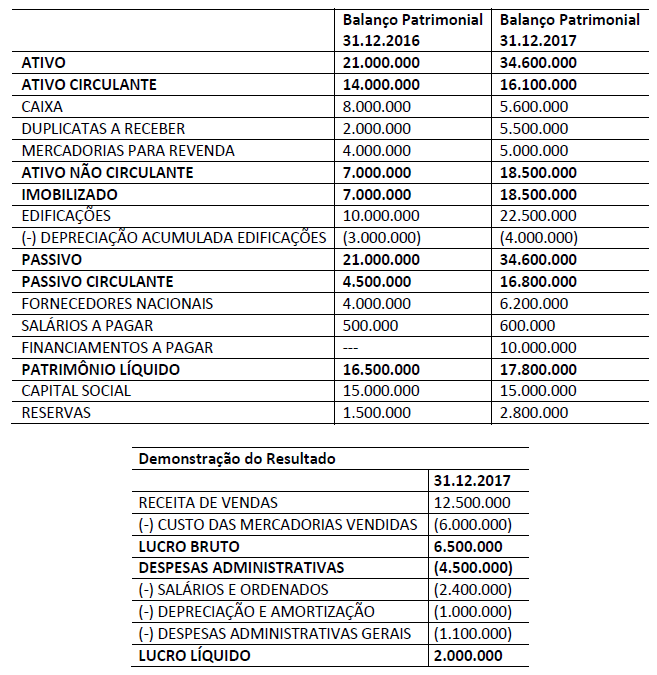
As informações a seguir foram disponibilizadas pelo Departamento Contábil de uma Sociedade Anônima que atua no setor de comércio.
Imagem associada para resolução da questão

• Em 2017 foram pagos dividendos no valor de R$ 700.000,00.
Considerando-se as informações apresentadas e a NBC TG 03 (R3) – DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, assinale o valor que representa o Caixa Líquido Gerado pelas Atividades Operacionais dessa companhia.

Alternativas
Respostas
3441: D
3442: C
3443: B
3444: D
3445: A
3446: C
3447: D
3448: C
3449: C
3450: B
3451: C
3452: D
3453: C
3454: B
3455: D
3456: A
3457: C
3458: A
3459: C
3460: C