Questões de Concurso Comentadas sobre contabilidade geral
Foram encontradas 4.966 questões


Com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e nas disposições da Lei n.º 6.404/1976 e suas alterações acerca de demonstrações contábeis, julgue o próximo item.
A classificação de ativos e passivos como circulantes ou não
circulantes deve obedecer ao ciclo operacional da empresa.
São apresentados abaixo os Balanços Patrimoniais em 31/12/16 e 31/12/17, e a Demonstração do Resultado de 2017 da empresa Celulares à Válvula S.A.
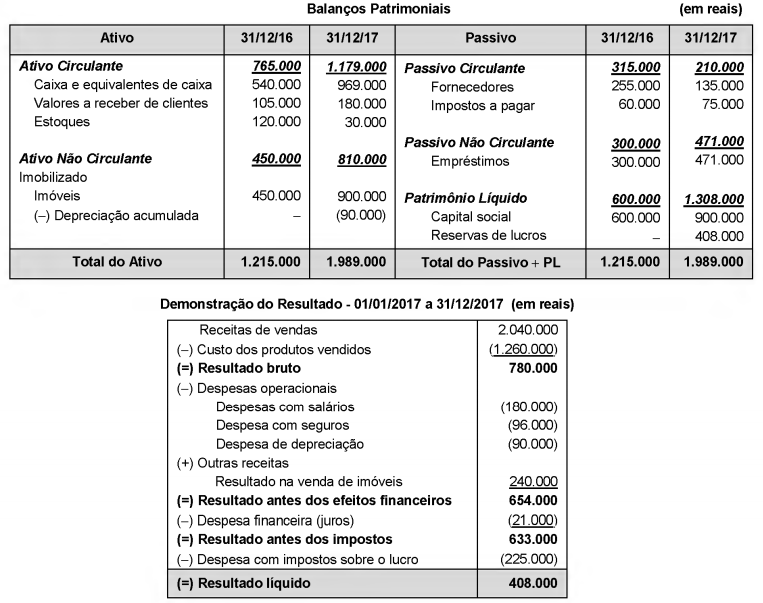
As seguintes informações adicionais são conhecidas:
O saldo da conta imóveis existente em 31/12/16 corresponde ao custo de um terreno que foi vendido à vista em 2017.
- No período não ocorreu o pagamento da despesa financeira (juros).
- O aumento de capital em 2017 foi realizado parte em dinheiro (R$ 150.000,00) e parte com a incorporação de imóveis no valor de R$ 150.000,00.
- Do valor dos demais imóveis adquiridos em 2017, R$ 150.000,00 foram pagos com recursos obtidos de um novo empréstimo e o restante com recursos próprios da empresa.
O caixa gerado nas atividades operacionais da empresa no ano de 2017 foi, em reais,
As contas do Patrimônio Líquido de uma empresa em 31/12/2017 apresentavam os seguintes saldos:
Capital Social .................... R$ 250.000,00
Reservas de Capital .......... R$ 25.000,00
Reservas de Lucros .......... R$ 150.000,00
Ações em Tesouraria .......... R$ 50.000,00
Os seguintes fatos, relacionados com a atividade da empresa, ocorreram durante ano de 2018:
- Em junho de 2018, foi recebido em doação um terreno no valor de R$ 30.000,00, sem quaisquer restrições a serem cumpridas pela empresa.
- O lucro líquido apurado em 2018 foi R$ 90.000,00.
- Foram propostos dividendos mínimos obrigatórios no valor de R$ 22.500,00.
- Foi constituída Reserva de Incentivos Fiscais no valor de R$ 15.000,00.
- As Ações em Tesouraria foram totalmente vendidas por R$ 60.000,00.
O valor do Patrimônio Líquido da empresa, em 31/12/2018, era, em reais,
Um contrato de arrendamento foi realizado por uma empresa para a utilização de um equipamento industrial. O contrato será pago em 36 parcelas mensais de R$ 32.135,00 e uma parcela adicional no valor de R$ 100.000,00 que deverá ser paga juntamente com a 36ª parcela mensal. As demais informações sobre o contrato são as seguintes:
- Data do contrato: 01/12/2018
- Taxa implícita de juros do contrato: 1,2% ao mês
- Valor presente das parcelas em 01/12/2018: R$ 1.000.000,00
- Vida útil do equipamento para a empresa: 7 anos
- Valor residual esperado de venda do equipamento pela empresa: R$ 328.000,00
O valor total das despesas que afetaram o resultado de dezembro de 2018, decorrentes do contrato de arrendamento citado foi, em reais:
A Cia. Só Dívida obteve um empréstimo no valor de R$ 30.000.000,00, em 01/12/2018. Tanto o principal quanto os juros serão pagos em 01/12/2025 e a taxa de juros compostos negociada foi 2% ao mês. Na data da obtenção do empréstimo, a empresa pagou R$ 800.000,00 referentes aos custos de transação e a taxa de custo efetivo da operação foi 2,033% ao mês.
É correto afirmar que a Cia. Só Dívida reconheceu
A empresa Quase Tudo S.A. apresentava, em determinada data, o valor de R$ 120.000.000,00 para o Patrimônio Líquido contabilizado. A empresa Totalmente S.A. adquiriu, nessa data, 60% das ações da empresa Quase Tudo S.A., pagando o valor de R$ 110.000.000,00, e passando a deter o seu controle. O valor justo líquido dos ativos e passivos identificáveis da empresa Quase Tudo S.A. era R$ 150.000.000,00 nessa data e a participação dos não controladores é mensurada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis.
O valor reconhecido, na data da aquisição, no grupo Investimentos do balanço individual da empresa Totalmente S.A. foi, em reais,
Os valores relacionados com as compras de mercadorias, por uma empresa, ocorridas durante o ano de 2018, foram os seguintes:
- Pagamento efetuado para o fornecedor das mercadorias: R$ 431.250,00.
- Pagamento de seguro para cobertura de riscos até a mercadoria chegar à sede da empresa: R$ 30.000,00
- Valor do frete pago para transportar as mercadorias até a empresa: R$ 20.250,00.
Nos diversos valores pagos pela empresa, estão incluídos tributos recuperáveis no valor de R$ 33.750,00 e tributos não recuperáveis no valor de R$ 24.000,00.
A empresa conseguiu negociar no ano abatimentos sobre as diversas compras efetuadas no valor de R$ 45.000,00. O estoque inicial de mercadorias estava registrado pelo valor de R$ 150.000,00 e no final do período o saldo apresentado era R$ 112.500,00.
O custo das mercadorias vendidas (CMV) evidenciado no resultado do ano de 2018 foi, em reais,
Uma empresa realizou três aplicações financeiras no dia 01/12/2018 e as características de cada uma são apresentadas na tabela abaixo.
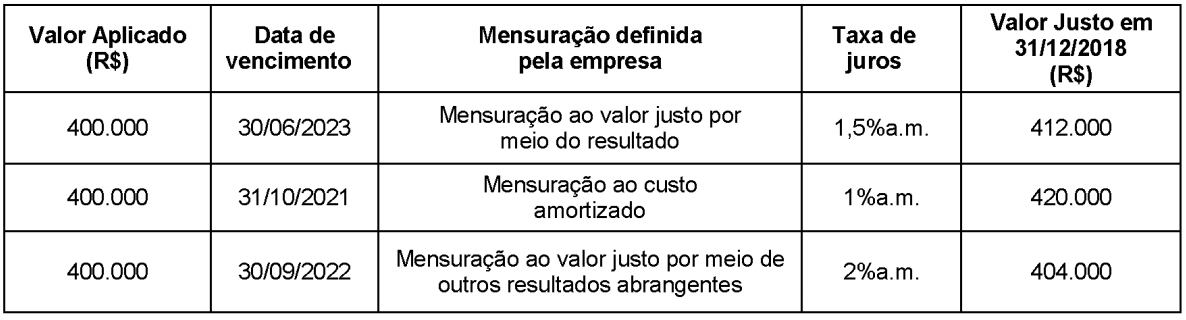
O valor total destas aplicações apresentado no Balanço Patrimonial da empresa, em 31/12/2018, foi, em reais:
No dia 31/10/2018 a empresa Tecnologia de Revenda S.A. adquiriu mercadorias para revenda, tendo pago os seguintes valores:
- Fornecedor: R$109.500,00
- Frete para transporte das mercadorias até a empresa: R$ 2.500,00
No valor pago ao fornecedor estavam incluídos tributos recuperáveis no valor de R$ 11.500,00 e tributos não recuperáveis no valor de R$ 8.000,00.
Todas estas mercadorias foram negociadas em 18/12/2018 pelo valor de R$ 225.000,00, mas foram vendidas com um desconto comercial de 10% em função da quantidade. A empresa pagou R$ 2.250,00 de comissão para os vendedores e R$ 3.500,00 de frete para entrega das mercadorias vendidas. O lucro bruto apurado pela empresa Tecnologia de Revenda S.A., especificamente em relação à compra e venda das mercadorias, foi, em reais,
Texto 1A2-I
As informações a seguir representam os fatos considerados relevantes em uma operação de venda seguida de uma operação de aquisição de imobilizado efetuadas por uma companhia.
dados relativos à venda
• valor – R$ 100.000
• forma de recebimento – pagamento único
• prazo: 10 meses
• valor presente do ativo a receber – R$ 86.000 (no momento da operação)
• valor presente do ativo a receber – R$ 87.000 (decorrido um mês)
dados relativos à aquisição
• valor – R$ 80.000
• forma de pagamento – em 10 prestações de R$ 8.000
• valor presente do fluxo das prestações – R$ 75.500
Leia as afirmativas a seguir:
I. O ativo imobilizado compreende as obrigações que serão exigidas dentro de um exercício social.
II. No Excel 2010, a função “VARMUT.EX” transforma um texto qualquer em uma data.
Marque a alternativa CORRETA:
O Livro Razão de uma empresa apresentou as seguintes contas contábeis e seus respectivos saldos em 30/12/2017.
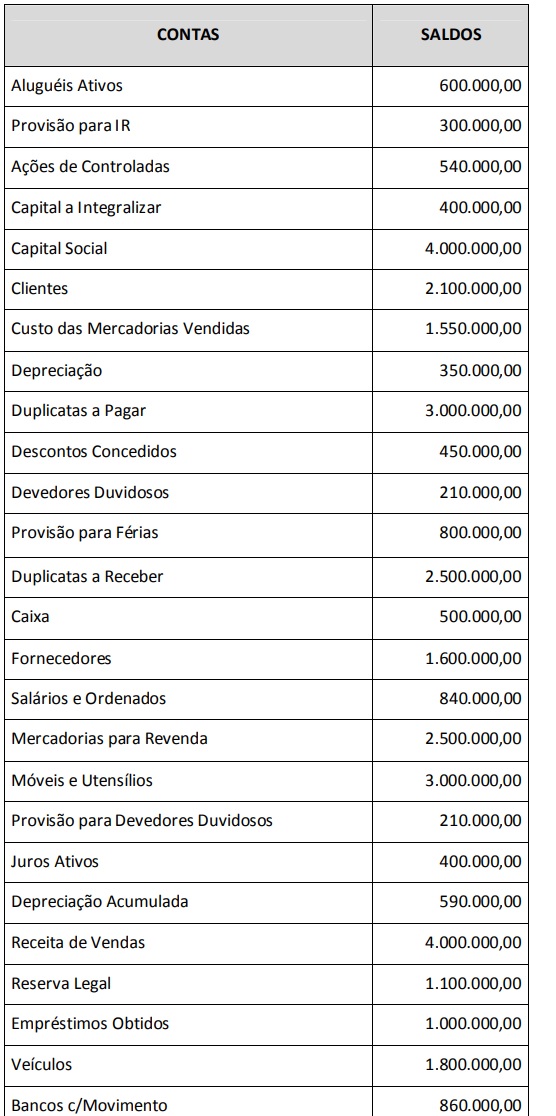
Ao efetuar a apuração do Resultado do Exercício e levantar o
Balanço Patrimonial da empresa em 31/12/2017, considerando
que, se houver lucro, haverá distribuição de 25% para Imposto de
Renda e Contribuição Social, será verificado o valor de
Situação hipotética: Em janeiro de 2016, uma empresa adquiriu por R$ 1 milhão determinado equipamento, que tem tempo de vida útil de 5 anos, período após o qual não haverá valor residual. Assertiva: Nesse caso, a depreciação acumulada do referido bem até janeiro de 2019 é de R$ 600 mil.
Caso identifique ocorrência de redução ao valor recuperável na situação apresentada na questão anterior, a entidade deve proceder ao seguinte lançamento:
Uma entidade controla seus estoques pelo custo médio ponderado, mas em um dado exercício avaliou que o método PEPS poderia gerar informações mais relevantes em suas demonstrações contábeis e alterou sua política de controle de estoques.
Quanto aos efeitos dessa alteração, a entidade deve:

 Conheça nossos planos