Questões de Concurso Comentadas sobre contabilidade geral
Foram encontradas 4.966 questões


Uma patente foi adquirida em 31/12/2017 pelo valor total de R$ 30.000.000,00. A patente poderá ser explorada pelo prazo de 20 anos e após tal período passará a ser de domínio público. Em 31/12/2018, a empresa realizou o teste de redução ao valor recuperável (Teste de impairment) utilizando-se das seguintes informações sobre a patente:
- Valor em uso da patente: R$ 25.500.000,00.
- Valor justo da patente: R$ 24.000.000,00.
Na apuração do resultado do ano de 2018, a empresa
No dia 01/12/2018, uma empresa aplicou R$ 1.800.000,00 em diversos ativos financeiros. As condições negociadas para cada instrumento financeiro adquirido e a classificação feita pela empresa para cada instrumento foram as seguintes:
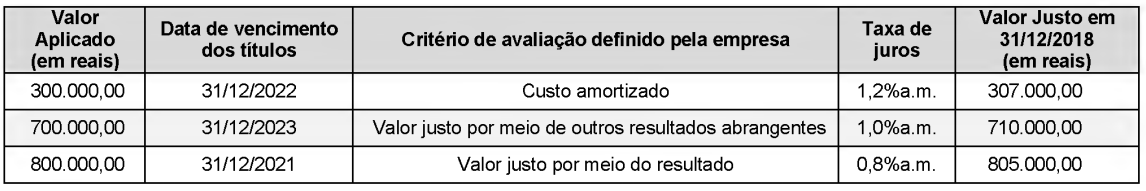
O valor total registrado no resultado da empresa, em 2018, decorrente das três aplicações apresentadas na tabela acima foi, em reais,
Um equipamento foi adquirido à vista, em 30/06/2017, pelo custo total de R$ 1.500.000,00. A empresa definiu sua vida útil em 8 anos, o valor líquido de venda do equipamento no final do 8º ano foi estimado em R$ 660.000,00 e, para fins fiscais, a vida útil é definida em 10 anos. A empresa adota o método das quotas constantes para o cálculo da despesa mensal de depreciação. No final de 2018, a empresa realizou o teste de redução ao valor recuperável para o equipamento (Teste de impairment) e os valores obtidos, em 31/12/2018, para a realização desse teste foram os seguintes:
- Valor justo = R$ 1.300.000,00
- Valor em uso = R$ 1.325.000,00
O valor da despesa para redução ao valor recuperável (despesa por impairment) registrado na Demonstração do Resultado de 2018 foi, em reais,
Uma empresa adquiriu no exterior, em 15/09/2018, mercadorias para comercialização no mercado brasileiro. Além do preço pago ao fornecedor no exterior, que foi R$ 3.000.000,00, a empresa arcou com os seguintes encargos para dispor das mercadorias em condições de venda:
- R$ 300.000,00 de transporte marítimo internacional para trazer as mercadorias até o Brasil;
- R$ 150.000,00 de taxas e tarifas alfandegárias para ingresso das mercadorias no Brasil, incluindo o imposto de importação;
- R$ 45.000,00 de impostos locais que são compensados com os impostos incidentes no momento em que ocorre a venda das mercadorias; e
- R$ 50.000,00 para transportar as mercadorias do porto até a sede da empresa.
Antes dessa compra, a empresa não tinha nenhum item em estoque e, em novembro de 2018, vendeu 90% das mercadorias que haviam sido importadas. O valor bruto das vendas foi R$ 4.250.000,00 e os impostos incidentes sobre essas vendas totalizaram R$ 637.500,00. O Resultado Bruto com Mercadorias apurado pela empresa no ano de 2018, exclusivamente em relação às mercadorias importadas e vendidas, foi, em reais,
No decorrer do exercício de 2018, uma empresa pública de tratamento de resíduos apresentou as seguintes movimentações de caixa.

Tendo como referência as informações precedentes, julgue o item subsecutivo.
O fluxo de caixa operacional gerado pela entidade foi de
R$ 1.870.000.
O processo de mensuração consiste em determinar os valores pelos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados nestas. A respeito das bases de mensuração de ativos e passivos, julgue o item que se segue.
A amortização de ativo intangível com vida útil indefinida
será iniciada quando o mesmo estiver disponível para uso.
Com referência à mensuração da redução ao valor recuperável de ativos, a incorporação de entidades, a retificação de erros e ao reconhecimento de receitas, julgue o seguinte item.
A receita deve ser reconhecida no momento da transferência
do bem ou serviço prometido ao cliente, cumpridas as
demais condições normativas, independentemente da
emissão do respectivo instrumento fiscal.
Com referência à mensuração da redução ao valor recuperável de ativos, a incorporação de entidades, a retificação de erros e ao reconhecimento de receitas, julgue o seguinte item.
No caso de uma entidade incorporar outra, o adquirente deve
reconhecer, na data da incorporação, obedecendo às condições
especificadas na norma contábil, os ativos identificáveis
incorporados e os passivos assumidos, separadamente do ágio
por expectativa de rentabilidade futura.
Com referência à mensuração da redução ao valor recuperável de ativos, a incorporação de entidades, a retificação de erros e ao reconhecimento de receitas, julgue o seguinte item.
Situação hipotética: O valor em uso de um imóvel de valor
contábil líquido igual a R$ 250 mil foi avaliado em
R$ 200 mil, e o valor justo desse mesmo imóvel, deduzido
das despesas de venda, foi estimado em R$ 235 mil.
Assertiva: O valor contábil desse imóvel deverá ser reduzido
em R$ 15 mil, por meio da contabilização da despesa
correspondente ou, se for o caso, pela diminuição do saldo
da reavaliação realizada.
Com relação ao reconhecimento, à avaliação, à mensuração e à escrituração de itens patrimoniais passivos e do patrimônio líquido, julgue o item seguinte.
A conta ajuste de avaliação patrimonial, integrante do
patrimônio líquido, registra a variação de valor justo de
instrumentos patrimoniais designados ao valor justo em outros resultados abrangentes (VJORA) e será creditada
quando ocorrer variação positiva desse valor justo.
Com relação ao reconhecimento, à avaliação, à mensuração e à escrituração de itens patrimoniais passivos e do patrimônio líquido, julgue o item seguinte.
Obrigações por operações de crédito bancário com fluxo de
liberação em várias datas, em função do regime de
competência, devem ser reconhecidas quando da assinatura
do contrato bancário.
Com relação ao reconhecimento, à avaliação, à mensuração e à escrituração de itens patrimoniais passivos e do patrimônio líquido, julgue o item seguinte.
A avaliação e o registro contábeis de obrigações relativas à
aquisição de matérias-primas e insumos devem ser realizados
pelo valor justo à data do balanço.
Julgue o próximo item, relativos a demonstrações financeiras, seu conteúdo e sua apresentação.
Situação hipotética: Durante o ano de 2017, uma
companhia aberta fez alteração da sua política contábil, de
maneira retrospectiva ao ano de 2016. Assertiva: Conforme
pronunciamento técnico do Comitê de Pronunciamentos
Contábeis, nas demonstrações financeiras de 2017 dessa
companhia, devem constar três balanços patrimoniais: um
relativo ao final de 2017; um relativo ao final do período de
2016; e outro referente ao início do período de 2016.
Com relação a notas explicativas às demonstrações financeiras, julgue o item subsecutivo, à luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e da Lei n.º 6.404/1976 e suas alterações.
No que se refere à nota explicativa de depreciação, é exigida
a divulgação, para cada classe de ativo, dos métodos de
depreciação utilizados, das taxas de depreciação ou do tempo
de vida útil, dos valores brutos e da depreciação acumulada
dos ativos que sejam objeto de depreciação.
Com relação a notas explicativas às demonstrações financeiras, julgue o item subsecutivo, à luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e da Lei n.º 6.404/1976 e suas alterações.
As notas explicativas às demonstrações contábeis devem
tratar das informações relevantes que ocorrerem durante o
exercício social e que possam afetar o processo de decisão
dos usuários externos da informação.
Uma empresa iniciou suas atividades sem estoques e adquiriu, a prazo, mercadorias para revenda, por R$ 30.000, tendo pagado adiantado R$ 300 de frete. Quando do pagamento das mercadorias ao fornecedor, por pagar no prazo estipulado, a empresa obteve 2% de desconto financeiro sobre o preço de aquisição.
Com referência a essa situação hipotética, julgue o seguinte item, desconsiderando quaisquer efeitos tributários.
Se, em razão de negociação, o desconto de 2% fosse dado no
momento da aquisição das mercadorias em vez de devido ao
pagamento no prazo estipulado, mantidas as demais
condições, o valor das mercadorias adquiridas a ser
registrado seria de R$ 29.700.
Uma empresa iniciou suas atividades sem estoques e adquiriu, a prazo, mercadorias para revenda, por R$ 30.000, tendo pagado adiantado R$ 300 de frete. Quando do pagamento das mercadorias ao fornecedor, por pagar no prazo estipulado, a empresa obteve 2% de desconto financeiro sobre o preço de aquisição.
Com referência a essa situação hipotética, julgue o seguinte item, desconsiderando quaisquer efeitos tributários.
Caso não haja venda, aquisição ou baixa de mercadorias no
período, o valor registrado dos estoques, após o pagamento
da fatura ao fornecedor, será de R$ 30.300.
Uma empresa iniciou suas atividades sem estoques e adquiriu, a prazo, mercadorias para revenda, por R$ 30.000, tendo pagado adiantado R$ 300 de frete. Quando do pagamento das mercadorias ao fornecedor, por pagar no prazo estipulado, a empresa obteve 2% de desconto financeiro sobre o preço de aquisição.
Com referência a essa situação hipotética, julgue o seguinte item, desconsiderando quaisquer efeitos tributários.
O desconto obtido em razão do pagamento no prazo
estipulado não influencia no valor do estoque das
mercadorias para revenda.
Com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e nas disposições da Lei n.º 6.404/1976 e suas alterações acerca de demonstrações contábeis, julgue o próximo item.
No balanço patrimonial de uma companhia aberta, os saldos
credores e devedores devem ser apresentados em contas
separadas, mesmo aqueles que a legislação autoriza a
companhia a compensar.
Com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e nas disposições da Lei n.º 6.404/1976 e suas alterações acerca de demonstrações contábeis, julgue o próximo item.
As sociedades anônimas de capital fechado devem apresentar
a demonstração dos fluxos de caixa pelo método indireto,
e as sociedades anônimas de capital aberto, pelo método
direto.

 Conheça nossos planos