Questões de Concurso Comentadas sobre contabilidade geral
Foram encontradas 4.966 questões


Acerca de despesas antecipadas, julgue o próximo item.
Situação hipotética: O pagamento à vista do prêmio de
um seguro com vigência de três anos gerou um lançamento
na conta de despesa antecipada. Assertiva: O valor dessa
despesa deve ser registrado no ativo realizável a longo prazo
do balanço patrimonial.
Com relação à propriedade para investimento, julgue o item que se segue.
O reconhecimento contábil de uma propriedade adquirida
para investimento é feito pelo seu custo, que compreende
o preço de aquisição acrescido de outros dispêndios
atribuíveis diretamente à transação.
De acordo com a legislação societária e os padrões contábeis do CPC, julgue o item seguinte, a respeito dos critérios de avaliação de ativos.
Para fins contábeis, a taxa de desconto a ser utilizada para o
cálculo do ajuste a valor presente de elementos patrimoniais
decorrentes de operações de longo prazo deve refletir
unicamente a taxa de juros livre de risco, mesmo que
se possa estimar o prêmio por risco desses elementos de
forma confiável.
De acordo com a legislação societária e os padrões contábeis do CPC, julgue o item seguinte, a respeito dos critérios de avaliação de ativos.
A utilização da abordagem de custo como técnica de avaliação
do valor justo requer que o valor atribuído a um ativo
corresponda ao valor necessário para substituir a capacidade
de serviço do referido ativo na data da avaliação.
Julgue o item subsequente, relativos a estoque, conforme as regras estabelecidas pelo CPC.
O fato de um item de estoque estar avaliado pelo seu
valor realizável líquido no balanço patrimonial é indicativo
de que o valor do investimento feito no referido item é
plenamente recuperável por meio de sua venda ou de seu uso.
Considerando as regras do CPC válidas para a elaboração de demonstrações contábeis, julgue o item a seguir.
Uma das condições necessárias à qualificação de um item
como equivalente de caixa é que esse item esteja sujeito
a um risco insignificante de mudança de valor.
Considerando as regras do CPC válidas para a elaboração de demonstrações contábeis, julgue o item a seguir.
Situação hipotética: Uma entidade tem poder discricionário conferido por dispositivo contratual que lhe garante tomar decisões relacionadas à rolagem de dívidas sem depender da anuência de terceiros. Essa entidade pretende substituir no futuro uma obrigação recém-contratada, com vencimento em até doze meses após a data do balanço, por outra obrigação, com vencimento superior a doze meses após a data do balanço.
Assertiva: Nessa situação, a entidade deve classificar
a referida obrigação recém-contratada como passivo não
circulante.
Com base no Pronunciamento Conceitual Básico (R1) — Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro — do Comitê de Pronunciamentos Contábeis (CPC), julgue o item seguinte.
A forma legal é o elemento determinante para se concluir que
uma obrigação se enquadra ou não na definição de passivo.
Com base no Pronunciamento Conceitual Básico (R1) — Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro — do Comitê de Pronunciamentos Contábeis (CPC), julgue o item seguinte.
Uma entidade que controla determinado recurso, mas que
não detém a sua propriedade, não deve reconhecê-lo como
ativo na contabilidade, pois, independentemente de qualquer
condição, tal recurso não se enquadra na definição de ativo.
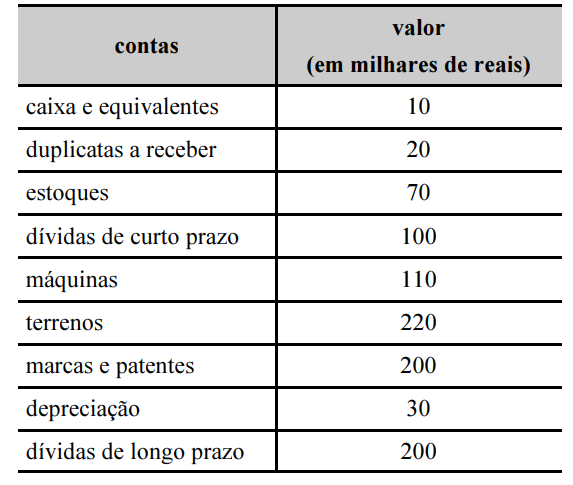
Tabela 1A4-I
A tabela a seguir apresenta as contas sintéticas do balanço patrimonial de determinada empresa ao final do exercício de 2018.
A Cia. Beija Flor adquiriu, em 01/12/2018, à vista, mercadorias destinadas à revenda por R$ 150.000,00, sendo que neste valor estavam incluídos tributos recuperáveis de R$ 15.000,00 e tributos não recuperáveis de R$ 30.000,00. Adicionalmente, a Cia. Beija Flor contratou e pagou seguro para o transporte destas mercadorias até o seu depósito, no valor de R$ 10.000,00.
O valor que a Cia. Beija Flor reconheceu na conta Estoque, especificamente em relação a esta compra, em reais, foi de
Para a elaboração das demonstrações contábeis de 31/12/2018, foram obtidas as seguintes informações sobre processos a que a Cia. Clara está respondendo, com valores expressos em reais:
Processo Probabilidade de perda em Valor estimado de perda em
31/12/2018 31/12/2018
Processo trabalhista Provável R$ 160.000
Processo fiscal Possível R$ 150.000
Processo ambiental Remota R$ 80.000
Com base nessas informações, a Cia. Clara reconheceu como Provisões, no Balanço Patrimonial de 31/12/2018, o valor de, em reais,
Durante o mês de dezembro de 2018 a Cia. Polônia realizou as seguintes transações:
I. Compra à vista de máquina destinada à produção.
II. Pagamento à vista para ter o direito de uso de determinada marca por 8 anos.
III. Compra à vista de máquinas destinadas à revenda.
IV. Pagamento de adiantamento a fornecedor para que este entregue mercadorias para a empresa em fevereiro de 2019.
Na divulgação do seu Balanço Patrimonial, em 31/12/2018, a Cia. Polônia classificou as transações I, II, III e IV, respectivamente, como ativo
O Patrimônio Líquido da Cia. Veredas, em 31/12/2017, estava composto pelas seguintes contas, com os valores expressos em reais:
Capital Social ........................................................................................ 2.000.000,00
Reserva Legal ........................................................................................ 350.000,00
No ano de 2018, a Cia. Veredas apurou Lucro Líquido de R$ 400.000,00 e seu estatuto social estabelece que o dividendo obrigatório é determinado pela aplicação do percentual de 25% sobre o valor do Lucro Líquido, após a dedução do valor da Reserva Legal. A Reserva Legal é constituída nos termos da Lei n° 6.404/1976. O valor total do Patrimônio Líquido da Cia. Veredas, em 31/12/2018, em reais, era de
A Cia. Tudo Azul apresentava, em 31/12/2018, as seguintes informações sobre algumas de suas contas de receitas e despesas acumuladas no ano de 2018, com os valores expressos em reais:
Receita bruta de vendas ........................................................................... 800.000,00
Custo das mercadorias vendidas .............................................................. 300.000,00
Devoluções de vendas .............................................................................. 10.000,00
Impostos sobre vendas ............................................................................. 40.000,00
Despesa com fretes sobre vendas ............................................................. 5.000,00
Abatimentos sobre vendas ........................................................................ 15.000,00
Despesa com créditos de liquidação duvidosa .......................................... 3.000,00
O valor do Lucro Bruto apurado pela Cia. Tudo Azul em 2018, em reais, foi de
As contas constantes no balancete de verificação da empresa ACM, em 31/12/2018, apresentavam os saldos da tabela a seguir, com os valores expressos em reais:
Conta Saldo
Caixa 10.000
Fornecedores 13.000
Clientes 10.000
Empréstimos 30.000
Adiantamentos de clientes 5.000
Estoques 15.000
Veículos 40.000
Depreciação acumulada − veículos 12.000
Capital social 17.000
Adiantamentos a fornecedores 7.000
Salários a pagar 5.000
Com base nessas informações, o total do

 Conheça nossos planos