Questões de Concurso Comentadas sobre contabilidade geral
Foram encontradas 4.961 questões


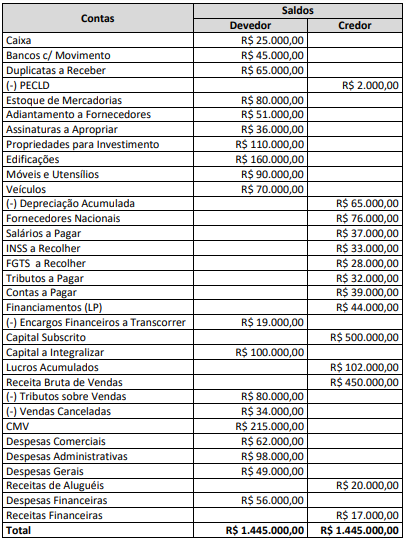
Após a apuração do resultado do exercício, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A conta de Lucros Acumulados apresentará um saldo de R$ 500.000,00.
( ) O Ativo Total será de R$ 665.000,00.
( ) O Capital de Terceiros será de R$ 270.000,00.
( ) O Resultado Líquido da empresa será um lucro de R$ 107.000,00.
( ) O Patrimônio Líquido da empresa será de R$ 395.000,00.
A sequência está correta em
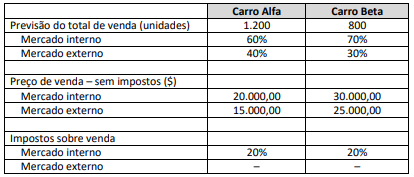
Considerando os dados informados na tabela, os gestores desta empresa elaboraram orçamento de vendas para o próximo ano. Após a elaboração desse orçamento, assinale o valor da receita bruta no mercado interno para o próximo ano.
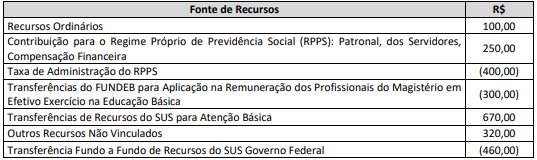
Com base nas informações descritas, assinale o valor do Superavit / Deficit Financeiro.
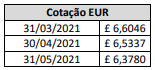
Para registrar a operação desde a contratação até a sua liquidação foram realizados os seguintes lançamentos:
D – Bancos c/ Movimento R$ 330.230,00
C – Empréstimos em Moeda Estrangeira R$ 330.230,00
D – Empréstimos em Moeda Estrangeira R$ 3.545,00
C – Variação Cambial Ativa R$ 3.545,00
D – Empréstimos em Moeda Estrangeira R$ 326.685,00
C – Bancos c/ Movimento R$ 326.685,00
Considerando exclusivamente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças das taxas de câmbio e conversão das demonstrações contábeis, é correto afirmar que os lançamentos estão
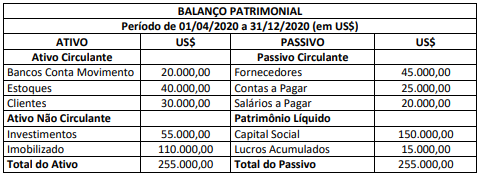
Outras informações:
– a data de integralização do Capital Social foi 02/04/2020, realizada em dólar americano (US$); – a aquisição de estoques de mercadorias, imobilizado e investimentos ocorreu em 20/04/2020;
– não ocorreram flutuações significativas da taxa de câmbio no período, tendo sido o resultado gerado uniformemente ao longo do período;
– o Balanço Patrimonial foi apresentado após o fechamento do resultado do exercício, cujo valor já consta na conta Lucros Acumulados – Patrimônio Líquido;
– As taxas de câmbio apresentadas são:
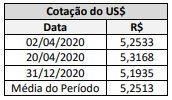
Considerando exclusivamente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças nas taxas de câmbio e conversão das demonstrações contábeis, é correto afirmar que:
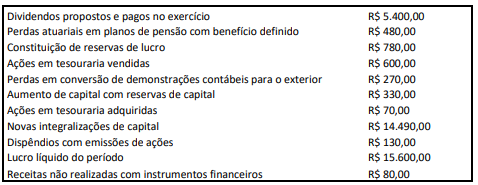
Considerando exclusivamente tais informações e, ainda, a NBC TG 26 (R1) – Apresentação das Demonstrações Contábeis, o total do resultado abrangente do período é:
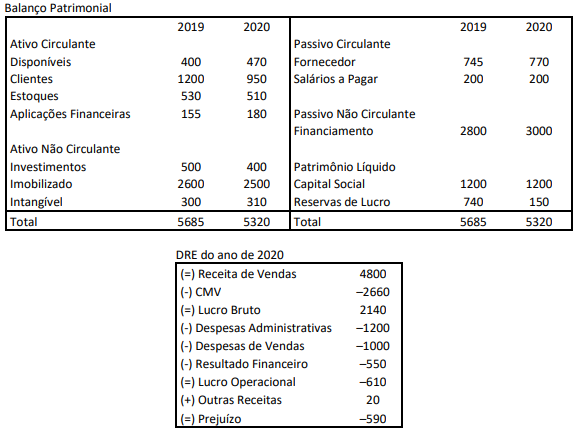
Considerando exclusivamente essas informações e a NBC TG 03 (R2) – Demonstração dos Fluxos de Caixa, indique, respectivamente, os caixas gerados (+) ou consumidos (–) com os fornecedores e com os clientes de acordo com o método direto.
O conceito de equivalentes de caixa, pelas normas internacionais, é normalmente mais elástico que o adotado pela legislação brasileira, por abranger aplicações financeiras vencíveis em até noventa dias, desde que não haja riscos à conversão ou mudança significativa de valor.
Uma das bases de mensuração adotadas em obediência ao princípio do registro pelo valor original é a atualização monetária, que corresponde a uma nova avaliação, mediante a modificação da expressão real do poder aquisitivo da moeda.
O exercício social de uma companhia deve ajustar-se ao seu ciclo operacional.
Após a apuração e destinação do resultado, uma sociedade empresária apresentou o seguinte balancete:
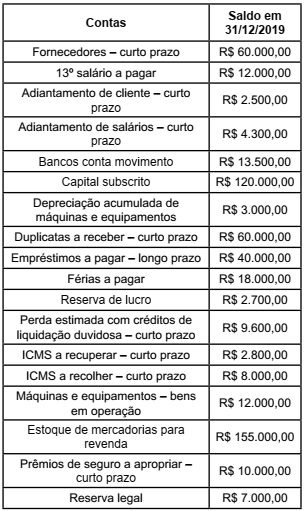
Considerando-se apenas as informações apresentadas, o total do passivo no balanço patrimonial é de
As Cias. Y e Z apresentavam os seguintes balanços patrimoniais, em 31/12/X0.
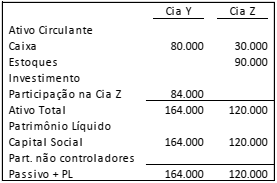
Em janeiro de X1, a Cia. Z vendeu metade de seu estoque para a Cia. Y por R$ 60.000, à vista.
Em outubro de X1, a Cia. Y vendeu 80% de seu estoque para terceiros, por R$80.000 à vista.
Assinale a opção que indica o valor do lucro líquido atribuível aos acionistas controladores, em 31/12/X1, sem considerar a incidência de impostos.
Uma sociedade empresária apresentava o seguinte balanço patrimonial, em 31/12/X0.
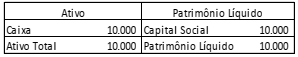
Em 01/01/X1, ela prestou um serviço por R$ 100.000, com recebimento em 90 dias.
A sociedade empresária necessitava de recursos financeiros e descontou a duplicata no banco, que cobrou juros de R$ 5.000 pelo serviço.
Assinale a opção que indica o saldo das contas que integram o
ativo circulante da sociedade empresária, em 31/01/X1, após o
desconto da duplicata, considerando apenas esses fatos.
O registro que reflete todos os efeitos contábeis dessa transação hipotética nas receitas da companhia, na data em que a venda foi efetivada, é de

 Conheça nossos planos