Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.523 questões


Ano: 2018
Banca:
COSEAC
Órgão:
Prefeitura de Maricá - RJ
Prova:
COSEAC - 2018 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q2062562
Contabilidade Geral
A Demonstração das Mutações no Patrimônio
Líquido (DMPL) demonstrará a evolução do patrimônio
líquido da entidade. Em relação aos aspectos relativos
à Demonstração das Mutações no Patrimônio Líquido,
avalie se são verdadeiras (V) ou falsas (F) as
afirmativas.
I Dentre os itens demonstrados na DMPL podem-se citar os ajustes de exercícios anteriores. II A DMPL complementa o Anexo de Metas Fiscais (AMF), integrante do Projeto de Lei de Diretrizes Orçamentárias (LDO). III A DMPL é obrigatória para as empresas estatais dependentes, desde que constituídas sob a forma de sociedades anônimas, e facultativa para os demais órgãos e entidades dos entes da Federação.
As afirmativas I, II e III são, respectivamente:
I Dentre os itens demonstrados na DMPL podem-se citar os ajustes de exercícios anteriores. II A DMPL complementa o Anexo de Metas Fiscais (AMF), integrante do Projeto de Lei de Diretrizes Orçamentárias (LDO). III A DMPL é obrigatória para as empresas estatais dependentes, desde que constituídas sob a forma de sociedades anônimas, e facultativa para os demais órgãos e entidades dos entes da Federação.
As afirmativas I, II e III são, respectivamente:
Ano: 2018
Banca:
COSEAC
Órgão:
Prefeitura de Maricá - RJ
Prova:
COSEAC - 2018 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q2062561
Contabilidade Geral
A Demonstração dos Fluxos de Caixa (DFC)
apresenta as entradas e saídas de caixa e as classifica
em fluxos operacional, de investimento e de
financiamento. Em relação aos aspectos relativos à
Demonstração dos Fluxos de Caixa, avalie se são
verdadeiras (V) ou falsas (F) as afirmativas.
I A DFC pode ser analisada, também, mediante comparação dos fluxos de caixa, gerados ou consumidos, com o resultado do período e com o total do passivo, permitindo identificar, por exemplo: a parcela dos recursos utilizada para pagamento da dívida e para investimentos, e a parcela da geração líquida de caixa atribuída às atividades operacionais. II A DFC identificará o período das demonstrações contábeis; e o saldo do caixa na data das demonstrações contábeis. III Na DFC os Ingressos das Operações compreendem as receitas referentes à alienação de ativos não circulantes e de amortização de empréstimos e financiamentos concedidos.
As afirmativas I, II e III são, respectivamente:
I A DFC pode ser analisada, também, mediante comparação dos fluxos de caixa, gerados ou consumidos, com o resultado do período e com o total do passivo, permitindo identificar, por exemplo: a parcela dos recursos utilizada para pagamento da dívida e para investimentos, e a parcela da geração líquida de caixa atribuída às atividades operacionais. II A DFC identificará o período das demonstrações contábeis; e o saldo do caixa na data das demonstrações contábeis. III Na DFC os Ingressos das Operações compreendem as receitas referentes à alienação de ativos não circulantes e de amortização de empréstimos e financiamentos concedidos.
As afirmativas I, II e III são, respectivamente:
Ano: 2018
Banca:
COSEAC
Órgão:
Prefeitura de Maricá - RJ
Prova:
COSEAC - 2018 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q2062560
Contabilidade Geral
Relativamente aos procedimentos contábeis a
serem adotados com relação aos ativos imobilizados, é
correto afirmar:
Ano: 2018
Banca:
COSEAC
Órgão:
Prefeitura de Maricá - RJ
Prova:
COSEAC - 2018 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q2062559
Contabilidade Geral
O valor pelo qual um ativo pode ser
intercambiado ou um passivo pode ser liquidado entre
partes interessadas que atuam em condições
independentes e isentas, ou conhecedoras do
mercado, denomina-se:
Ano: 2018
Banca:
COSEAC
Órgão:
Prefeitura de Maricá - RJ
Prova:
COSEAC - 2018 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q2062558
Contabilidade Geral
Ativos contingentes usualmente decorrem de
eventos não planejados ou não esperados que não
estejam totalmente sob o controle da entidade e que
acarretam a possibilidade de um ingresso de recursos
sob a forma de benefícios econômicos ou potencial de
serviços. Em relação aos aspectos relativos aos ativos
contingentes, avalie se são verdadeiras (V) ou falsas
(F) as afirmativas.
I Os ativos contingentes não devem ser reconhecidos em contas patrimoniais, uma vez que podem resultar no reconhecimento de receitas que nunca virão a ser realizadas. II Os ativos contingentes deverão ser reavaliados continuamente para assegurar que os reflexos de sua evolução sejam adequadamente apresentados nas demonstrações contábeis. III Para cada classe de ativo contingente, a entidade deve evidenciar, em notas explicativas, uma descrição da natureza do ativo contingente.
As afirmativas I, II e III são, respectivamente:
I Os ativos contingentes não devem ser reconhecidos em contas patrimoniais, uma vez que podem resultar no reconhecimento de receitas que nunca virão a ser realizadas. II Os ativos contingentes deverão ser reavaliados continuamente para assegurar que os reflexos de sua evolução sejam adequadamente apresentados nas demonstrações contábeis. III Para cada classe de ativo contingente, a entidade deve evidenciar, em notas explicativas, uma descrição da natureza do ativo contingente.
As afirmativas I, II e III são, respectivamente:
Ano: 2018
Banca:
COSEAC
Órgão:
Prefeitura de Maricá - RJ
Prova:
COSEAC - 2018 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q2062557
Contabilidade Geral
Suponha que uma entidade do governo tenha
desobedecido a uma lei ambiental, mas não está claro
se algum dano foi causado ao meio ambiente. Tal
situação configura, em termos contábeis:
Ano: 2018
Banca:
COSEAC
Órgão:
Prefeitura de Maricá - RJ
Prova:
COSEAC - 2018 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q2062556
Contabilidade Geral
As obrigações presentes, derivadas de eventos
passados, cujos pagamentos se esperam que resultem
para a entidade saídas de recursos capazes de gerar
benefícios econômicos ou potencial de serviços, e que
possuem prazo ou valor incerto, recebem a seguinte
denominação:
Ano: 2018
Banca:
COSEAC
Órgão:
Prefeitura de Maricá - RJ
Prova:
COSEAC - 2018 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q2062555
Contabilidade Geral
Uma situação em que a entidade recebe ativos
ou serviços ou tem passivos extintos, e em
contrapartida entrega valor irrisório ou nenhum valor
em troca, configura o que na contabilidade pública se
denomina:
Ano: 2018
Banca:
COSEAC
Órgão:
Prefeitura de Maricá - RJ
Prova:
COSEAC - 2018 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q2062554
Contabilidade Geral
A amortização de ativos intangíveis com vida útil
definida deve ser iniciada a partir do momento em que
o ativo estiver disponível para uso. A opção que contém
uma declaração verdadeira sobre a depreciação de um
ativo intangível é:
Ano: 2018
Banca:
COSEAC
Órgão:
Prefeitura de Maricá - RJ
Prova:
COSEAC - 2018 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q2062553
Contabilidade Geral
A redução ao valor recuperável pode ser
entendida como uma perda dos futuros benefícios
econômicos ou do potencial de serviços de um ativo,
além da depreciação. Se o valor recuperável for menor
que o valor líquido contábil, este deverá ser:
Ano: 2018
Banca:
COSEAC
Órgão:
Prefeitura de Maricá - RJ
Prova:
COSEAC - 2018 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q2062552
Contabilidade Geral
A frequência com que as reavaliações são
realizadas depende das mudanças dos valores justos
dos itens do ativo que serão reavaliados. A opção que
contém uma declaração verdadeira sobre a reavaliação
de um ativo intangível é:
Ano: 2018
Banca:
ADM&TEC
Órgão:
Câmara de Serra Talhada - PE
Prova:
ADM&TEC - 2018 - Câmara de Serra Talhada - PE - Agente Administrativo |
Q2061354
Contabilidade Geral
Leia as afirmativas a seguir:
I. O ativo realizável a longo prazo compreende os componentes de bens e direitos que serão realizados em prazos superior a um exercício social.
II. O diagrama de causa e efeito facilita a identificação dos problemas a serem solucionados e também atua como um guia que mostra a principal causa de um efeito.
Marque a alternativa CORRETA:
I. O ativo realizável a longo prazo compreende os componentes de bens e direitos que serão realizados em prazos superior a um exercício social.
II. O diagrama de causa e efeito facilita a identificação dos problemas a serem solucionados e também atua como um guia que mostra a principal causa de um efeito.
Marque a alternativa CORRETA:
Ano: 2018
Banca:
ADM&TEC
Órgão:
Câmara de Serra Talhada - PE
Prova:
ADM&TEC - 2018 - Câmara de Serra Talhada - PE - Agente Administrativo |
Q2061351
Contabilidade Geral
Leia as afirmativas a seguir:
I. O ativo permanente compreende as aplicações que permaneceram no patrimônio por uma longa data.
II. A administração por objetivos é um sistema de gestão que relaciona as metas organizacionais com o desempenho e desenvolvimento individual, por meio do envolvimento de todos os níveis administrativos.
Marque a alternativa CORRETA:
I. O ativo permanente compreende as aplicações que permaneceram no patrimônio por uma longa data.
II. A administração por objetivos é um sistema de gestão que relaciona as metas organizacionais com o desempenho e desenvolvimento individual, por meio do envolvimento de todos os níveis administrativos.
Marque a alternativa CORRETA:
Ano: 2018
Banca:
ADM&TEC
Órgão:
Câmara de Serra Talhada - PE
Prova:
ADM&TEC - 2018 - Câmara de Serra Talhada - PE - Agente Administrativo |
Q2061349
Contabilidade Geral
Leia as afirmativas a seguir:
I. O ativo circulante compreende os componentes de bens e direitos que serão realizados dentro de um exercício social.
II. O estabelecimento de objetivos para cada departamento é uma das características da administração por objetivos.
Marque a alternativa CORRETA:
I. O ativo circulante compreende os componentes de bens e direitos que serão realizados dentro de um exercício social.
II. O estabelecimento de objetivos para cada departamento é uma das características da administração por objetivos.
Marque a alternativa CORRETA:
Ano: 2018
Banca:
FUNDATEC
Órgão:
Prefeitura de Eldorado do Sul - RS
Prova:
FUNDATEC - 2018 - Prefeitura de Eldorado do Sul - RS - Contador |
Q2057686
Contabilidade Geral
Qual dos Princípios de Contabilidade impõe a premissa de que a entidade continuará
em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio
devem levar em conta esta circunstância?
Ano: 2018
Banca:
FUNDATEC
Órgão:
Prefeitura de Eldorado do Sul - RS
Prova:
FUNDATEC - 2018 - Prefeitura de Eldorado do Sul - RS - Contador |
Q2057685
Contabilidade Geral
Analisando uma Demonstração do Resultado do Exercício, verifica-se que as deduções
da receita bruta correspondem a um quinto dela. O custo das mercadorias vendidas é igual ao dobro
das despesas operacionais, ou 60% da Receita Líquida. Considerando que a Receita Bruta foi de
R$ 3.000,00, qual o valor do Lucro Bruto?
Ano: 2018
Banca:
FUNDATEC
Órgão:
Prefeitura de Eldorado do Sul - RS
Prova:
FUNDATEC - 2018 - Prefeitura de Eldorado do Sul - RS - Contador |
Q2057683
Contabilidade Geral
Texto associado
Para responder à questão, considere a tabela a seguir. Vale lembrar
a existência de contas retificadoras entre as relacionadas e que o somatório das contas com
saldo credor é igual ao das contas com saldo devedor, já que se referem a um hipotético
balanço patrimonial, a ser estruturado nos moldes da legislação vigente.
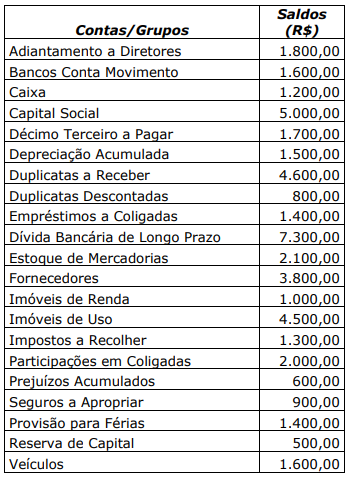
O Capital Circulante Líquido é igual a:
Ano: 2018
Banca:
FUNDATEC
Órgão:
Prefeitura de Eldorado do Sul - RS
Prova:
FUNDATEC - 2018 - Prefeitura de Eldorado do Sul - RS - Contador |
Q2057682
Contabilidade Geral
Texto associado
Para responder à questão, considere a tabela a seguir. Vale lembrar
a existência de contas retificadoras entre as relacionadas e que o somatório das contas com
saldo credor é igual ao das contas com saldo devedor, já que se referem a um hipotético
balanço patrimonial, a ser estruturado nos moldes da legislação vigente.
Os montantes do Passivo não Circulante e do Patrimônio Líquido são,
respectivamente:
Ano: 2018
Banca:
FUNDATEC
Órgão:
Prefeitura de Eldorado do Sul - RS
Prova:
FUNDATEC - 2018 - Prefeitura de Eldorado do Sul - RS - Contador |
Q2057681
Contabilidade Geral
Identifique qual dos lançamentos a seguir evidencia um estorno contábil, parcial ou
total; ou seja, não se refere a um fato contábil da rotina da entidade nas suas operações com capitais
próprios e de terceiros. Trata-se de um registro fortuito.
Ano: 2018
Banca:
IBGP
Órgão:
Prefeitura de Santa Luzia - MG
Prova:
IBGP - 2018 - Prefeitura de Santa Luzia - MG - Auditor |
Q2052329
Contabilidade Geral
As principais classes de bens do ativo imobilizado e
suas respectivas vidas úteis são, EXCETO:

 Conheça nossos planos