Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.523 questões


Julgue o próximo item, relativos a demonstrações financeiras, seu conteúdo e sua apresentação.
Embora não transite por caixa e equivalentes, a conversão de
dívidas em capital social deve ser apresentada na
demonstração dos fluxos de caixa, o que afeta o fluxo de
caixa das atividades de financiamento e de investimento.
Julgue o próximo item, relativos a demonstrações financeiras, seu conteúdo e sua apresentação.
Situação hipotética: Durante o ano de 2017, uma
companhia aberta fez alteração da sua política contábil, de
maneira retrospectiva ao ano de 2016. Assertiva: Conforme
pronunciamento técnico do Comitê de Pronunciamentos
Contábeis, nas demonstrações financeiras de 2017 dessa
companhia, devem constar três balanços patrimoniais: um
relativo ao final de 2017; um relativo ao final do período de
2016; e outro referente ao início do período de 2016.
Julgue o próximo item, relativos a demonstrações financeiras, seu conteúdo e sua apresentação.
A demonstração dos lucros ou prejuízos acumulados é
obrigatória para companhias abertas, que deverão apresentá-la
à parte da demonstração de mutações do patrimônio líquido,
caso esta seja elaborada pela companhia.
Julgue o próximo item, relativos a demonstrações financeiras, seu conteúdo e sua apresentação.
Na demonstração do valor adicionado de empresas públicas
e de empresas de economia mista, os juros sobre o capital
próprio devem ser apresentados como distribuição de riqueza
ao governo.
Julgue o próximo item, relativos a demonstrações financeiras, seu conteúdo e sua apresentação.
Em se tratando de empresa que utilize o método indireto na
apresentação da demonstração dos fluxos de caixa, o
aumento, de um período para outro, dos valores
contabilizados como despesa antecipada deve ser subtraído do resultado do período, pois representa o aumento de saídas
de caixa e equivalentes.
Com relação a notas explicativas às demonstrações financeiras, julgue o item subsecutivo, à luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e da Lei n.º 6.404/1976 e suas alterações.
Companhias abertas são dispensadas de apresentar notas
explicativas relacionadas às bases de preparação das
demonstrações financeiras adotadas durante o período.
Com relação a notas explicativas às demonstrações financeiras, julgue o item subsecutivo, à luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e da Lei n.º 6.404/1976 e suas alterações.
No que se refere à nota explicativa de depreciação, é exigida
a divulgação, para cada classe de ativo, dos métodos de
depreciação utilizados, das taxas de depreciação ou do tempo
de vida útil, dos valores brutos e da depreciação acumulada
dos ativos que sejam objeto de depreciação.
Com relação a notas explicativas às demonstrações financeiras, julgue o item subsecutivo, à luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e da Lei n.º 6.404/1976 e suas alterações.
As notas explicativas às demonstrações contábeis devem
tratar das informações relevantes que ocorrerem durante o
exercício social e que possam afetar o processo de decisão
dos usuários externos da informação.
Com relação a notas explicativas às demonstrações financeiras, julgue o item subsecutivo, à luz dos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e da Lei n.º 6.404/1976 e suas alterações.
Companhias abertas de capital fechado cujo patrimônio
líquido seja inferior a R$ 2.000.000 são dispensadas da
elaboração de notas explicativas.
Uma empresa iniciou suas atividades sem estoques e adquiriu, a prazo, mercadorias para revenda, por R$ 30.000, tendo pagado adiantado R$ 300 de frete. Quando do pagamento das mercadorias ao fornecedor, por pagar no prazo estipulado, a empresa obteve 2% de desconto financeiro sobre o preço de aquisição.
Com referência a essa situação hipotética, julgue o seguinte item, desconsiderando quaisquer efeitos tributários.
Se, em vez de ter sido adiantado, o frete fosse pago somente
após 30 dias da entrega das mercadorias pelo fornecedor,
mantidas as demais condições, o valor das mercadorias
adquiridas a ser registrado seria de R$ 30.300.
Uma empresa iniciou suas atividades sem estoques e adquiriu, a prazo, mercadorias para revenda, por R$ 30.000, tendo pagado adiantado R$ 300 de frete. Quando do pagamento das mercadorias ao fornecedor, por pagar no prazo estipulado, a empresa obteve 2% de desconto financeiro sobre o preço de aquisição.
Com referência a essa situação hipotética, julgue o seguinte item, desconsiderando quaisquer efeitos tributários.
Se, em razão de negociação, o desconto de 2% fosse dado no
momento da aquisição das mercadorias em vez de devido ao
pagamento no prazo estipulado, mantidas as demais
condições, o valor das mercadorias adquiridas a ser
registrado seria de R$ 29.700.
Uma empresa iniciou suas atividades sem estoques e adquiriu, a prazo, mercadorias para revenda, por R$ 30.000, tendo pagado adiantado R$ 300 de frete. Quando do pagamento das mercadorias ao fornecedor, por pagar no prazo estipulado, a empresa obteve 2% de desconto financeiro sobre o preço de aquisição.
Com referência a essa situação hipotética, julgue o seguinte item, desconsiderando quaisquer efeitos tributários.
Caso não haja venda, aquisição ou baixa de mercadorias no
período, o valor registrado dos estoques, após o pagamento
da fatura ao fornecedor, será de R$ 30.300.
Uma empresa iniciou suas atividades sem estoques e adquiriu, a prazo, mercadorias para revenda, por R$ 30.000, tendo pagado adiantado R$ 300 de frete. Quando do pagamento das mercadorias ao fornecedor, por pagar no prazo estipulado, a empresa obteve 2% de desconto financeiro sobre o preço de aquisição.
Com referência a essa situação hipotética, julgue o seguinte item, desconsiderando quaisquer efeitos tributários.
O desconto obtido em razão do pagamento no prazo
estipulado não influencia no valor do estoque das
mercadorias para revenda.
Com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e nas disposições da Lei n.º 6.404/1976 e suas alterações acerca de demonstrações contábeis, julgue o próximo item.
A demonstração do resultado abrangente é obrigatória para
as companhias abertas, conforme norma expedida pela
Comissão de Valores Mobiliários.
Com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e nas disposições da Lei n.º 6.404/1976 e suas alterações acerca de demonstrações contábeis, julgue o próximo item.
Com as alterações implementadas na Lei n.º 6.404/1976
pela Lei n.º 11.941/2009, o patrimônio líquido deixou de ser
considerado como um grupo do passivo.
Com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e nas disposições da Lei n.º 6.404/1976 e suas alterações acerca de demonstrações contábeis, julgue o próximo item.
No balanço patrimonial de uma companhia aberta, os saldos
credores e devedores devem ser apresentados em contas
separadas, mesmo aqueles que a legislação autoriza a
companhia a compensar.
Com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e nas disposições da Lei n.º 6.404/1976 e suas alterações acerca de demonstrações contábeis, julgue o próximo item.
As sociedades anônimas de capital fechado devem apresentar
a demonstração dos fluxos de caixa pelo método indireto,
e as sociedades anônimas de capital aberto, pelo método
direto.
Com base nos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis e nas disposições da Lei n.º 6.404/1976 e suas alterações acerca de demonstrações contábeis, julgue o próximo item.
A classificação de ativos e passivos como circulantes ou não
circulantes deve obedecer ao ciclo operacional da empresa.
São apresentados abaixo os Balanços Patrimoniais em 31/12/16 e 31/12/17, e a Demonstração do Resultado de 2017 da empresa Celulares à Válvula S.A.
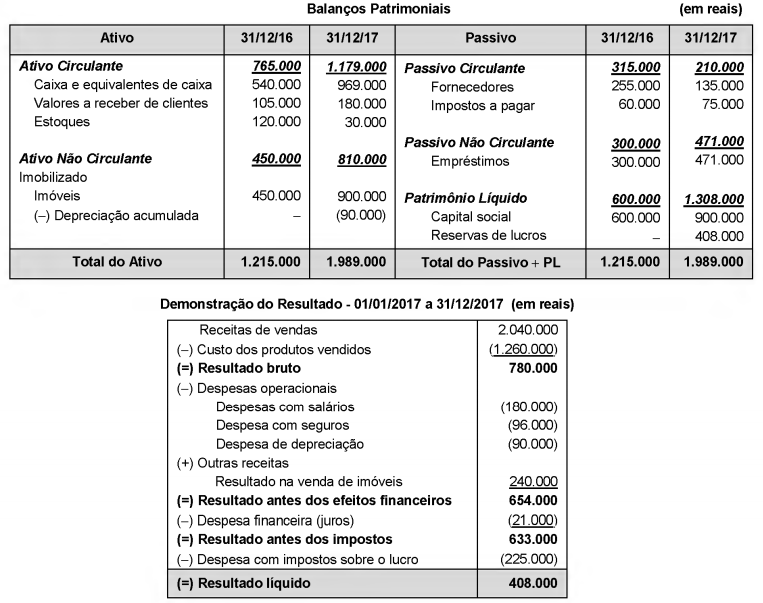
As seguintes informações adicionais são conhecidas:
O saldo da conta imóveis existente em 31/12/16 corresponde ao custo de um terreno que foi vendido à vista em 2017.
- No período não ocorreu o pagamento da despesa financeira (juros).
- O aumento de capital em 2017 foi realizado parte em dinheiro (R$ 150.000,00) e parte com a incorporação de imóveis no valor de R$ 150.000,00.
- Do valor dos demais imóveis adquiridos em 2017, R$ 150.000,00 foram pagos com recursos obtidos de um novo empréstimo e o restante com recursos próprios da empresa.
O caixa gerado nas atividades operacionais da empresa no ano de 2017 foi, em reais,

 Conheça nossos planos