Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.523 questões


A composição do Patrimônio Líquido de uma empresa, no Balanço Patrimonial de 31/12/2017, é apresentada a seguir com os valores expressos em reais:
Capital Social .................................................................................. 16.000.000,00
Reserva Legal.................................................................................. 2.800.000,00
Reserva Estatutária........................................................................... 1.000.000,00
Reserva para Expansão.................................................................... 600.000,00
Total do Patrimônio Líquido............................................................ 20.400.000,00
As seguintes informações, relacionadas com eventos ocorridos no ano de 2018, que podem afetar o patrimônio líquido da empresa, foram identificadas:
- Lucro líquido apurado: 9.600.000,00
- As seguintes reservas foram constituídas:
I. Reserva Legal, de acordo com o estabelecido na Lei das Sociedades por Ações.
II. Reserva Estatutária no valor correspondente a 10% do Lucro Líquido sem qualquer dedução.
- O fundamento econômico para a manutenção da Reserva para Expansão contabilizada em 31/12/2017 não mais existia no final de 2018, pois a empresa já concluiu o projeto de expansão.
- O estatuto da empresa não define o critério para cálculo do dividendo mínimo obrigatório.
O valor dos dividendos mínimos obrigatórios que deveria ser evidenciado no passivo, no Balanço Patrimonial de 31/12/2018, era, em reais,
Em 31/12/2017, uma empresa estava respondendo a dois processos, sendo um relacionado a questionamentos de ex-funcionários e outro a uma autuação efetuada por um órgão de fiscalização tributária. O Balanço Patrimonial da empresa apresentava, nessa data, no grupo do passivo não circulante, a conta Provisões com a composição e o saldo total constantes da tabela a seguir:
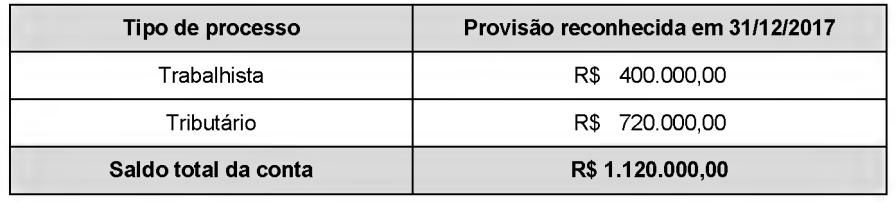
Para a realização do Balanço Patrimonial em 31/12/2018 a empresa reavaliou a situação dos processos a que estava respondendo em 2017 e identificou, adicionalmente, dois novos processos judiciais surgidos em 2018. A tabela a seguir apresenta as informações obtidas de uma assessoria jurídica independente sobre os diversos processos a que a empresa responde em 31/12/2018:
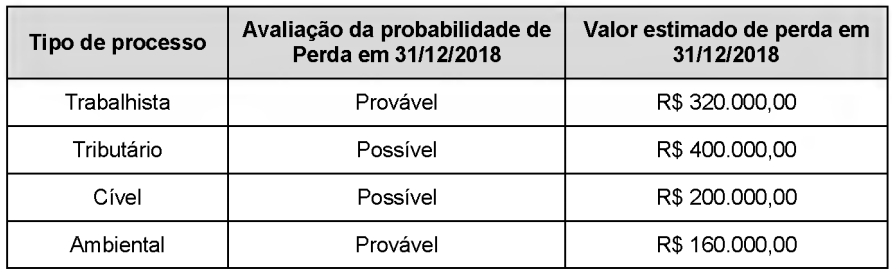
Com base nas informações apresentadas, o efeito líquido total causado na Demonstração do Resultado de 2018 da empresa,
relacionado com as provisões necessárias foi, em reais,
Em 01/12/2014, uma empresa obteve um empréstimo a uma taxa de juros de 1,2% ao mês. O valor solicitado foi R$ 30.000.000,00 e os pagamentos para liquidação do empréstimo seriam realizados da seguinte forma:
- Os juros, no valor de R$ 360.000,00, são pagos mensalmente, tendo a primeira parcela vencido em 01/01/2015; e
- O principal será pago integralmente em uma única parcela que vencerá em 01/12/2020.
A empresa pagou, adicionalmente, na data da obtenção do empréstimo, despesas relacionadas com o contrato no valor de R$ 1.000.000,00, o que fez com que a taxa de custo efetivo da operação fosse de 1,2709% ao mês.
O valor dos encargos financeiros evidenciados pela empresa, na Demonstração do Resultado de 2014, foi, em reais,
Uma patente foi adquirida em 31/12/2017 pelo valor total de R$ 30.000.000,00. A patente poderá ser explorada pelo prazo de 20 anos e após tal período passará a ser de domínio público. Em 31/12/2018, a empresa realizou o teste de redução ao valor recuperável (Teste de impairment) utilizando-se das seguintes informações sobre a patente:
- Valor em uso da patente: R$ 25.500.000,00.
- Valor justo da patente: R$ 24.000.000,00.
Na apuração do resultado do ano de 2018, a empresa
No dia 01/12/2018, uma empresa aplicou R$ 1.800.000,00 em diversos ativos financeiros. As condições negociadas para cada instrumento financeiro adquirido e a classificação feita pela empresa para cada instrumento foram as seguintes:
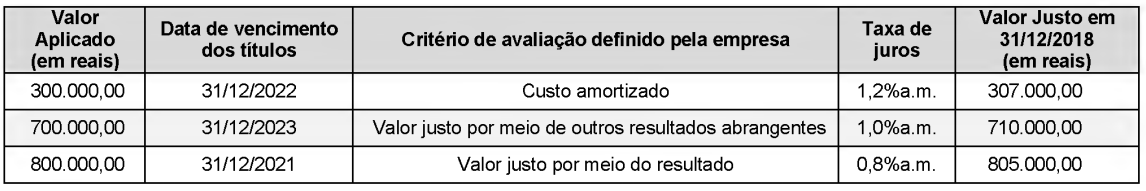
O valor total registrado no resultado da empresa, em 2018, decorrente das três aplicações apresentadas na tabela acima foi, em reais,
O valor registrado no Patrimônio Líquido da empresa Patinetes S.A. era, em determinada data, R$ 10.000.000,00. A empresa Bicicletas S.A. adquiriu, nessa data, 80% das ações com direito a voto da Patinetes S.A. pagando o preço total de R$ 12.000.000,00 e passando a deter o seu controle. O valor justo líquido dos ativos e passivos identificáveis da Patinetes S.A. era, nessa mesma data, R$ 11.250.000,00.
O valor reconhecido no grupo Investimentos do balanço individual da empresa Bicicletas S.A. na data da aquisição foi, em reais,
Um equipamento foi adquirido à vista, em 30/06/2017, pelo custo total de R$ 1.500.000,00. A empresa definiu sua vida útil em 8 anos, o valor líquido de venda do equipamento no final do 8º ano foi estimado em R$ 660.000,00 e, para fins fiscais, a vida útil é definida em 10 anos. A empresa adota o método das quotas constantes para o cálculo da despesa mensal de depreciação. No final de 2018, a empresa realizou o teste de redução ao valor recuperável para o equipamento (Teste de impairment) e os valores obtidos, em 31/12/2018, para a realização desse teste foram os seguintes:
- Valor justo = R$ 1.300.000,00
- Valor em uso = R$ 1.325.000,00
O valor da despesa para redução ao valor recuperável (despesa por impairment) registrado na Demonstração do Resultado de 2018 foi, em reais,
No dia 01/12/2018 a empresa Só no Sapatinho S.A. realizou as seguintes vendas de mercadorias:
- Vendas à vista: R$ 500.000,00
- Vendas a prazo: R$ 660.000,00
As vendas a prazo serão recebidas integralmente em 01/12/2020 e a empresa estava praticando para elas, na data da venda, a taxa de juros de 0,398% ao mês, equivalente a 4,88% ao ano e a 10% para o período de dois anos.
A empresa Só no Sapatinho S.A. reconheceu, na Demonstração do Resultado do ano de 2018, exclusivamente em relação às vendas efetuadas em 01/12/2018, Receita de Vendas no valor de
Uma empresa adquiriu no exterior, em 15/09/2018, mercadorias para comercialização no mercado brasileiro. Além do preço pago ao fornecedor no exterior, que foi R$ 3.000.000,00, a empresa arcou com os seguintes encargos para dispor das mercadorias em condições de venda:
- R$ 300.000,00 de transporte marítimo internacional para trazer as mercadorias até o Brasil;
- R$ 150.000,00 de taxas e tarifas alfandegárias para ingresso das mercadorias no Brasil, incluindo o imposto de importação;
- R$ 45.000,00 de impostos locais que são compensados com os impostos incidentes no momento em que ocorre a venda das mercadorias; e
- R$ 50.000,00 para transportar as mercadorias do porto até a sede da empresa.
Antes dessa compra, a empresa não tinha nenhum item em estoque e, em novembro de 2018, vendeu 90% das mercadorias que haviam sido importadas. O valor bruto das vendas foi R$ 4.250.000,00 e os impostos incidentes sobre essas vendas totalizaram R$ 637.500,00. O Resultado Bruto com Mercadorias apurado pela empresa no ano de 2018, exclusivamente em relação às mercadorias importadas e vendidas, foi, em reais,
No decorrer do exercício de 2018, uma empresa pública de tratamento de resíduos apresentou as seguintes movimentações de caixa.

Tendo como referência as informações precedentes, julgue o item subsecutivo.
O fluxo de caixa operacional gerado pela entidade foi de
R$ 1.870.000.
O processo de mensuração consiste em determinar os valores pelos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados nestas. A respeito das bases de mensuração de ativos e passivos, julgue o item que se segue.
A amortização de ativo intangível com vida útil indefinida
será iniciada quando o mesmo estiver disponível para uso.
Com referência à mensuração da redução ao valor recuperável de ativos, a incorporação de entidades, a retificação de erros e ao reconhecimento de receitas, julgue o seguinte item.
A receita deve ser reconhecida no momento da transferência
do bem ou serviço prometido ao cliente, cumpridas as
demais condições normativas, independentemente da
emissão do respectivo instrumento fiscal.
Com referência à mensuração da redução ao valor recuperável de ativos, a incorporação de entidades, a retificação de erros e ao reconhecimento de receitas, julgue o seguinte item.
Se for possível determinar os efeitos específicos do período e
o efeito cumulativo, erros de períodos anteriores deverão ser
corrigidos mediante reapresentação retrospectiva.
Com referência à mensuração da redução ao valor recuperável de ativos, a incorporação de entidades, a retificação de erros e ao reconhecimento de receitas, julgue o seguinte item.
No caso de uma entidade incorporar outra, o adquirente deve
reconhecer, na data da incorporação, obedecendo às condições
especificadas na norma contábil, os ativos identificáveis
incorporados e os passivos assumidos, separadamente do ágio
por expectativa de rentabilidade futura.
Com referência à mensuração da redução ao valor recuperável de ativos, a incorporação de entidades, a retificação de erros e ao reconhecimento de receitas, julgue o seguinte item.
Situação hipotética: O valor em uso de um imóvel de valor
contábil líquido igual a R$ 250 mil foi avaliado em
R$ 200 mil, e o valor justo desse mesmo imóvel, deduzido
das despesas de venda, foi estimado em R$ 235 mil.
Assertiva: O valor contábil desse imóvel deverá ser reduzido
em R$ 15 mil, por meio da contabilização da despesa
correspondente ou, se for o caso, pela diminuição do saldo
da reavaliação realizada.
Com relação ao reconhecimento, à avaliação, à mensuração e à escrituração de itens patrimoniais passivos e do patrimônio líquido, julgue o item seguinte.
A conta ajuste de avaliação patrimonial, integrante do
patrimônio líquido, registra a variação de valor justo de
instrumentos patrimoniais designados ao valor justo em outros resultados abrangentes (VJORA) e será creditada
quando ocorrer variação positiva desse valor justo.
Com relação ao reconhecimento, à avaliação, à mensuração e à escrituração de itens patrimoniais passivos e do patrimônio líquido, julgue o item seguinte.
Ágio na emissão de ações, alienação de partes beneficiárias e
obtenção de incentivos fiscais são eventos que exigem a
constituição das respectivas reservas de capital.
Com relação ao reconhecimento, à avaliação, à mensuração e à escrituração de itens patrimoniais passivos e do patrimônio líquido, julgue o item seguinte.
A possibilidade de perda em ação judicial trabalhista, mesmo
que mensurada confiavelmente como remota, deve ser
reconhecida, por ser resultado de eventos passados e
constituir obrigação presente que demandará sacrifício de
recursos que possam trazer benefícios econômicos futuros.
Com relação ao reconhecimento, à avaliação, à mensuração e à escrituração de itens patrimoniais passivos e do patrimônio líquido, julgue o item seguinte.
Obrigações por operações de crédito bancário com fluxo de
liberação em várias datas, em função do regime de
competência, devem ser reconhecidas quando da assinatura
do contrato bancário.
Com relação ao reconhecimento, à avaliação, à mensuração e à escrituração de itens patrimoniais passivos e do patrimônio líquido, julgue o item seguinte.
A avaliação e o registro contábeis de obrigações relativas à
aquisição de matérias-primas e insumos devem ser realizados
pelo valor justo à data do balanço.

 Conheça nossos planos