Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.366 questões


Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Verê - PR
Prova:
FAU - 2026 - Prefeitura de Verê - PR - Fiscal de Tributos |
Q3874156
Contabilidade Geral
A contabilidade é utilizada para controlar e evidenciar o patrimônio e os resultados das
empresas e pode ser utilizada pelos Fiscais de Tributos para verificar se os registros estão
de acordo com as normas legais ou se apresentam alguma inconsistência. Considere as
seguintes informações para resolução da questão:
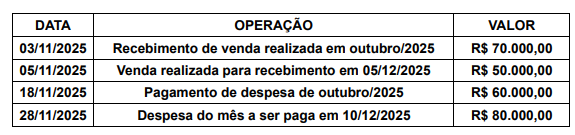
Com base nas normas brasileiras de contabilidade, o resultado (lucro ou prejuízo) do mês de novembro de 2025 foi:
Com base nas normas brasileiras de contabilidade, o resultado (lucro ou prejuízo) do mês de novembro de 2025 foi:
Ano: 2026
Banca:
Ibest
Órgão:
CRECI - 8ª Região (DF)
Prova:
Ibest - 2026 - CRECI - 8ª Região (DF) - Assistente Administrativo -Serviços Contábil-Financeiro |
Q3872924
Contabilidade Geral
Os direitos derivados de empréstimos para capital de
giro a participantes no lucro da companhia, que
constituírem negócios usuais na exploração do objeto
da companhia são classificados no (em)
Ano: 2026
Banca:
Ibest
Órgão:
CRECI - 8ª Região (DF)
Prova:
Ibest - 2026 - CRECI - 8ª Região (DF) - Assistente Administrativo -Serviços Contábil-Financeiro |
Q3872923
Contabilidade Geral
Considere o seguinte lançamento:
D – Provisão para Devedores Duvidosos
C – Resultado
Com relação à provisão para créditos de liquidação duvidosa, é correto afirmar que o lançamento acima corresponde a
D – Provisão para Devedores Duvidosos
C – Resultado
Com relação à provisão para créditos de liquidação duvidosa, é correto afirmar que o lançamento acima corresponde a
Ano: 2026
Banca:
FCC
Órgão:
CPU-PE
Prova:
FCC - 2026 - CPU-PE - Analista de Regulação dos Serviços Públicos Delegados - Área: Administração |
Q3872627
Contabilidade Geral
A empresa Pyche Lida. registrou vendas dos seus serviços em pavimentação de R$ 500.000,00 e custos de R$ 200.000,00, no
exercício do primeiro trimestre do ano. Sabe-se também, neste mesmo período, que ela apontou despesas de depreciação de
R$ 60.000,00 e despesas de juros de R$ 40.000,00. Sabendo que a sua alíquota tributária de IR é de 15%, o lucro liquido
apurado pela empresa foi de, em R$:
Ano: 2026
Banca:
FCC
Órgão:
CPU-PE
Prova:
FCC - 2026 - CPU-PE - Analista de Regulação dos Serviços Públicos Delegados - Área: Administração |
Q3872622
Contabilidade Geral
Certa empresa produtora de ração para gado de corte registrou uma saída de caixa para a aquisição de estoque da matéria-
prima farelo de soja, no dia 13 do último mês. Sendo assim, esse registro faz parte da área do fluxo de caixa de
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Analista Orçamentário e Financeiro |
Q3872070
Contabilidade Geral
Texto associado
INSTRUÇÃO: Utilize as informações
apresentadas a seguir para responder a questão.
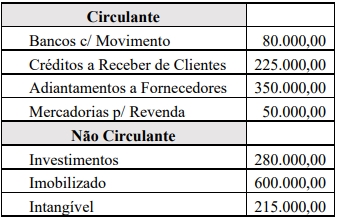
A Gaspar & Baltazar Ltda. é uma importante
empresa comercial do Estado de Rondônia,
atuando no segmento de revenda de peças
automotivas em toda a região Norte do Brasil. Em
31/12/2024 o Ativo dessa empresa era assim
constituído:
Sabe-se também que em 31/12/2024 o Índice de
Endividamento Geral (relação entre o Passivo e o
Ativo Total) da Gaspar & Baltazar Ltda. era de 0,6,
e 60% dos capitais de terceiros eram exigíveis no
curto prazo.
Com base nos dados, é CORRETO afirmar que o
Grau de Imobilização do Patrimônio Líquido da
empresa em 31/12/2024 é de, aproximadamente:
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Analista Orçamentário e Financeiro |
Q3872068
Contabilidade Geral
Texto associado
INSTRUÇÃO: Utilize as informações
apresentadas a seguir para responder a questão.
A Gaspar & Baltazar Ltda. é uma importante
empresa comercial do Estado de Rondônia,
atuando no segmento de revenda de peças
automotivas em toda a região Norte do Brasil. Em
31/12/2024 o Ativo dessa empresa era assim
constituído:
Sabe-se também que em 31/12/2024 o Índice de
Endividamento Geral (relação entre o Passivo e o
Ativo Total) da Gaspar & Baltazar Ltda. era de 0,6,
e 60% dos capitais de terceiros eram exigíveis no
curto prazo.
À luz dos dados fornecidos, assinale a alternativa
que indica, respectivamente, o valor do Passivo
Circulante e do Passivo Não Circulante da Gaspar
& Baltazar Ltda. em 31/12/2024.
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Analista Orçamentário e Financeiro |
Q3872067
Contabilidade Geral
Texto associado
INSTRUÇÃO: Utilize as informações
apresentadas a seguir para responder a questão.
A Gaspar & Baltazar Ltda. é uma importante
empresa comercial do Estado de Rondônia,
atuando no segmento de revenda de peças
automotivas em toda a região Norte do Brasil. Em
31/12/2024 o Ativo dessa empresa era assim
constituído:
Sabe-se também que em 31/12/2024 o Índice de
Endividamento Geral (relação entre o Passivo e o
Ativo Total) da Gaspar & Baltazar Ltda. era de 0,6,
e 60% dos capitais de terceiros eram exigíveis no
curto prazo.
De acordo com as informações apresentadas, podese concluir CORRETAMENTE que em
31/12/2024 o montante do Patrimônio Líquido da
Gaspar & Baltazar Ltda. excede o do Passivo
Circulante em:
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Analista Orçamentário e Financeiro |
Q3872066
Contabilidade Geral
À luz da vigente normatização contábil, informe se
é verdadeiro (V) ou falso (F) para o que se afirma
a seguir sobre a composição e classificação das
contas no Balanço Patrimonial.
(__) As ações mantidas em tesouraria pelas sociedades anônimas deverão ser classificadas no Ativo Circulante ou Não Circulante, a depender do prazo previsto pela administração para sua liquidação.
(__) As obrigações em moeda estrangeira, com cláusula de paridade cambial, serão convertidas em moeda nacional à taxa de câmbio em vigor na data do balanço e as obrigações, os encargos e os riscos classificados no passivo não circulante serão ajustados ao seu valor presente, sendo os demais ajustados quando houver efeito relevante.
(__) No ativo realizável a longo prazo serão classificados os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas, diretores, acionistas ou participantes no lucro da companhia, que não constituírem negócios usuais na exploração do objeto da companhia.
A sequência está CORRETA em:
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Analista Orçamentário e Financeiro |
Q3872065
Contabilidade Geral
Os Princípios de Contabilidade constituem os
alicerces conceituais que norteiam a elaboração e a
interpretação das demonstrações contábeis,
assegurando sua utilidade, comparabilidade e
confiabilidade. Nesse contexto, assinale a
alternativa que descreve CORRETAMENTE o
Princípio da Continuidade.
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Analista Orçamentário e Financeiro |
Q3872064
Contabilidade Geral
A empresa Sol & Mar Comércio de Artigos
Esportivos Ltda., optante pelo Lucro Real,
realizou, em 10/03/2024, uma venda de
mercadorias no valor total de R$ 42.000,00, com
incidência de ICMS à alíquota de 18%. No ato da
operação, recebeu 40% do valor por meio de
depósito em conta corrente e o restante será
recebido em 60 dias. O custo das mercadorias
vendidas, conforme registros contábeis da empresa,
era de R$ 20.000,00. Considerando
exclusivamente os dados informados, assinale a
alternativa que indica CORRETAMENTE as
contas que devem receber registros a crédito nos
lançamentos contábeis dessa operação de venda.
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870671
Contabilidade Geral
Durante uma análise das demonstrações contábeis de uma
empresa S/A de capital fechado, o analista judiciário responsável
pelo trabalho identificou o seguinte lançamento contábil
efetuado em 31/12/2024:
• Débito: Resultado de Investimentos – Dividendos e Juros sobre Capital Próprio
• Crédito: Dividendos e Juros sobre Capital Próprio a Pagar
O valor do lançamento corresponde à deliberação da assembleia que aprovou a distribuição, aos acionistas, de dividendos e juros sobre capital próprio relativos ao exercício de 2024.
Considerando-se as informações apresentadas, o analista judiciário identificou corretamente que a empresa deveria ter:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870670
Contabilidade Geral
Uma companhia aberta está em processo de encerramento das
suas demonstrações contábeis anuais e avaliou as peças
obrigatórias a serem divulgadas ao mercado.
Considerando-se os preceitos da Lei nº 6.404/1976, o contador identificou a desobrigação de divulgação do(a):
Considerando-se os preceitos da Lei nº 6.404/1976, o contador identificou a desobrigação de divulgação do(a):
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870669
Contabilidade Geral
Uma empresa S/A de capital aberto atua no segmento de
streaming de filmes e séries. No 4º trimestre de 2025, a
companhia reconheceu, em suas demonstrações contábeis, uma
provisão no valor de R$ 620 milhões, em razão de uma disputa
tributária relacionada à incidência de ISS sobre a receita de
assinatura digital. De acordo com as estimativas da
administração, a saída de recursos deverá ocorrer dentro de três
anos, e o valor da provisão foi calculado a valor presente,
utilizando uma taxa de desconto de 10% ao ano.
Considerando-se as informações apresentadas e os preceitos do CPC 25 – Provisões, Passivos Contingentes e Ativos Contingentes, o reconhecimento contábil subsequente no primeiro ano para essa provisão será:
Considerando-se as informações apresentadas e os preceitos do CPC 25 – Provisões, Passivos Contingentes e Ativos Contingentes, o reconhecimento contábil subsequente no primeiro ano para essa provisão será:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870668
Contabilidade Geral
A Verde Energia S/A possui usinas termoelétricas a carvão com
custo histórico de R$ 500.000, vida útil originalmente estimada
em 20 anos e valor residual zero. A depreciação era realizada
pelo método linear e o início da operação foi em janeiro de 2016.
Em 2025, entrou em vigor legislação que proíbe o uso de carvão a
partir de 2032, e os gestores avaliaram que as usinas se tornarão
inviáveis economicamente a partir de 31/12/2029. Em
31/12/2025, os valores presentes dos fluxos de caixa projetados
eram de R$ 70.000,00 (2026), R$ 60.000,00 (2027), R$ 40.000,00
(2028) e R$ 30.000,00 (2029), e o valor justo era de
R$ 210.000.000,00.
Considerando-se as informações apresentadas e os preceitos do CPC 27 – Ativo Imobilizado, a nova depreciação anual, a partir de 2026, será de:
Considerando-se as informações apresentadas e os preceitos do CPC 27 – Ativo Imobilizado, a nova depreciação anual, a partir de 2026, será de:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870667
Contabilidade Geral
Em 2025, uma empresa S/A XYZ do setor de energia renovável
adquiriu 40% das ações ordinárias de outra companhia S/A, uma
empresa que opera parques eólicos no Nordeste. Além disso, a
empresa XYZ obteve uma opção de compra exequível e vantajosa
sobre mais 15% das ações com direito a voto, podendo exercê-la
a qualquer momento nos próximos dois anos. Mesmo sem
exercer a opção, XYZ passou a participar ativamente das decisões
estratégicas, indicando dois dos cinco membros do conselho de
administração e influenciando políticas operacionais e de
investimentos.
Considerando-se as informações apresentadas e os preceitos do CPC 36 – Demonstrações Consolidadas, é correto afirmar que a empresa XYZ:
Considerando-se as informações apresentadas e os preceitos do CPC 36 – Demonstrações Consolidadas, é correto afirmar que a empresa XYZ:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870666
Contabilidade Geral
Uma empresa S/A apresentou, em notas explicativas das
demonstrações contábeis, um quadro complementar às
informações da Demonstração dos Fluxos de Caixa (DFC),
intitulado “Transações que não envolvem caixa”, contendo os
seguintes itens: ativo líquido adquirido em combinação de
negócios por meio de emissão de instrumentos patrimoniais;
contraprestação transferida para aquisição de controle; juros e
encargos financeiros capitalizados ao imobilizado e ao intangível;
a aquisição de ativos por meio de arrendamento.
Considerando-se as informações apresentadas e os preceitos do CPC 03 – Demonstração dos Fluxos de Caixa, o analista judiciário, especialista em contabilidade, identificou que esse quadro complementar:
Considerando-se as informações apresentadas e os preceitos do CPC 03 – Demonstração dos Fluxos de Caixa, o analista judiciário, especialista em contabilidade, identificou que esse quadro complementar:
Ano: 2026
Banca:
Instituto IACP
Órgão:
Prefeitura de Santa Luzia do Norte - AL
Prova:
Instituto IACP - 2026 - Prefeitura de Santa Luzia do Norte - AL - Contador |
Q3869076
Contabilidade Geral
Sobre os princípios fundamentais e as noções introdutórias
que regem a Contabilidade, é CORRETO afirmar que:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868850
Contabilidade Geral
A empresa JBS S.A. apresentou as seguintes contas ao final do exercício:
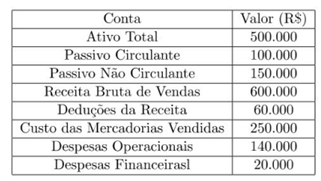
Com base na Resolução CFC n° 750/93 e Lei nº 6.404/76, os valores do patrimônio líquido e o resultado do exercício são, respectivamente:
Com base na Resolução CFC n° 750/93 e Lei nº 6.404/76, os valores do patrimônio líquido e o resultado do exercício são, respectivamente:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868849
Contabilidade Geral
Em 31/12, a empresa Luz de Gaia S.A. apresentou os seguintes saldos:
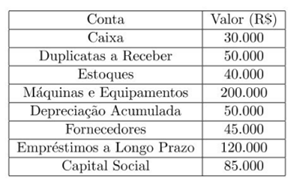
Com base na Lei nº 6.404/76, o valor total do ativo circulante, do ativo não circulante e do patrimônio líquido é, respectivamente:
Com base na Lei nº 6.404/76, o valor total do ativo circulante, do ativo não circulante e do patrimônio líquido é, respectivamente:

 Conheça nossos planos