Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.497 questões


Uma Sociedade Ltda. apresentou os seguintes saldos em 30/11/2020:
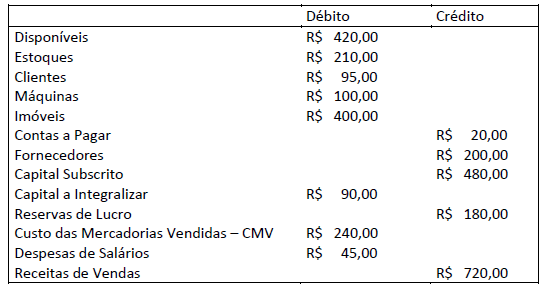
Durante o mês de dezembro de 2020, ocorreram os seguintes fatos contábeis:
1. Empréstimo a um dos sócios no valor de R$ 110,00 sem juros, a ser pago em 15/10/2021;
2. Venda de mercadorias a ser recebida em três meses no valor de R$ 230,00. O CMV foi de R$ 110,00;
3. Compra de R$ 130,00 em mercadorias, sendo 70% à vista e o restante com o vencimento em quatro meses;
4. Venda de mercadorias à vista pelo valor de R$ 135,00. O CMV foi de R$ 65,00;
5. Integralização de R$ 20,00 em espécie, por um dos sócios; e,
6. Reconhecimento da despesa de salário no valor de R$ 10,00. Valor será pago em 05/01/2021.
Após os lançamentos do mês de dezembro e do encerramento do exercício de 2020, desconsiderando a presença de impostos e
depreciações, informe I. o total do Ativo; II. o total do Patrimônio Líquido; e, III. o saldo do Ativo não Circulante.
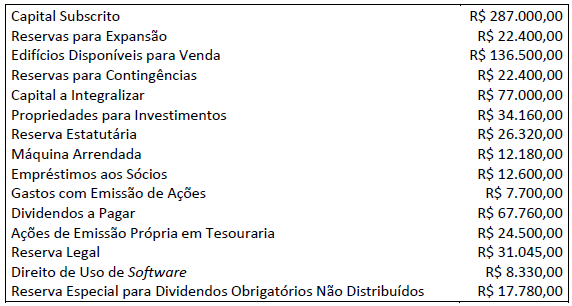
De acordo com as informações, o total do Patrimônio Líquido da Firma S.A. corresponde a:
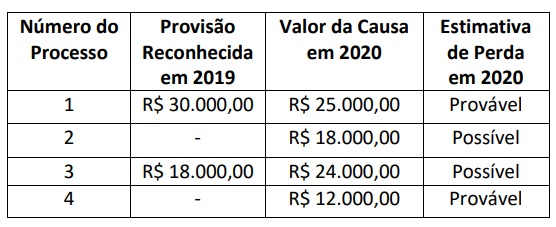
De acordo com o disposto no CPC 25 e nas informações apresentadas, a Firma S.A. deverá, no encerramento do exercício de 2020:
Acerca da Lei n° 11.053/94 e o regime de tributação, julgue o seguinte item.
Não será sujeito à tributação o fundo de
investimento que tiver sua carteira
constituída por títulos com prazo médio
igual ou inferior a 365 (trezentos e
sessenta e cinco) dias.
Acerca da Lei n° 11.053/94 e o regime de tributação, julgue o seguinte item.
Os resgates de valores acumulados pelos
participantes de planos de benefício da
Funpresp-Jud sofrerão obrigatoriamente
incidência de imposto de renda na fonte,
na forma da lei, conforme alíquotas
progressivas que vão de 35% (trinta e
cinco por cento) para recursos com prazo
de acumulação igual ou inferior a 2 (dois)
anos, até 10% (dez por cento) para
recursos com prazo de acumulação
superior a 10 (dez) e inferior a 15 (quinze)
anos.
( ) Bens com custo relevante sobre o montante do imobilizado são depreciados separadamente. ( ) A despesa de depreciação de cada período deve ser reconhecida no resultado, ainda que inclusa no valor contábil de outro ativo. ( ) A depreciação é reconhecida mesmo que o seu valor residual exceda o valor contábil. ( ) O método de depreciação em linha reta, o método dos saldos crescentes e o método de unidades produzidas podem ser utilizados de forma sistêmica. ( ) O valor depreciável do ativo é apropriado de forma sistêmica, ao longo de sua vida útil.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Assinale a alternativa que preenche, correta e respectivamente, as lacunas do trecho acima.
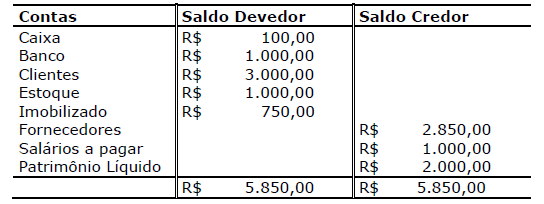
Em 16/01/2020, a BGR comprou mercadorias no valor R$ 1.150,00, pagou R$ 500,00 para os fornecedores, recebeu R$ 985,00 de clientes e transferiu R$ 750,00 do caixa para o banco. Com base nessas informações, assinale a alternativa correta.
Deve ser executada com observância das disposições legais, em idioma e moeda corrente nacional, em forma mercantil, com individuação e clareza, sem ordem cronológica de dia, mês e ano, com intervalos em branco e entrelinhas, sem borraduras e rasuras, mas com emendas e transportes para as margens (1ª parte). O “Diário” e o “Razão” constituem registros permanentes. Os registros auxiliares, quando adotados, devem obedecer aos preceitos gerais da escrituração contábil, observadas as peculiaridades da sua função (2ª parte). O sistema de escrituração contábil deve ser uniforme, com registros lastreados em documentos de origem externa (provenientes de terceiros) ou interna (gerada na própria empresa) ou, na sua falta, em elementos que comprovem ou evidenciem fatos e prática dos atos administrativos (3ª parte).
A sentença está:
(_) São o conjunto de bens, direitos e obrigações que são colocados à sua disposição pelos sócios e/ou fornecedores.
(_) São entendidos como ativo circulante das organizações.
(_) São o ativo permanente à disposição dos funcionários, do qual é gerada a folha de pagamento.
O extrato do Ativo Imobilizado de uma sociedade empresária apresenta a situação patrimonial de um veículo da seguinte forma:
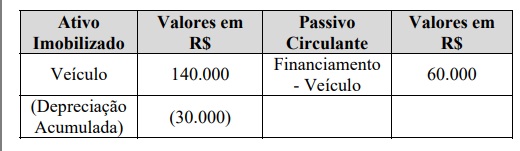
Considerando-se, que o referido veículo sofreu um acidente
com perda total e não havia seguro contra acidente, então o
1. Primeiro Nível 1.1 Segundo Nível 1.1.1 Terceiro Nível 1.1.1.1 Quarto
Nível Nesse sentido, os lançamentos contábeis ocorrem essencialmente com a utilização

 Conheça nossos planos