Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.491 questões


Ano: 2021
Banca:
AMEOSC
Órgão:
Prefeitura de Santa Helena - SC
Prova:
AMEOSC - 2021 - Prefeitura de Santa Helena - SC - Agente de Administração - Edital nº 05 |
Q2410901
Contabilidade Geral
Conforme noções de contabilidade, em relação as contas patrimoniais, assinale a alternativa CORRETA contendo a descrição do que é o ativo.
Q2265542
Contabilidade Geral
Sobre o tratamento contábil da tributação do lucro, analise as
afirmativas a seguir:
I. Tributo corrente é o valor do tributo devido (recuperável) sobre o lucro tributável (prejuízo fiscal) do período.
II. Passivo fiscal diferido é o valor do tributo sobre o lucro devido em período futuro relacionado às diferenças temporárias tributáveis.
III. O prejuízo fiscal tem relevância contábil, mas não econômica, já que não pode ser utilizado para recuperar o tributo corrente de um período anterior.
Assinale:
Q2265539
Contabilidade Geral
Na Contabilidade, é possível afirmar que o Livro Razão:
Q2265536
Contabilidade Geral
Com base na NBC TG 26, que trata da apresentação das
demonstrações contábeis, preencha corretamente as lacunas:
“A entidade deve elaborar as suas demonstrações contábeis,
____________ para a demonstração dos fluxos de caixa,
utilizando-se do ___________________”:
Ano: 2021
Banca:
FCC
Órgão:
MANAUSPREV
Prova:
FCC - 2021 - MANAUSPREV - Analista Previdenciário - Especialidade Contabilidade |
Q2179447
Contabilidade Geral
No dia 01/12/2020 uma empresa realizou aplicações financeiras que têm data de vencimento para 2022. As características e a
forma de mensuração definida pela empresa para cada aplicação são encontradas na tabela a seguir:
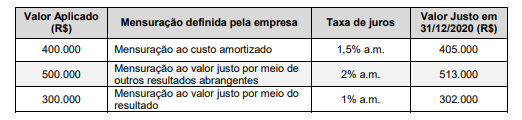
O impacto total reconhecido na Demonstração do Resultado da empresa, do mês de dezembro de 2020, decorrente destas aplicações financeiras, foi, em reais,
O impacto total reconhecido na Demonstração do Resultado da empresa, do mês de dezembro de 2020, decorrente destas aplicações financeiras, foi, em reais,
Ano: 2021
Banca:
FCC
Órgão:
MANAUSPREV
Prova:
FCC - 2021 - MANAUSPREV - Analista Previdenciário - Especialidade Contabilidade |
Q2179446
Contabilidade Geral
Uma empresa adquiriu uma máquina e incorreu nos seguintes gastos que foram pagos à vista:
− Custo de aquisição junto ao fornecedor ............................................................ R$ 25.000.000,00 − Gastos com instalação e customização da máquina ........................................ R$ 2.000.000,00
A compra ocorreu no dia 30/06/2019. A empresa tem como política utilizar a máquina por 10 anos e o valor residual estimado para sua venda no final da vida útil era R$ 7.500.000,00. A empresa estima, também, que os gastos para a desmontagem e desinstalação da máquina, no final do 10°; ano, totalizarão R$ 3.300.000,00 e a taxa de juros vigente para a empresa na data da aquisição era 10% para o prazo de 10 anos. Tendo em vista que a máquina funciona ininterruptamente, a empresa calcula a despesa de depreciação em função do tempo decorrido. Se, no final do ano de 2019, a empresa identificou que não havia necessidade de redução do valor contábil da máquina (Impairment), a despesa de depreciação evidenciada na demonstração do resultado de 2019, para esta máquina foi, em reais,
Ano: 2021
Banca:
FCC
Órgão:
MANAUSPREV
Prova:
FCC - 2021 - MANAUSPREV - Analista Previdenciário - Especialidade Contabilidade |
Q2179445
Contabilidade Geral
A Demonstração do Resultado de uma empresa comercial, referente ao ano de 2020, apresentou as seguintes informações,
com valores em reais:
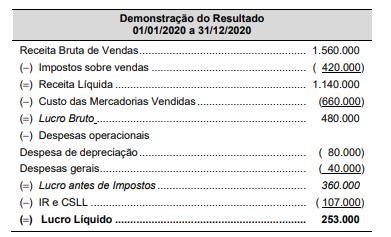
Sabe-se que o valor dos tributos recuperáveis pago na compra dos produtos vendidos no ano de 2020 foi R$ 96.000,00 e que as despesas gerais englobam somente as despesas com salários. Com base nestas informações, o Valor Adicionado a Distribuir gerado pela empresa, no ano de 2020, foi, em reais,
Sabe-se que o valor dos tributos recuperáveis pago na compra dos produtos vendidos no ano de 2020 foi R$ 96.000,00 e que as despesas gerais englobam somente as despesas com salários. Com base nestas informações, o Valor Adicionado a Distribuir gerado pela empresa, no ano de 2020, foi, em reais,
Ano: 2021
Banca:
FCC
Órgão:
MANAUSPREV
Prova:
FCC - 2021 - MANAUSPREV - Analista Previdenciário - Especialidade Contabilidade |
Q2179444
Contabilidade Geral
Uma empresa obteve um empréstimo no valor de R$ 4.000.000,00, com as seguintes características:
− Data do empréstimo: 31/12/2018 − Prazo do contrato: 6 anos − Taxa de juros: 10% ao ano (juros compostos) − Pagamentos: parcelas iguais e anuais no valor de R$ 918.430,00, sendo pagas em 31/12 de cada ano
A empresa incorreu, adicionalmente, em custos de transação no valor total de R$ 120.000,00, que foram pagos na data do empréstimo, sendo a taxa de custo efetivo do empréstimo de 11% ao ano. Em relação a esta operação, o
Ano: 2021
Banca:
FCC
Órgão:
MANAUSPREV
Prova:
FCC - 2021 - MANAUSPREV - Analista Previdenciário - Especialidade Contabilidade |
Q2179443
Contabilidade Geral
O Balanço Patrimonial da empresa Só Viagens S.A. apresentava, em 31/12/2020, um ativo intangível com vida útil indefinida
(Marca) registrado pelo valor líquido de R$ 800.000,00. A composição desse valor era a seguinte:
Custo de aquisição ...................................................................... 1.000.000,00
(−) Ajuste por “impairment” (calculada em 2019)..........................( 200.000,00) (=) Valor contábil líquido do ativo ............................................... 800.000,00
Para a realização do teste de redução ao valor recuperável de ativos (teste de “impairment”) em 31/12/2020, a empresa obteve as seguintes informações sobre esse ativo intangível:
- Valor em uso ........................................................................ R$ 850.000,00 - Valor justo líquido das despesas de venda .......................... R$ 700.000,00
O valor contábil líquido apresentado para esse ativo intangível pela empresa Só Viagens S.A., no Balanço Patrimonial de 31/12/2020, foi, em reais,
Ano: 2021
Banca:
FCC
Órgão:
MANAUSPREV
Prova:
FCC - 2021 - MANAUSPREV - Analista Previdenciário - Especialidade Contabilidade |
Q2179442
Contabilidade Geral
Uma empresa adquiriu produtos para revenda e pagou os seguintes valores:
− Valor total pago ao fornecedor dos produtos: ........................................................ R$ 500.000,00 − Valor pago por um seguro para transportar os produtos até a empresa: .............. R$ 25.000,00
No valor total pago ao fornecedor dos produtos adquiridos estavam incluídos os seguintes tributos:
− Tributos recuperáveis: R$ 60.000,00 − Tributos não recuperáveis: R$ 46.000,00
Todos os produtos adquiridos foram vendidos por R$ 800.000,00 à vista, tendo sido concedido um desconto de 10% no momento da venda. Sobre o valor líquido da venda houve a incidência de impostos sobre vendas no valor de R$ 70.000,00 e a empresa pagou R$ 30.000,00 de comissão para seus vendedores. O valor do lucro bruto apurado pela empresa, relacionado apenas com estas transações de compra e venda foi, em reais,
Ano: 2021
Banca:
FCC
Órgão:
MANAUSPREV
Prova:
FCC - 2021 - MANAUSPREV - Analista Previdenciário - Especialidade Administração |
Q2177867
Contabilidade Geral
O Balanço Patrimonial da empresa Ilusionismo S.A. apresentava, em 31/12/2019, um ativo intangível com vida útil indefinida
(Marca) registrado pelo valor líquido de R$ 1.500.000,00. A composição desse valor era a seguinte:
Custo de aquisição ............................................................ 2.400.000,00 (−) Ajuste por “impairment” (calculado em 2018) ................ ( 900.000,00) (=) Valor contábil líquido do ativo .................................. 1.500.000,00
Para a realização do teste de redução ao valor recuperável de ativos (teste de “impairment”) em 31/12/2019, a empresa obteve as seguintes informações sobre esse ativo intangível:
− Valor em uso .................................................................. R$ 1.950.000,00 − Valor justo líquido das despesas de venda .................... R$ 1.650.000,00
O valor contábil líquido apresentado para esse ativo intangível pela empresa Ilusionismo S.A., no Balanço Patrimonial de 31/12/2019, era, em reais,
Ano: 2021
Banca:
FCC
Órgão:
MANAUSPREV
Prova:
FCC - 2021 - MANAUSPREV - Analista Previdenciário - Especialidade Auditoria |
Q2177673
Contabilidade Geral
No dia 01/12/2019 uma empresa realizou aplicações financeiras que têm data de vencimento para 2022. As características e a
forma de mensuração definida pela empresa para cada aplicação são encontradas na tabela a seguir:
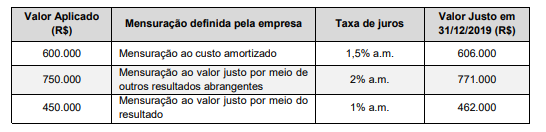
O valor total dessas aplicações apresentado no Balanço Patrimonial da empresa, em 31/12/2019, foi, em reais,
O valor total dessas aplicações apresentado no Balanço Patrimonial da empresa, em 31/12/2019, foi, em reais,
Ano: 2021
Banca:
FCC
Órgão:
MANAUSPREV
Prova:
FCC - 2021 - MANAUSPREV - Analista Previdenciário - Especialidade Auditoria |
Q2177672
Contabilidade Geral
As informações sobre os processos judiciais a que a empresa Toda Enrolada S.A. está respondendo são apresentadas na
tabela a seguir, sendo que os valores correspondentes ao ano de 2017 foram provisionados e os valores referentes a 2018 foram utilizados para a análise dos impactos no resultado de 2018 e nos valores a serem evidenciados no Balanço Patrimonial de
31/12/2018:
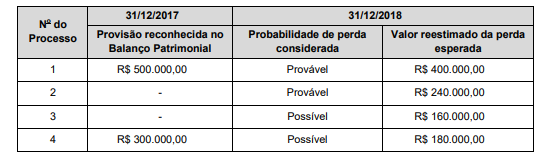
Com base nestas informações, o impacto reconhecido no resultado de 2018 e o saldo apresentado em seu Balanço Patrimonial de 31/12/2018 foram, respectivamente,
Com base nestas informações, o impacto reconhecido no resultado de 2018 e o saldo apresentado em seu Balanço Patrimonial de 31/12/2018 foram, respectivamente,
Ano: 2021
Banca:
FCC
Órgão:
MANAUSPREV
Prova:
FCC - 2021 - MANAUSPREV - Analista Previdenciário - Especialidade Auditoria |
Q2177670
Contabilidade Geral
Uma empresa adquiriu produtos para revenda e pagou os seguintes valores:
− Valor total pago ao fornecedor dos produtos: R$ 460.000,00 − Valor pago por um seguro para transportar os produtos até a empresa: R$ 12.000,00 − No valor total pago ao fornecedor dos produtos adquiridos estavam incluídos os seguintes tributos: − Tributos recuperáveis: R$ 64.000,00 − Tributos não recuperáveis: R$ 36.000,00
Todos os produtos adquiridos foram vendidos por R$ 1.000.000,00 à vista, tendo sido concedido um desconto de 10% no momento da venda. Sobre o valor líquido da venda houve a incidência de impostos sobre vendas no valor de R$ 106.000,00 e a empresa pagou R$ 24.000,00 de comissão para seus vendedores. O valor do lucro bruto apurado pela empresa, relacionado apenas com estas transações de compra e venda foi, em reais,
Ano: 2021
Banca:
FCC
Órgão:
MANAUSPREV
Prova:
FCC - 2021 - MANAUSPREV - Analista Previdenciário - Especialidade Auditoria |
Q2177669
Contabilidade Geral
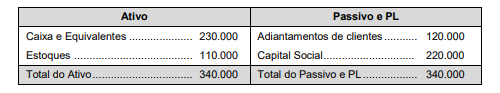
A empresa Rotineira S.A. apresentava, em 31/12/2017, a seguinte situação patrimonial, com valores em reais:
As seguintes transações foram realizadas pela empresa no mês de janeiro de 2018:
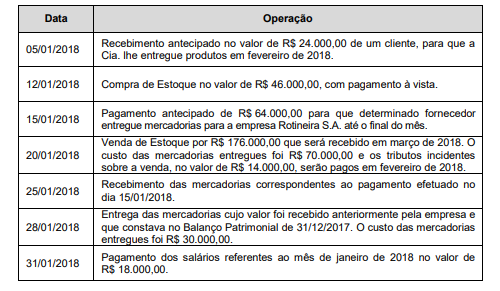
Após o registro das operações acima, o valor total do Ativo da empresa Rotineira S.A., em 31/01/2018, era, em reais,
As seguintes transações foram realizadas pela empresa no mês de janeiro de 2018:
Após o registro das operações acima, o valor total do Ativo da empresa Rotineira S.A., em 31/01/2018, era, em reais,
Ano: 2021
Banca:
Avança SP
Órgão:
Prefeitura de Vinhedo - SP
Prova:
Avança SP - 2021 - Prefeitura de Vinhedo - SP - Escriturário |
Q2096683
Contabilidade Geral
No tocante a ativos e passivos em
Contabilidade, analise os itens a seguir e, ao
final, assinale a alternativa correta:
I – Estoque de mercadorias não é considerado um ativo.
II – Maquinários são considerados ativos.
III – Contas a pagar não são consideradas como ativos.
I – Estoque de mercadorias não é considerado um ativo.
II – Maquinários são considerados ativos.
III – Contas a pagar não são consideradas como ativos.
Ano: 2021
Banca:
Avança SP
Órgão:
Prefeitura de Vinhedo - SP
Prova:
Avança SP - 2021 - Prefeitura de Vinhedo - SP - Escriturário |
Q2096682
Contabilidade Geral
Assinale a alternativa que NÃO apresenta um
princípio da Contabilidade:
Ano: 2021
Banca:
FUNDATEC
Órgão:
Prefeitura de Pinheiro Preto - SC
Prova:
FUNDATEC - 2021 - Prefeitura de Pinheiro Preto - SC - Tesoureiro |
Q2096093
Contabilidade Geral
Quanto aos aspectos Orçamentários, Patrimonial e Fiscal da contabilidade aplicada
ao setor público, destacados no Manual de Contabilidade Aplicada ao Setor Público, analise as
seguintes assertivas:
I. O Aspecto Orçamentário compreende o registro e a evidenciação da composição patrimonial do ente público. Nesse aspecto, devem ser atendidos os princípios e as normas contábeis voltadas para o reconhecimento, mensuração e evidenciação dos ativos e passivos e de suas variações patrimoniais.
II. O Aspecto Patrimonial compreende o registro e a evidenciação do orçamento público, tanto quanto à sua aprovação quanto à sua execução. Os registros de natureza orçamentária são base para a elaboração do Relatório Resumido da Execução Orçamentária (RREO) e dos Balanços Orçamentário e Financeiro, que representam os principais instrumentos para refletir esse aspecto.
III. O Aspecto Fiscal compreende a apuração e evidenciação, por meio da contabilidade, dos indicadores estabelecidos pela Lei da Responsabilidade Fiscal, dentre os quais se destacam os da despesa com pessoal, das operações de crédito e da dívida consolidada, além da apuração da disponibilidade de caixa, do resultado primário e do resultado nominal, a fim de verificar-se o equilíbrio das contas públicas.
Quais estão INCORRETAS?
Ano: 2021
Banca:
FUNDATEC
Órgão:
Prefeitura de Pinheiro Preto - SC
Prova:
FUNDATEC - 2021 - Prefeitura de Pinheiro Preto - SC - Tesoureiro |
Q2096092
Contabilidade Geral
Conforme as características qualitativas da informação contábil, destacadas no
Manual de Contabilidade Aplicada ao setor público, analise as seguintes assertivas:
I. Quanto à relevância, as informações financeiras e não financeiras são relevantes caso sejam capazes de influenciar significativamente o cumprimento dos objetivos da elaboração e da divulgação da informação contábil. As informações financeiras e não financeiras são capazes de exercer essa influência quando têm valor confirmatório, preditivo, ou ambos.
II. Tempestividade significa ter informação disponível para os usuários antes que ela perca a sua capacidade de ser útil para fins do objetivo da elaboração e divulgação da informação contábil.
III. A verificabilidade é a qualidade da informação que ajuda a assegurar aos usuários que a informação contida nas demonstrações contábeis representa fielmente os fenômenos econômicos ou de outra natureza que se propõe a representar.
Quais estão corretas?
Ano: 2021
Banca:
FUNDATEC
Órgão:
Prefeitura de Pinheiro Preto - SC
Prova:
FUNDATEC - 2021 - Prefeitura de Pinheiro Preto - SC - Tesoureiro |
Q2096091
Contabilidade Geral
De acordo com o Comitê de Pronunciamentos Contábeis – CPC 03 – Demonstração
dos Fluxos de Caixa, analise as seguintes assertivas:
I. Equivalentes de caixa são aplicações financeiras de curto prazo, de alta liquidez, que são prontamente conversíveis em montante conhecido de caixa e que estão sujeitas a um insignificante risco de mudança de valor.
II. A entidade deve apresentar seus fluxos de caixa advindos das atividades operacionais, de investimento e de financiamento da forma que seja mais apropriada aos seus negócios. A classificação por atividade proporciona informações que permitem aos usuários avaliar o impacto de tais atividades sobre a posição financeira da entidade.
III. O montante dos fluxos de caixa advindos das atividades operacionais é um indicador chave da extensão pela qual as operações da entidade têm gerado suficientes fluxos de caixa para amortizar empréstimos, manter a capacidade operacional da entidade, pagar dividendos e juros sobre o capital próprio e fazer novos investimentos sem recorrer a fontes externas de financiamento.
Quais estão corretas?

 Conheça nossos planos