Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.491 questões


A Cia. Gama desenvolve operações altamente relacionadas com tecnologia. Para um dos seus processos operacionais, a entidade optou por desenvolver internamente uma tecnologia. O projeto de desenvolvimento da tecnologia foi iniciado em 01/03/2018. Ao longo deste primeiro ano foram aplicados R$ 80.000,00 no projeto, com uma média de R$ 8.000,00 por mês. Em 01/11/2018, a Cia. Gama divulgou fato relevante informando que, a partir de então, a tecnologia em desenvolvimento atendia aos critérios para reconhecimento como ativo intangível. O desenvolvimento da tecnologia foi concluído no exercício seguinte, com aplicação de mais R$ 100.000,00.
Considerando-se esse caso hipotético e as disposições do Pronunciamento CPC 04 (R1) - Ativo Intangível, nas demonstrações contábeis da entidade do exercício encerrado em 31/12/2019, a tecnologia desenvolvida deve ser apresentada, em reais, pelo valor de
Uma entidade que opera no Brasil e tem o real como moeda funcional adquiriu um equipamento para o seu parque operacional em moeda estrangeira. O equipamento foi adquirido em 01/04/2021 pelo valor de US$ 90.000 e pago à vista. O equipamento foi entregue em 30 dias e, após preparação do local e instalação, entrou em operação no dia 31/05/2021.
Considere as seguintes taxas de câmbio do real em relação ao dólar:
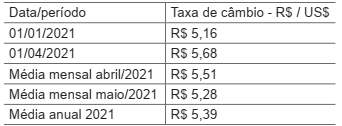
Conforme disposições do Pronunciamento CPC 02 (R2) -
Efeitos das mudanças nas taxas de câmbio e conversão
de demonstrações contábeis, nas demonstrações contábeis da entidade do exercício encerrado em 31/12/2021,
o equipamento adquirido deve ser apresentado, em reais,
pelo valor de
No trabalho de preparação das demonstrações contábeis de uma entidade, um profissional contábil deve estar atento à necessidade de divulgação de transações com partes relacionadas e saldos existentes com outras entidades de grupo econômico. De acordo com o pronunciamento CPC 05 - Divulgação sobre Partes Relacionadas, ao considerar cada um dos possíveis relacionamentos com partes relacionadas, a atenção deve ser direcionada para a essência do relacionamento e não meramente para sua forma legal. Nesse contexto, analise os itens a seguir:
I - Uma entidade que proporciona financiamentos à entidade que reporta a informação;
II - Uma entidade sob o controle conjunto (joint ventures) de uma terceira entidade;
III - Uma pessoa que tem influência significativa sobre a entidade que reporta a informação;
IV - Uma pessoa que tem o controle pleno ou compartilhado da entidade que reporta a informação.
Em relação à entidade que reporta a informação, são consideradas partes relacionadas SOMENTE os itens
A comercial FF S/A, que é locatária de uma sala cujo locador é uma pessoa física, fez as seguintes anotações referentes ao aluguel de janeiro/2022:
Valor ajustado no contrato 5.000,00
Condomínio 1.000,00
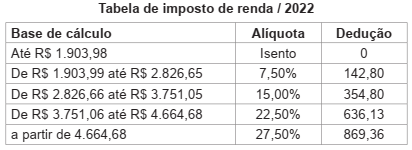
Sob o enfoque tributário do Imposto Retido na Fonte e considerando, exclusivamente, as informações apresentadas, a
comercial FF deve fazer a retenção de Imposto de Renda na Fonte (IRRF) de
O Livro II, do Regulamento do Imposto Sobre a Renda e Proventos de Qualquer Natureza, aprovado pelo Decreto nº 9.580/2018, dispõe sobre a Tributação das Pessoas Jurídicas.
O art. 219 estabelece que a pessoa jurídica, sujeita à tributação com base no lucro real, poderá optar pelo pagamento do imposto sobre a renda e do adicional, determinados sobre a base de cálculo estimada, em cada
O Ativo Imobilizado representa o conjunto de bens tangíveis ou corpóreos mantido pela empresa para a manutenção de suas atividades (produção de outros bens, fornecimento de mercadorias ou serviços), bens para aluguel a outros e para fins administrativos. Segundo o CPC 27, um bem para ser reconhecido como ativo imobilizado tem de ser mensurado pelo seu custo.
Sob esse enfoque do CPC 27, analise as informações apresentadas, a seguir, pela companhia de capital aberto RU sobre a importação de um equipamento tecnológico, visando a qualificar as atividades operacionais, para o seu ativo imobilizado.
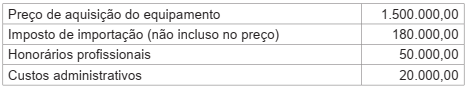
Considerando-se exclusivamente as informações disponibilizadas, o valor do equipamento, reconhecido inicialmente pela
RU no seu Ativo Imobilizado, em reais, é
Custos de empréstimos, sob o enfoque do Pronunciamento Contábil CPC 20 (R1), aprovado pela Deliberação CVM no 672/2011, objetivam apresentar o tratamento que a eles deve ser dado quando atribuíveis diretamente à aquisição, produção ou construção de um ativo qualificável.
Nesse contexto, e de acordo com as definições apresentadas no item 7 do CPC 20 (R1), pode ser classificado como ativo NÃO qualificável, um(a)
A Deliberação CVM no 639/2010, que aprova o CPC 01 (R1), Redução ao Valor Recuperável de Ativos, em seu item I, torna obrigatório para as companhias abertas a aplicação desse CPC.
Sob esse enfoque do Valor Recuperável de Ativos, a companhia de capital aberto TT, no exercício de 2021, apresentou as informações a seguir, referentes, exclusivamente, à máquina Y registrada no seu ativo imobilizado.
Ajuste para perda da máquina Y (em 2020) 30.000,00
Depreciação acumulada da máquina Y 220.000,00
Valor justo líquido de despesas de venda da máquina Y 310.000,00
Valor do reconhecimento inicial da máquina Y 550.000,00
Valor em uso da máquina Y 260.000,00
Considerando-se as informações recebidas da companhia TT, o valor do Ajuste para Perda por Desvalorização da máquina Y, em 2021, em reais, é
O item 81 do Pronunciamento Técnico CPC 26 (R1), aprovado pela Deliberação CVM nº 676/2011 estabelece que a entidade deve apresentar a Demonstração do Resultado do período e a Demonstração do Resultado Abrangente do período. No contexto da Demonstração do Resultado Abrangente, analise as seguintes informações apresentadas pela companhia de capital aberto YYY.
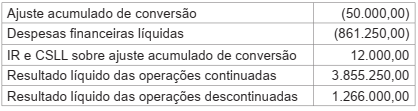
Considerando-se as informações da companhia YYY e as normas contábeis em vigor, o valor do Resultado Abrangente
do período, em reais, é
O Pronunciamento Técnico CPC 00 (R2) Estrutura Conceitual para Relatório Financeiro, aprovado pela Deliberação CVM nº 835/2019, no seu Capítulo 4 — Elementos das Demonstrações Contábeis —, contempla a seguinte definição: “direito que tem o potencial de produzir benefícios econômicos”.
Essa definição do Pronunciamento Técnico refere-se a
Sobre os princípios da contabilidade, considere as afirmativas abaixo:
I. O Princípio da Entidade reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, um conjunto de pessoas, uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos.
II. Segundo o Princípio da Entidade, o patrimônio pertence à entidade, sendo a recíproca verdadeira.
III. O Princípio da Continuidade pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio levam em conta essa circunstância.
IV. O Princípio da Competência determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos do recebimento ou pagamento.
V. O Princípio da Oportunidade refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas.
Está CORRETO o que se afirma, apenas, em
Acerca da contabilidade societária, julgue o item.
O teste de impairment consiste em assegurar que a
valorização de um ativo seja reconhecida por sua
capacidade de continuar a gerar benefícios, seja pelo
uso, seja pela venda.
Acerca da contabilidade societária, julgue o item.
No caso de diferenças temporárias entre o lucro contábil
e o fiscal, o tributo diferido ativo é reconhecido para os
efeitos fiscais futuros das diferenças temporárias
tributáveis, em consonância com o regime de
competência.
Acerca da contabilidade societária, julgue o item.
Quando se adota o método indireto na demonstração do
fluxo de caixa, um aumento no saldo de contas a receber
de clientes é um item que impacta negativamente no
lucro líquido do período.
Acerca da contabilidade societária, julgue o item.
Independentemente do método de amortização, para
apropriar, de forma sistemática, o valor amortizável de
um ativo intangível ao longo de sua vida útil, a seleção
do método deve obedecer ao padrão de consumo dos
benefícios econômicos futuros esperados, incorporados
ao ativo.
Acerca da contabilidade societária, julgue o item.
A materialidade distingue-se da relevância, pois tem
relação com a seguinte circunstância:
independentemente da dimensão monetária da
transação, pode influenciar as decisões dos usuários da
informação.
Acerca da contabilidade societária, julgue o item.
A companhia fechada, independentemente de seu
porte, está dispensada de publicar suas demonstrações
financeiras na imprensa escrita, podendo fazê-lo por
meio eletrônico.
Acerca da contabilidade societária, julgue o item.
As contribuições para as instituições ou os fundos de
assistência ou previdência de empregados, calculadas
por valor fixo, e não em percentual sobre o lucro, devem
ser contabilizadas como despesas.
No que diz respeito à contabilidade geral, julgue o item.
Um exemplo de evento subsequente ao levantamento
das demonstrações contábeis, que exige ajuste, é a
falência de cliente posteriormente decretada, indicando
que houve perda, por redução ao valor recuperável, no
crédito, no final do período de relatório.

 Conheça nossos planos