Questões de Concurso Sobre contabilidade geral
Foram encontradas 37.491 questões


A qual princípio da contabilidade o texto acima se refere?
Sobre a classificação das contas contábeis, o texto acima se refere a:
O Pronunciamento Técnico CPC 47 - Receita de Contrato com Cliente, inclui os critérios que devem ser atendidos para que haja contabilização da receita na Demonstração do Resultado do Exercício de uma entidade.
As opções a seguir apresentam alguns desses critérios, à exceção de uma. Assinale-a.
A companhia aérea X faz viagens em parceria com a companhia aérea Y. Em janeiro de X0, alguns passageiros entraram na justiça contra elas. Os advogados das companhias julgaram que a perda era provável, estimando o montante de R$40.000.
A Cia. X e a Cia. Y combinaram que seriam responsáveis pela obrigação de modo conjunto e solidário, de modo que cada uma arcaria com metade do valor.
Assinale a opção que indica a contabilização do fato nas demonstrações contábeis da Cia. X.
Uma sociedade empresária adquiriu computadores para utilizar em seus negócios. Na data da aquisição, o preço dos computadores era de R$30.000, com pagamento em doze meses. Como a sociedade empresária realizou o pagamento à vista, pagou R$28.000. O pagamento do valor e o recebimento dos computadores foram feitos em 10/01/X0.
Assinale a opção que indica o lançamento contábil realizado pela
sociedade empresária nesta data, de acordo com o
Pronunciamento Técnico CPC 27 - Ativo Imobilizado.
Uma fábrica instalou um filtro por exigência de uma entidade governamental de controle ambiental. O item comprado é fundamental para a continuidade da atividade da fábrica.
Assinale a opção que indica a contabilização dos gastos com o filtro nas demonstrações contábeis da fábrica e o motivo para a contabilização.
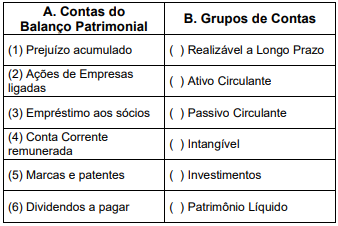
Enumere a coluna B, de modo que haja uma relação correta entre as Contas do Balanço Patrimonial (A) e seus respectivos Grupos de Contas (B) e assinale a alternativa que apresenta a sequência correta desta correspondência entre a coluna A e a coluna B.
Preço das mercadorias R$ 50.000,00 IPI (10%) destacado na nota fiscal R$ 5.000,00 ICMS (12%) destacado na nota fiscal R$ 6.000,00
Assinale a alternativa que apresenta as contas de débito e crédito dos lançamentos para a contabilização da compra de mercadorias na empresa comercial.
Assinale a alternativa que apresenta as contas de débito e crédito dos lançamentos para a contabilização dos fatos contábeis descritos.
Analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) É indiferente a escolha do sistema de amortização do empréstimo, pois tanto no sistema da tabela PRICE como no SAC, os desembolsos serão iguais. ( ) Se a empresa tem problemas de caixa no primeiro ano do financiamento, deve escolher a amortização pelo SAC, pois as prestações iniciais serão menores do que as prestações iniciais do sistema da tabela PRICE. ( ) O montante de juros pagos no financiamento será menor no SAC do que na tabela PRICE.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
A Legislação Contábil aplicada ao Setor Público constitui-se basicamente da Lei n.o 4.320/1964, que estabelece normas gerais de direito financeiro, das Normas Brasileiras de Contabilidade Técnica do Setor Público (NBC TSP), do Conselho Federal de Contabilidade e do Manual de Contabilidade Aplicável ao Setor Público, editado pela Secretaria do Tesouro Nacional. De acordo com essa legislação, julgue o item.
O Código Tributário Nacional (Lei n.o
5.172/1966) prevê
uma teoria tripartite para a classificação dos tributos,
segregando-os em impostos, taxas e contribuições de
melhoria.
A Legislação Contábil aplicada ao Setor Público constitui-se basicamente da Lei n.o 4.320/1964, que estabelece normas gerais de direito financeiro, das Normas Brasileiras de Contabilidade Técnica do Setor Público (NBC TSP), do Conselho Federal de Contabilidade e do Manual de Contabilidade Aplicável ao Setor Público, editado pela Secretaria do Tesouro Nacional. De acordo com essa legislação, julgue o item.
Tributo é toda prestação pecuniária compulsória que
não constitua sanção de ato ilícito, instituída por lei e
cobrada mediante atividade administrativa plenamente
vinculada.
A Legislação Contábil aplicada ao Setor Público constitui-se basicamente da Lei n.o 4.320/1964, que estabelece normas gerais de direito financeiro, das Normas Brasileiras de Contabilidade Técnica do Setor Público (NBC TSP), do Conselho Federal de Contabilidade e do Manual de Contabilidade Aplicável ao Setor Público, editado pela Secretaria do Tesouro Nacional. De acordo com essa legislação, julgue o item.
Tanto o PIS/Pasep e a Cofins incidentes sobre a receita
bruta de vendas/serviços quanto o PIS/Pasep e a Cofins
incidentes sobre as receitas financeiras serão
evidenciados, na demonstração de resultados, como
deduções da receita bruta.
A Legislação Contábil aplicada ao Setor Público constitui-se basicamente da Lei n.o 4.320/1964, que estabelece normas gerais de direito financeiro, das Normas Brasileiras de Contabilidade Técnica do Setor Público (NBC TSP), do Conselho Federal de Contabilidade e do Manual de Contabilidade Aplicável ao Setor Público, editado pela Secretaria do Tesouro Nacional. De acordo com essa legislação, julgue o item.
As contribuições para o PIS/Pasep e para a Cofins não
incidem sobre as receitas de exportação de mercadorias
para o exterior.
A Legislação Contábil aplicada ao Setor Público constitui-se basicamente da Lei n.o 4.320/1964, que estabelece normas gerais de direito financeiro, das Normas Brasileiras de Contabilidade Técnica do Setor Público (NBC TSP), do Conselho Federal de Contabilidade e do Manual de Contabilidade Aplicável ao Setor Público, editado pela Secretaria do Tesouro Nacional. De acordo com essa legislação, julgue o item.
A incidência do PIS/Pasep e da Cofins sobre a receita
bruta das empresas pode ocorrer sob dois regimes
diferentes: cumulativo e não cumulativo, com alíquotas
diferenciadas para cada um deles.
A Legislação Contábil aplicada ao Setor Público constitui-se basicamente da Lei n.o 4.320/1964, que estabelece normas gerais de direito financeiro, das Normas Brasileiras de Contabilidade Técnica do Setor Público (NBC TSP), do Conselho Federal de Contabilidade e do Manual de Contabilidade Aplicável ao Setor Público, editado pela Secretaria do Tesouro Nacional. De acordo com essa legislação, julgue o item.
O Decreto n.o
9.580/2018 exclui alguns rendimentos
percebidos pela pessoa física da base de cálculo
do imposto de renda retido na fonte, a exemplo do
vale-cultura, do salário-família e do adicional de 50%
pelas horas extras trabalhadas.
Conforme a NBC TG 36 (R3) – demonstrações consolidadas, julgue o item a respeito da consolidação de demonstrações contábeis.
As demonstrações contábeis consolidadas de um grupo
de entidades devem eliminar o valor contábil do
investimento da controladora em cada controlada e a
parcela da controladora no patrimônio líquido de cada
controlada.
Conforme a NBC TG 36 (R3) – demonstrações consolidadas, julgue o item a respeito da consolidação de demonstrações contábeis.
As demonstrações contábeis consolidadas de um grupo
de entidades não devem combinar itens similares de
ativos, passivos, patrimônio líquido, receitas, despesas e
fluxos de caixa da controladora com os de suas
controladas. Tais elementos devem, na medida do
possível, ser evidenciados de forma a identificar a
parcela correspondente a cada uma das entidades.

 Conheça nossos planos